 nadia-rahmawati
Berdasarkan data Badan Pusat Statistik (BPS) dan Kementerian Pertanian per awal 2025, sektor pertanian menyumbang sekitar 12–13 persen produk domestik bruto nasional, dengan subsektor perkebunan mengambil porsi sekitar seperempatnya. Kelapa sawit berdiri paling depan: luas kebun nasional diperkirakan mendekati 16,8 juta hektare, sementara nilai ekspor produk sawit beserta turunannya berkisar USD 28–30 miliar per tahun. Sumatera Selatan termasuk tiga provinsi dengan luasan terbesar, dan Kabupaten Ogan Komering Ilir menjadi salah satu sentra produksi paling padat kebun.
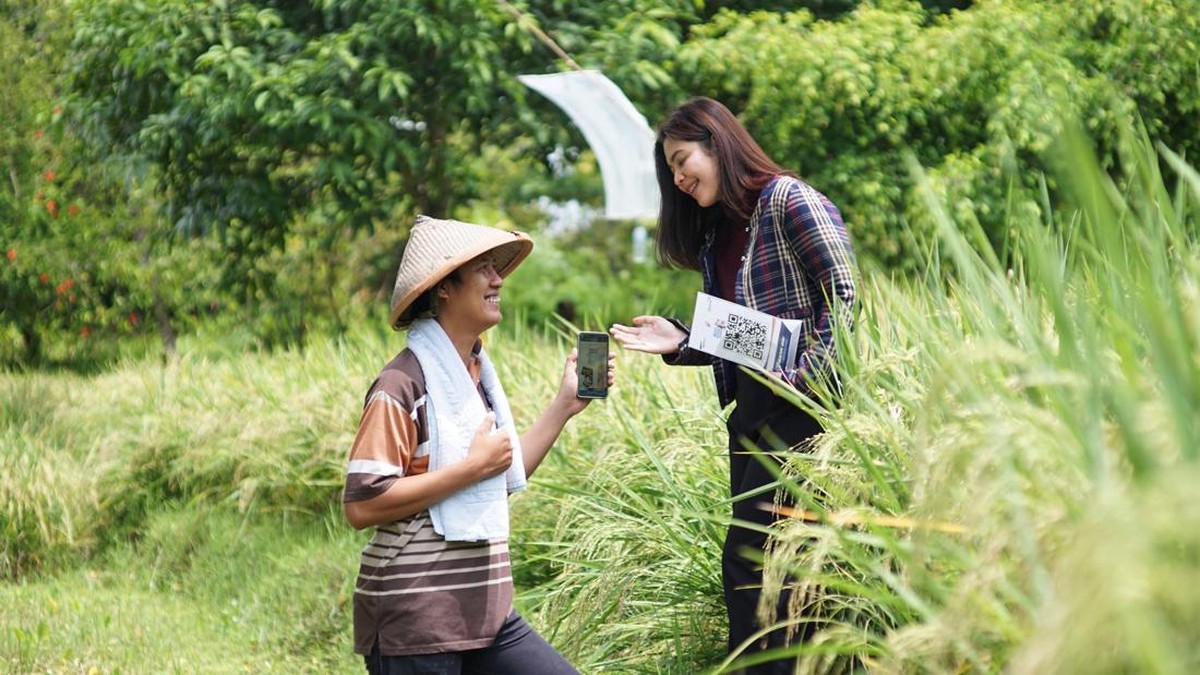
Di wilayah semacam itu, arus uang tidak selalu mengalir lewat kantor cabang berjendela kaca. Ia menempuh jalan tanah, melintasi pematang, lalu berhenti di depan rumah pekebun. Peran itulah yang dijalankan Alifia, seorang mantri di unit kerja BRI di Ogan Komering Ilir. Ia tidak sekadar menagih angsuran bulanan; ia mendengar keluhan soal harga tandan buah segar, menyesuaikan jadwal bayar dengan musim panen, dan menawarkan skema pembiayaan yang selaras dengan siklus tanam. Praktik ini di industri keuangan dikenal sebagai relationship banking, yaitu model yang mengutamakan kedekatan jangka panjang dengan nasabah alih-alih transaksi sekali jalan.
Mantri sebagai Simpul Terakhir Rantai Pembiayaan
Dalam arsitektur kredit mikro nasional, mantri adalah ujung tombak yang paling dekat dengan debitur. Mereka melakukan survei kelayakan, memverifikasi kapasitas bayar, hingga mengawal pencairan kredit usaha rakyat (KUR) dan kredit usaha pedesaan. Merujuk data Otoritas Jasa Keuangan (OJK), porsi kredit usaha mikro, kecil, dan menengah terhadap total kredit perbankan berada di kisaran 19 persen, dan plafon KUR nasional dalam beberapa tahun terakhir bergerak di sekitar Rp300 triliun per tahun.
Yang menarik, rasio kredit bermasalah (non-performing loan/NPL) pada segmen ini umumnya bertahan rendah, di kisaran 2 persen. Angka itu bukan kebetulan. Kedekatan fisik antara mantri dan debitur menciptakan informasi yang tidak bisa direplikasi oleh algoritma penilaian kredit jarak jauh. Seorang mantri tahu kapan seorang pekebun gagal panen karena hama, dan kapan ia sekadar menunda pembayaran karena uangnya dipakai untuk keperluan lain. Informasi seperti itu adalah bentuk likuiditas informasi yang mahal harganya.
Pro: Inklusi Keuangan yang Terukur
Dari sisi positif, keberadaan mantri memperluas jangkauan layanan keuangan ke kelompok yang secara struktural sulit menembus bank. Banyak pekebun di Ogan Komering Ilir tidak memiliki agunan formal berupa sertifikat, sehingga penilaian kelayakan bergantung pada rekam jejak dan karakter, bukan hanya dokumen. Kehadiran pembiayaan yang tepat waktu membantu petani membeli bibit, pupuk, dan alat, yang pada gilirannya menopang produktivitas kebun dan pendapatan rumah tangga.
Efek bergandanya cukup nyata. Ketika akses keuangan formal terbuka, ketergantungan pada rentenir dengan bunga tinggi menurun, dan uang yang beredar di desa meningkat. Pendekatan empatik yang dijalankan Alifia juga membangun literasi keuangan sederhana: pentingnya mencatat arus kas, memisahkan uang usaha dari uang konsumsi, serta menyisihkan dana cadangan sebelum musim paceklik tiba.
Kontra: Kerentanan terhadap Siklus Komoditas
Di sisi lain, pembiayaan yang menempel pada satu komoditas menyimpan risiko yang tidak kecil. Harga minyak sawit mentah (crude palm oil/CPO) bergerak fluktuatif, dipengaruhi permintaan global, kebijakan bea keluar, hingga dinamika ekspor ke Eropa dan India. Ketika harga turun tajam secara year-on-year, pendapatan pekebun menyusut, sementara kewajiban angsuran tetap berjalan. Di titik inilah kualitas kredit bisa tertekan, terutama bila penyaluran sebelumnya dilakukan tanpa analisis kapasitas bayar yang memadai.
Risiko lain datang dari sisi regulasi. Aturan antideforestasi Uni Eropa (EUDR) menuntut ketertelusuran asal komoditas, yang berpotensi mempersempit pasar bagi pekebun kecil dengan dokumentasi lahan tidak lengkap. Ada pula persoalan kapasitas: satu mantri kerap membina ratusan debitur sekaligus, sehingga kedalaman pendampingan bisa menurun seiring bertambahnya portofolio. Bila pengawasan longgar, penyaluran berlebih kepada satu pekebun dapat memicu beban utang yang tidak proporsional.
Proyeksi dan Sentimen Pasar
Ke depan, fundamental sektor ini masih ditopang permintaan global yang relatif stabil, seiring meningkatnya kebutuhan minyak nabati untuk pangan dan energi. Namun sentimen pasar tetap sensitif terhadap pergerakan harga komoditas dan kebijakan perdagangan negara tujuan ekspor. Bank yang menyalurkan kredit di sentra sawit perlu menjaga keseimbangan antara ekspansi dan kehati-hatian, termasuk diversifikasi sektor pembiayaan di wilayah yang sama.
Dengan demikian, kisah mantri di Ogan Komering Ilir bukan sekadar cerita lapangan. Ia mencerminkan cara kerja inklusi keuangan Indonesia: tumbuh dari kedekatan, diuji oleh siklus komoditas, dan bertahan bergantung pada kualitas analisis serta disiplin manajemen risiko. Selama petani dan lembaga keuangan mampu menjaga kedua sisi itu, pembiayaan perdesaan bisa tetap menjadi jembatan, bukan jebakan.







Comments (0)