 yudi-kurniawan
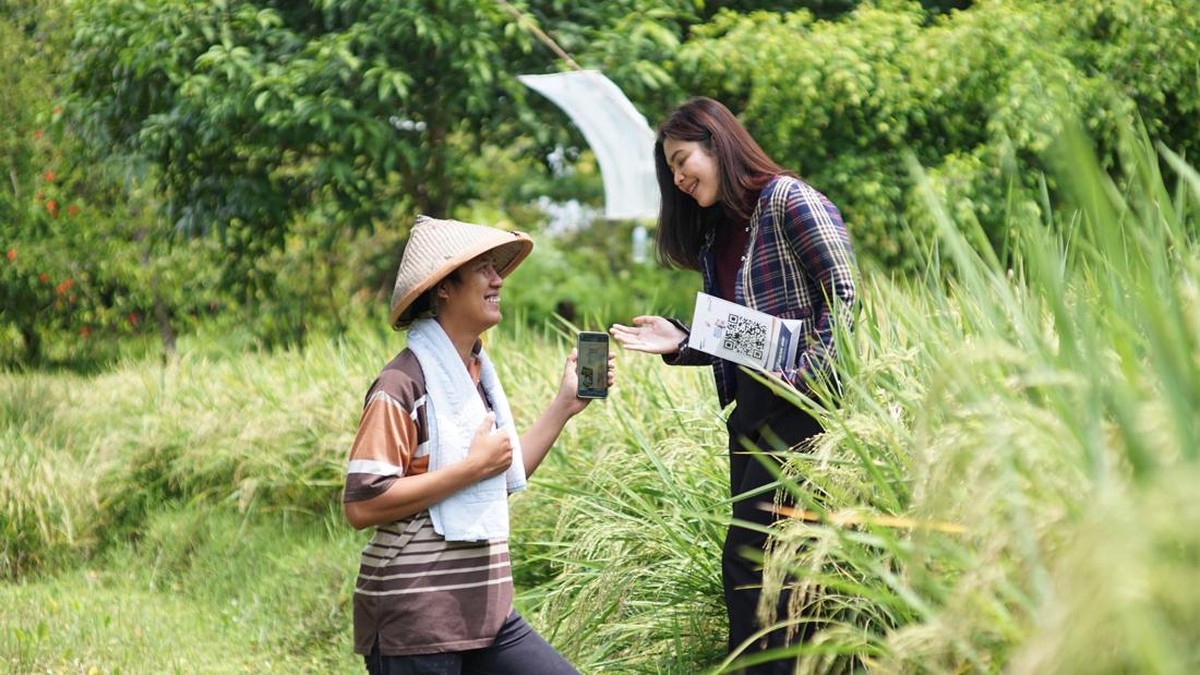
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dari 85,1 persen pada 2022. Namun, di wilayah perdesaan dengan karakter geografis menantang seperti Kabupaten Ogan Komering Ilir, Sumatera Selatan, angka itu tidak serta-merta berarti setiap petani sawit punya rekening yang aktif dan produktif. Di kabupaten yang luasnya mencapai 19.000 kilometer persegi—lebih besar dari Provinsi Bali—jarak dari rumah ke kantor cabang bank bisa menempuh hitungan jam, bahkan sehari perjalanan pulang-pergi. Di titik inilah peran mantri bank, tenaga pemasar mikro yang bertugas turun langsung ke lapangan, menjadi ujung tombak yang menentukan apakah petani kecil masuk ke sistem keuangan formal atau tetap bertahan di lingkaran rentenir.
Salah satu tenaga mantri di wilayah tersebut, Alifia, menjalankan fungsi yang oleh industri perbankan disebut sebagai "relationship manager mikro". Tugasnya bukan sekadar mengejar target penyaluran kredit. Ia harus memetakan kebun, menilai kapasitas bayar dari siklus panen kelapa sawit yang berlangsung setiap dua pekan, hingga menyesuaikan skema angsuran dengan musim panen. Pendekatan semacam ini berbeda dari kredit konsumtif konvensional yang cicilannya bersifat bulanan dan kaku. "Pendekatannya harus empati. Kalau kita datang dengan solusi yang tepat, petani justru merasa dibantu, bukan dibebani," ujar Alifia, dikutip dari keterangan resmi perseroan.
Di Satu Sisi: Inklusi Keuangan sebagai Penggerak Ekonomi Daerah
Perkebunan kelapa sawit rakyat di Sumatera Selatan menopang sekitar 1,2 juta hektare lahan, dengan produksi tahunan yang berkontribusi signifikan terhadap ekspor provinsi. Data Badan Pusat Statistik (BPS) menunjukkan sektor pertanian menyumbang sekitar 13,6 persen terhadap Produk Domestik Regional Bruto (PDRB) Sumsel pada 2023. Ketika petani memiliki akses ke lembaga keuangan formal, mereka cenderung memperoleh suku bunga lebih rendah dibanding pinjaman informal yang bisa mencapai 5 hingga 10 persen per bulan. Perbankan sebagai lembaga yang diawasi OJK menawarkan bunga kredit mikro di kisaran satu digit hingga belasan persen per tahun—perbedaannya sangat besar bagi marjin petani.
Mekanisme turun lapangan juga memperbaiki kualitas data kredit. Dengan mengunjungi langsung lokasi kebun, mantri bisa memverifikasi luas lahan, kondisi pohon, dan usia tanam, sehingga risiko gagal bayar dapat dipetakan lebih akurat. Dalam bahasa teknis, ini memperkecil asymmetric information alias kesenjangan informasi antara bank dan peminjam, penyebab utama kredit macet.
Di Sisi Lain: Tantangan Struktural yang Belum Terselesaikan
Di sisi lain, pendekatan personal seperti ini punya keterbatasan fundamental. Rasio petugas mikro terhadap jumlah debitur sangat timpang. Jika satu mantri mengelola ratusan hingga ribuan nasabah yang tersebar di area sulit dijangkau, biaya operasional per nasabah menjadi mahal dan tidak efisien. Dalam industri, ini dikenal sebagai biaya intermediasi yang tinggi—bagian dari alasan mengapa suku bunga kredit mikro tetap lebih tinggi dibanding kredit korporasi.
Risiko lain adalah sentimen pasar terhadap komoditas. Harga crude palm oil (CPO) bersifat volatil dan dipengaruhi permintaan global. Ketika harga jatuh, pendapatan petani merosot, sementara kewajiban angsuran berjalan terus. Tanpa skema restrukturisasi yang lentur, boom kredit bisa berubah menjadi kenaikan kredit bermasalah atau non-performing loan (NPL). Beberapa analis memperkirakan rasio NPL segmen mikro perbankan nasional berada di kisaran 2 sampai 3 persen—masih terkendali, tetapi rentan bila terjadi guncangan harga komoditas.
"Pemberdayaan keuangan perdesaan tidak boleh berhenti pada penyaluran kredit. Perlu edukasi literasi keuangan agar petani tidak terjebak konsumsi, melainkan memutar modal untuk produktivitas kebun," kata pengamat ekonomi perbankan dalam sebuah diskusi industri.
Proyeksi dan Fundamental Jangka Panjang
Bila ditimbang secara fundamental, kehadiran mantri di kebun-kebun sawit memperkuat fondasi ekonomi desa. Efek bergandanya nyata: modal yang masuk digunakan untuk perawatan tanaman, pembelian pupuk, dan diversifikasi usaha. Ini sejalan dengan target pemerintah menaikkan rasio kredit usaha mikro, kecil, dan menengah terhadap total kredit, yang hingga kini masih di bawah 20 persen.
Namun, keberlanjutan model ini bergantung pada tiga faktor: kualitas pembinaan petugas, sistem digitalisasi penilaian kredit untuk menekan biaya, serta perlindungan dari gejolak harga komoditas. Tanpa itu, kisah sukses di satu kebun sulit direplikasi di ribuan kebun lain. Pada akhirnya, pertanyaannya bukan sekadar berapa banyak rekening yang dibuka, melainkan seberapa tahan portofolio perdesaan menghadapi siklus ekonomi—sebuah ujian likuiditas sekaligus empati yang berjalan berdampingan.













Comments (0)