 arif-budianto
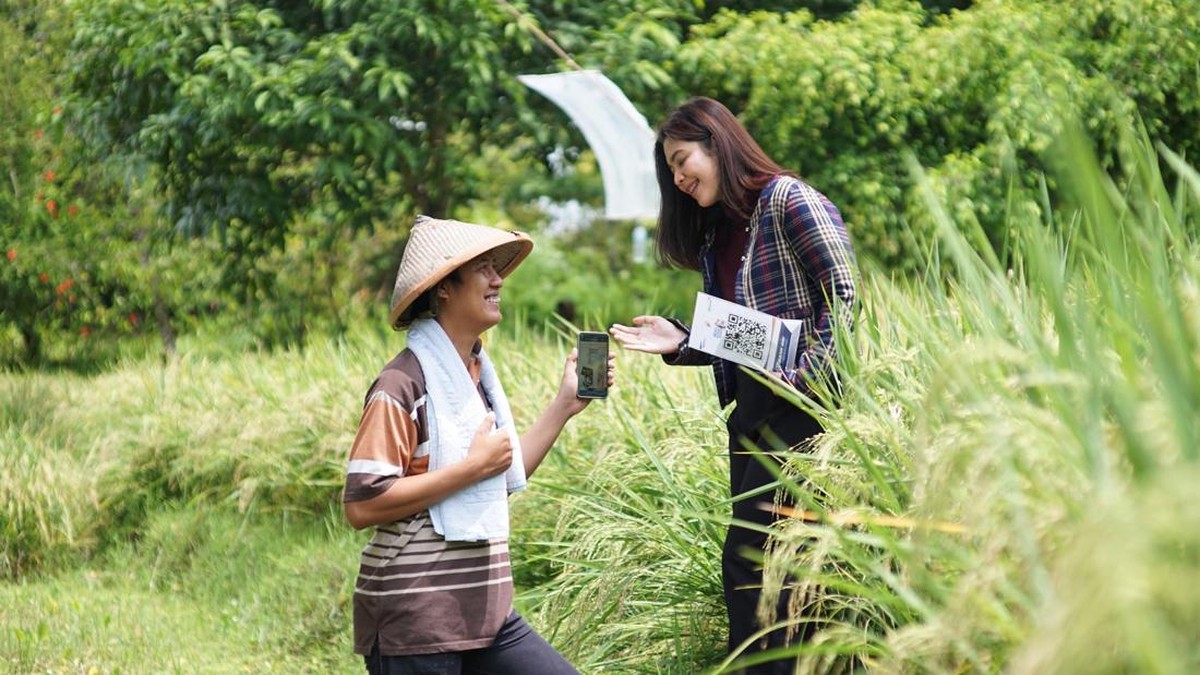
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dari 85,1 persen pada periode yang sama tahun sebelumnya. Namun di balik angka agregat tersebut, masih terdapat kantong-kantong wilayah dengan rasio penetrasi perbankan yang rendah, terutama di kawasan perkebunan sawit di Sumatera Selatan. Di sinilah peran mantri—petugas pemasaran bank yang menjangkau nasabah mikro—menjadi krusial dalam menjaga akses pembiayaan tetap terbuka.
Ketimpangan Akses Keuangan di Kawasan Perkebunan
Provinsi Sumatera Selatan merupakan salah satu lumbung sawit nasional. Berdasarkan data Badan Pusat Statistik (BPS), luas perkebunan kelapa sawit di provinsi ini mencapai sekitar 1,2 juta hektare pada 2023, dengan produksi crude palm oil (CPO) yang menyumbang porsi signifikan terhadap total nasional. Di sisi lain, sektor perbankan mencatat rasio kredit terhadap produk domestik regional bruto (PDRB) di wilayah ini masih tertinggal dibandingkan provinsi-provinsi di Jawa.
Alifia, seorang mantri bank di Kabupaten Ogan Komering Ilir (OKI), menjadi salah satu ujung tombak yang menjembatani kesenjangan tersebut. Wilayah OKI dikenal memiliki karakteristik geografis berupa hamparan perkebunan yang luas dengan infrastruktur jalan yang belum sepenuhnya memadai. Kondisi ini menciptakan tantangan likuiditas tersendiri bagi petani plasma maupun pekebun swadaya yang membutuhkan modal kerja untuk pemeliharaan tanaman, pembelian pupuk, hingga biaya panen.
Pendekatan Empati sebagai Strategi Bisnis
Di satu sisi, pendekatan yang dilakukan Alifia mencerminkan pergeseran paradigma perbankan dari sekadar penyalur kredit menjadi mitra pemberdayaan ekonomi perdesaan. Ia mendekati debitur bukan dengan pendekatan transaksional semata, melainkan dengan empati terhadap siklus usaha yang dihadapi pekebun. Pemahaman atas musim panen, fluktuasi harga tandan buah segar (TBS), serta kebutuhan modal di setiap tahap produksi menjadi dasar dalam merancang solusi pembiayaan yang tepat.
Pendekatan semacam ini sejalan dengan tren industri perbankan yang mengedepankan hubungan jangka panjang dengan nasabah mikro. Dalam konteks portofolio, kualitas kredit yang terjaga tercermin dari rasio non-performing loan (NPL) segmen mikro yang relatif stabil. Bank Indonesia mencatat NPL kredit usaha mikro secara nasional berada di kisaran 3 persen pada akhir 2023, lebih rendah dibandingkan beberapa segmen kredit lainnya.
Pro dan Kontra Penyaluran Kredit Sektor Sawit
Namun, di sisi lain, penyaluran kredit ke sektor sawit kerap menghadapi tantangan sentiment pasar global. Harga CPO yang fluktuatif akibat kebijakan ekspor, permintaan global, hingga dinamika harga minyak nabati pesaing membuat proyeksi pendapatan pekebun sulit diprediksi. Ketika harga TBS turun tajam, kemampuan debitur untuk memenuhi kewajiban cicilan dapat tertekan. Ini menjadi risiko yang harus dimitigasi dengan penilaian kelayakan yang konservatif.
Sisi positifnya, pembiayaan yang tepat sasaran terbukti mendorong pertumbuhan ekonomi desa. Peningkatan kapasitas produksi pekebun berkontribusi pada pendapatan rumah tangga yang lebih tinggi, yang pada gilirannya mendorong konsumsi dan menciptakan efek berganda di tingkat lokal. Sektor riil yang bergerak turut memperkuat fundamental ekonomi daerah. Sebaliknya, kredit yang salah sasaran berpotensi menimbulkan capital outflow tidak langsung, ketika dana mengalir ke aktivitas konsumtif tanpa menambah kapasitas produksi.
Menjaga Tren Fundamental Lewat Literasi Keuangan
Kehadiran mantri seperti Alifia juga berkontribusi pada literasi keuangan masyarakat. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK, indeks literasi keuangan Sumatera Selatan masih berada di bawah rata-rata nasional. Dengan edukasi berkelanjutan mengenai pengelolaan arus kas, pencatatan usaha, dan pemisahan keuangan rumah tangga dengan usaha, diharapkan rasio kredit bermasalah dapat ditekan sekaligus meningkatkan valuasi ekonomi usaha mikro.
"Pendampingan yang berkelanjutan kepada nasabah mikro bukan hanya soal menyalurkan kredit, tetapi juga memastikan dana tersebut benar-benar produktif dan mendukung keberlanjutan usaha," kata seorang analis ekonomi perbankan.
Ke depan, tantangan tidak ringan. Perubahan iklim, fluktuasi harga komoditas global, dan kebutuhan adopsi teknologi pertanian yang lebih efisien menjadi pekerjaan rumah bersama. Namun dengan model pendampingan yang mengedepankan empati dan pemahaman siklus usaha, akses keuangan di kantong-kantong produksi sawit diharapkan terus menguat. Yang jelas, fundamental ekonomi perdesaan hanya dapat terjaga bila arus pembiayaan mengalir hingga ke lapisan paling bawah, tempat roda perekonomian nyata berputar.















Comments (0)