 yudi-kurniawan
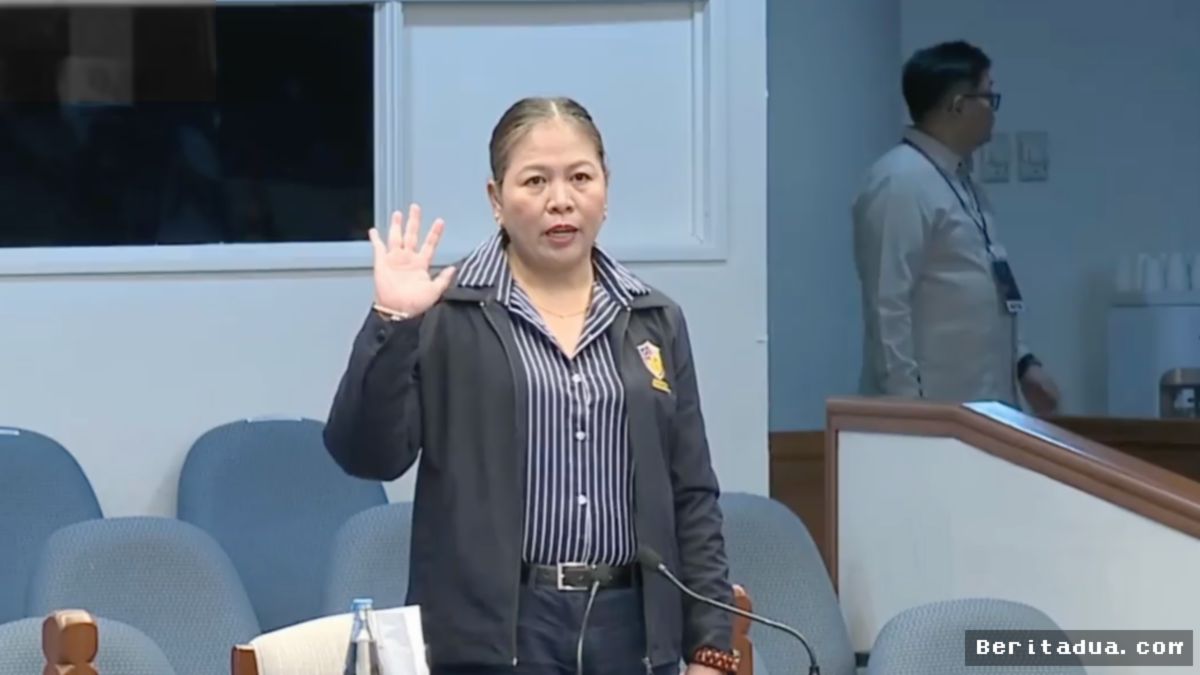
Suasana tegang menyelimuti ruang sidang di Manila ketika transparansi finansial pejabat tinggi Filipina kembali dipertanyakan di hadapan publik. Di tengah proses investigasi dan persidangan politis yang menyoroti Wakil Presiden Sara Duterte, sebuah fakta hukum yang mengejutkan terungkap dari kesaksian pejabat resmi. Dokumen transparansi yang selama ini menjadi benteng utama melawan korupsi di negara tersebut ternyata memiliki celah struktural yang cukup signifikan.
Seorang petugas pencatat dari Kantor Ombudsman Filipina memberikan kesaksian kunci yang mengubah arah perdebatan publik mengenai harta kekayaan pejabat negara. Dalam kesaksiannya, ia mengonfirmasi bahwa formulir resmi Laporan Aset, Liabilitas, dan Kekayaan Bersih (Statement of Assets, Liabilities and Net Worth atau SALN) tidak mewajibkan pejabat publik untuk mencantumkan nilai atau biaya akuisisi atas kepemilikan bisnis mereka.
Celah Regulasi dalam Formulir SALN
Pernyataan tersebut mencuat saat tim pemeriksa meneliti rincian kekayaan Sara Duterte. Ketidaktersediaan kolom khusus untuk biaya akuisisi bisnis membuat masyarakat dan lembaga pengawas kesulitan melacak asal-usul modal serta akumulasi kekayaan yang sebenarnya dari seorang pejabat publik. Fakta ini menegaskan bahwa dokumen SALN—yang seharusnya menjadi instrumen akuntabilitas utama—memiliki keterbatasan teknis dalam mendeteksi potensi konflik kepentingan.
"Secara format resmi, memang tidak ada ruang atau kolom khusus dalam formulir SALN yang meminta pejabat untuk memerinci berapa biaya yang mereka keluarkan saat mengalihkan atau mengalokasikan dana untuk akuisisi bisnis," ujar saksi dari Kantor Ombudsman di hadapan majelis pemeriksa.
Kondisi ini menyulitkan para penyidik anti-korupsi untuk memverifikasi apakah transaksi bisnis yang dilakukan oleh pejabat sesuai dengan profil pendapatan resmi mereka atau justru mengindikasikan adanya pencucian uang dan gratifikasi terselubung.
Analisis Perbandingan Keterbukaan Informasi SALN
Untuk memahami sejauh mana celah akuntabilitas ini memengaruhi pengawasan publik, berikut adalah analisis perbandingan antara ketentuan pelaporan yang ada saat ini dengan standar transparansi finansial ideal:
| Kategori Deklarasi Harta | Ketentuan Formulir SALN Saat Ini | Potensi Celah / Implikasi Hukum |
|---|---|---|
| Kepemilikan Bisnis | Menyebutkan nama entitas & jenis usaha. | Nilai akuisisi & modal awal tidak wajib dicantumkan. |
| Aset Bergerak & Properti | Mencantumkan harga perolehan & nilai pasar. | Rentan terhadap penilaian mandiri yang tidak akurat. |
| Kewajiban & Utang | Menuliskan total nominal utang. | Sumber pendanaan akuisisi sering kali tersamarkan. |
Dampak Terhadap Kasus Sara Duterte dan Reformasi Hukum
Pengungkapan fakta ini memberikan angin segar sekaligus tantangan baru dalam dinamika politik Filipina. Bagi pihak pembela Sara Duterte, temuan ini menunjukkan bahwa tuduhan ketidakcocokan laporan keuangan tidak bisa begitu saja dialamatkan sebagai pelanggaran hukum sengaja, melainkan akibat keterbatasan format administratif yang ditetapkan oleh negara. Sebaliknya, bagi pihak penuntut, celah ini dinilai dimanfaatkan secara sistematis untuk menyembunyikan kekayaan sebenarnya.
Para pengamat politik dan aktivis anti-korupsi menyoroti beberapa poin penting terkait urgensi reformasi hukum di Filipina:
- Revisi Total Formulir SALN: Mengubah regulasi agar setiap pejabat publik wajib melaporkan rincian transaksi bisnis, termasuk nilai akuisisi dan sumber dana perolehan.
- Penguatan Wewenang Ombudsman: Memberikan hak akses penuh bagi Ombudsman untuk memverifikasi perbankan pejabat tanpa terhambat aturan administratif.
- Transparansi Komprehensif: Memastikan seluruh keluarga inti pejabat juga mengumumkan kepemilikan saham dan akuisisi perusahaan secara terbuka.
Kasus ini menandai babak baru dalam perjuangan transparansi pemerintahan di Manila. Ketika proses hukum terhadap Sara Duterte terus bergulir, publik kini tidak hanya menantikan nasib sang Wakil Presiden, tetapi juga menuntut perombakan total pada sistem pelaporan kekayaan negara yang dinilai sudah usang dan penuh celah.


Comments (0)