 arif-budianto
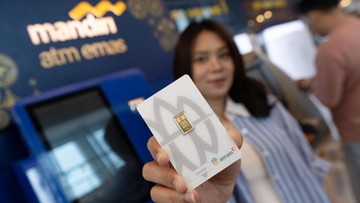
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal IV 2025, industri perbankan nasional mencatat perkembangan baru dalam lini bisnis produk bernilai intrinsik tinggi. Bank Mandiri resmi mengantongi lisensi bulion dari regulator, sebuah izin yang membuatnya menjadi bank konvensional pertama di Indonesia yang memperoleh fasilitas tersebut. Konsekuensi langsungnya, layanan transaksi emas kini terintegrasi penuh ke dalam super apps Livin' by Mandiri, memperluas akses nasabah ritel terhadap instrumen safe haven yang selama ini lebih banyak dijangkau melalui pedagang emas atau platform perdagangan komoditas terpisah.
Makna Lisensi Bulion bagi Lanskap Perbankan
Lisensi bulion dari OJK memberi landasan hukum bagi bank untuk memperdagangkan emas batangan secara langsung, termasuk menyimpan, membeli kembali, hingga menyalurkan produk emas kepada nasabah. Sebelumnya, aktivitas serupa umumnya dijalankan melalui entitas anak, perusahaan efek, atau kemitraan dengan pedagang emas bersertifikat. Langkah ini menandai pergeseran struktural: bank tidak lagi sekadar penyalur kredit, tetapi juga distributor instrumen lindung nilai (hedging) berbasis aset fisik.
Secara fundamental, emas memiliki korelasi rendah terhadap pasar saham dan obligasi. Dalam konteks portofolio, aset ini kerap diposisikan sebagai peredam volatilitas ketika sentimen pasar memburuk. Rasio likuiditas logam mulia juga relatif tinggi karena mudah dicairkan kembali menjadi rupiah, meski dengan spread jual-beli yang perlu dicermati nasabah.
Pro: Inklusi Keuangan dan Efisiensi Transaksi
Di satu sisi, integrasi layanan emas ke dalam aplikasi perbankan digital berpotensi memperkuat inklusi keuangan. Nasabah tidak lagi perlu mengunjungi gerai fisik untuk membeli emas dalam denominasi kecil, misalnya 0,1 gram hingga 1 gram. Prosesnya dapat dilakukan dalam hitungan menit, dengan pencatatan kepemilikan yang tersimpan secara digital. Hal ini menurunkan friksi biaya transaksi dan memperluas basis investor ritel, terutama generasi muda yang terbiasa mengakses layanan keuangan lewat telepon pintar.
Dari kacamata industri, langkah ini juga mendiversifikasi sumber pendapatan berbasis biaya (fee based income) di tengah tekanan margin bunga bersih akibat siklus penurunan suku bunga Bank Indonesia. Proyeksi sejumlah analis menempatkan kontribusi bisnis emas terhadap pendapatan nonbunga masih dalam kisaran satu digit pada tahap awal, namun tren pertumbuhannya diprediksi mengikuti pola pemain global seperti bank-bank di Turki dan India yang lebih dulu mengadopsi model serupa.
"Pemberian lisensi bulion menunjukkan regulator mendorong pendalaman pasar keuangan sekaligus memberi alternatif investasi yang lebih terawasi dibandingkan kanal informal," ujar seorang analis perbankan di Jakarta, yang meminta identitasnya tidak disebut karena kebijakan internal perusahaannya.
Kontra: Risiko Harga, Spread, dan Perilaku Konsumen
Di sisi lain, sejumlah ekonom mengingatkan bahwa emas bukan instrumen bebas risiko. Harga emas global mengalami kenaikan dan penurunan yang dipengaruhi suku bunga The Fed, nilai tukar dolar AS, serta tensi geopolitik. Capital outflow dari pasar negara berkembang dapat melemahkan rupiah dan mendorong harga emas domestik naik, tetapi kondisi sebaliknya juga bisa terjadi dalam waktu singkat. Nasabah yang membeli pada puncak tren berisiko mengalami kerugian valuasi jika harga terkoreksi.
Risiko lain adalah spread atau selisih harga beli dan jual kembali. Pada produk emas digital, spread bisa lebih lebar dibandingkan emas fisik bersertifikat Antam karena mencakup biaya penyimpanan dan administrasi. Tanpa literasi yang memadai, masyarakat berpotensi salah memahami emas sebagai instrumen berimbal hasil tinggi, padahal fungsi utamanya adalah preservasi nilai jangka panjang. Ada pula kekhawatiran soal keamanan siber: kepemilikan emas digital menuntut perlindungan data dan autentikasi berlapis agar tidak disalahgunakan pihak ketiga.
Dari perspektif makro, kehadiran layanan ini dapat menggerakkan dana masyarakat yang selama ini disimpan dalam bentuk tabungan berbunga rendah menuju aset emas. Jika arusnya besar, potensi pergeseran likuiditas perbankan perlu diantisipasi, meski sejauh ini skalanya diperkirakan masih terbatas. OJK sendiri menegaskan pentingnya transparansi harga acuan dan tata kelola penyimpanan fisik emas yang menjadi underlying produk.
Secara keseluruhan, langkah Bank Mandiri memperkaya pilihan investasi ritel sekaligus menandai tren konvergensi antara perbankan, teknologi finansial, dan komoditas. Keberhasilan jangka panjangnya akan bergantung pada kualitas edukasi nasabah, keandalan infrastruktur digital, dan konsistensi pengawasan regulator dalam menjaga integritas pasar emas domestik.















Comments (0)