 lukman-hakim
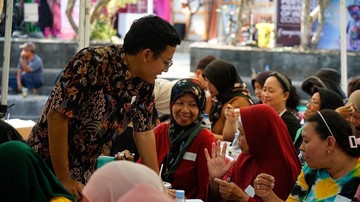
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2025, jumlah pelaku UMKM di Indonesia mencapai sekitar 65,5 juta unit, dengan kontribusi terhadap Produk Domestik Bruto (PDB) sekitar 61 persen dan penyerapan tenaga kerja hampir 97 persen dari total angkatan kerja nasional. Angka ini menegaskan bahwa sektor UMKM merupakan tulang punggung perekonomian, sekaligus kelompok yang paling rentan terhadap guncangan likuiditas dan risiko operasional. Dalam konteks itulah, sejumlah perusahaan asuransi mulai memperluas perannya dari sekadar penjual produk menjadi penyedia literasi keuangan bagi pelaku usaha kecil.
Literasi Keuangan: Fondasi Pengelolaan Usaha yang Berkelanjutan
Literasi keuangan bukan sekadar kemampuan menghitung untung dan rugi harian. Dalam terminologi ekonomi, literasi keuangan mencakup pemahaman atas arus kas (cash flow), pemisahan aset usaha dan aset pribadi, pengelolaan utang, hingga kesadaran atas kebutuhan proteksi terhadap risiko yang tidak terduga. Indeks Literasi dan Inklusi Keuangan (SNLIK) yang dirilis Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS) pada 2024 menempatkan indeks literasi keuangan nasional di level sekitar 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Artinya, masih ada selisih (gap) sekitar 9,6 poin persentase antara masyarakat yang sudah memiliki akses produk keuangan dan mereka yang benar-benar memahami cara menggunakannya secara tepat.
Di sisi lain, data Asosiasi Asuransi Umum Indonesia (AAUI) menunjukkan penetrasi asuransi umum terhadap PDB masih berada di kisaran 1,4 persen, jauh tertinggal dibandingkan negara-negara ASEAN lain seperti Malaysia dan Thailand yang berada di atas 2,5 persen. Kesenjangan ini mengindikasikan bahwa proteksi usaha belum menjadi prioritas bagi mayoritas pelaku UMKM, yang umumnya lebih fokus pada ekspansi penjualan ketimbang mitigasi risiko. Kegiatan literasi keuangan seperti yang dilakukan sejumlah perusahaan asuransi menjadi penting karena menyasar langsung persoalan rendahnya pemahaman ini.
"Pelaku UMKM sering kali baru menyadari pentingnya proteksi setelah musibah terjadi. Padahal, satu kebakaran atau satu gagal panen bisa menghapus modal kerja yang dibangun bertahun-tahun," ujar seorang analis risiko industri keuangan.
Dua Sisi Pandang: Peluang atau Beban Baru?
Di satu sisi, masuknya perusahaan asuransi ke ranah literasi keuangan membuka peluang besar bagi UMKM untuk naik kelas. Dengan pemahaman yang lebih baik, pelaku usaha dapat menyusun laporan keuangan yang bankable, sehingga lebih mudah mengakses kredit modal kerja (KUR) dengan suku bunga yang lebih rendah. Pemerintah sendiri menargetkan penyaluran KUR tahun 2025 mencapai sekitar Rp300 triliun, dengan fokus pada sektor produktif. UMKM yang mampu menunjukkan portofolio keuangan yang rapi berpotensi menyerap porsi lebih besar dari plafon tersebut.
Di sisi lain, muncul sejumlah tantangan. Pertumbuhan premi asuransi umum pada 2024 tercatat sekitar 6,7 persen year-on-year, lebih lambat dibandingkan pertumbuhan kredit perbankan yang berada di kisaran 10,4 persen pada periode yang sama. Kesenjangan laju ini memunculkan pertanyaan apakah edukasi yang diberikan benar-benar berujung pada peningkatan penggunaan produk, atau hanya menjadi aktivitas pemasaran semata. Selain itu, sebagian pelaku UMKM masih menganggap premi sebagai biaya tambahan, bukan bagian dari strategi manajemen risiko, terutama di tengah tekanan inflasi dan melemahnya daya beli rumah tangga.
Sentimen pasar juga perlu dicermati. Ketika likuiditas sektor keuangan mengetat dan terjadi capital outflow dari pasar obligasi, perusahaan asuransi cenderung lebih selektif dalam mengelola rasio klaim dan profitabilitas. Kondisi ini dapat membuat ruang fiskal untuk program literasi gratis menjadi terbatas, sehingga keberlanjutannya sangat bergantung pada kondisi fundamental industri.
Proyeksi dan Tantangan Ke Depan
Ke depan, sejumlah proyeksi menunjukkan bahwa kebutuhan proteksi bagi sektor UMKM akan terus tumbuh, seiring meningkatnya nilai transaksi ekonomi digital yang diproyeksikan menembus Rp4.800 triliun pada 2027. Kebutuhan asuransi mikro, asuransi properti usaha, hingga perlindungan terhadap risiko gangguan usaha (business interruption) diprediksi menjadi segmen yang paling cepat berkembang, dengan estimasi pertumbuhan premi di atas 10 persen per tahun hingga 2030.
Namun, proyeksi ini hanya dapat terealisasi jika ekosistem pendukungnya terbangun. Dibutuhkan kolaborasi antara regulator, asosiasi, lembaga keuangan, dan pelaku usaha agar literasi keuangan tidak berhenti pada kegiatan seremonial. Pada akhirnya, valuasi sektor UMKM sebagai penggerak ekonomi tidak hanya diukur dari jumlah unit usaha, tetapi juga dari seberapa tahan mereka terhadap guncangan. Di titik itu, pemahaman atas proteksi dan pengelolaan risiko menjadi penentu, bukan sekadar pelengkap.












Comments (0)