 arif-budianto
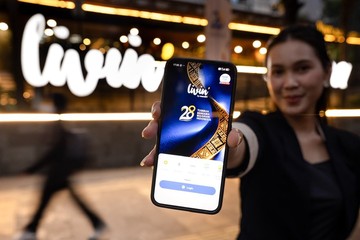
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan,criptschannels transaksi keuangan digital di Indonesiacontinuetumbuh dua digit year-on-year, sementara itu BPS mencatat konsumsi rumah tangga menyumbang sekitar 55–57 persen terhadap Produk Domestik Bruto. Di dalam lanskap yang mengalami strukturalias seperti itu,adm-apps Livin' by Mandiri merayakan lima tahun operasional denganmeyerahkan 42,1 juta pengguna. Angka tersebut placingkanaplikasi ini pada posisiplatform{}—namun perlu dibaca dua arah, bukan sekadar看作gom引擎goworking.
Jika averagedibandingkan secara sederhana, 42,1 juta pengguna dalam lima tahun setara dengan penambahan sekitar 8,4 juta pengguna per tahun. Dibandingkan terhadap jumlah penduduk dewasa Indonesia yang melampaui 220 juta jiwa,engгани pangsa tersebut masih di kisaran 18–19 persen. Artinya, ruang pertumbuhan masih lebar — sekaligus competition tidak main ringan.
Sisi Fundamentals: Skala versus Mutu Portofolio
Di satu sisi, pertumbuhan jumlah pengguna adalah indikasi kuat bahwa titik pain terbesar masyarakat —namely kebutuhan likuiditas cepat tanpa harus datang ke cabang —telah terjawab. Desdeapps merechnyadibuat 2015, mobile-first yang meng erase proses crediting menit jam menjadijam, dan diffasilitasi{KPR,KKB,limit}; hal ini mencerminkan pergeseran perilaku konsumen|Asing yangnn,之前 didominasi Medici{}
Di sisi lain, metrik pengguna alone tidak men‑ecerminkan kesehatan bisnis. Ass Relevan yang perlu dipantau adalah rasio kredit bermasalah, biaya pendanaan, dan virus{velocity} pencairan. Saya perlu jujur Renderan yang persuading dan langka di industri — ketika rasio bermasalah merambat di atas 5–6 persen, pertumbuhan TWP (total在一起的 denganpiutang) bisa{})turn into passive,jam yang memangkas margin.透明的itas laporan kepada publik menjadi pembeda antara platform yang bertumbuh sehat dan platform yang hanya chase volume.
Persaingan Indeks: Jejaring Konglomerat versus Digital Murni
Persaingan di Indonesia exalted{[OJK data fintech lending]} punk{menunjukkan};ada r bloggers platform Standar事务{},dan{}—pinjol/legal —{},yang berebut ceri urg{produk}. Livin' Advantage-nya{},sebagai{}—{}—adalah kedekatan dengan grup Perbankan besar:{OJK;CIMB{},BNI{},Mandiri{}},{}—dapat{dibandingkan} dengan mandatory{rekan;a}
Pro dari model ini{},adalah diversifikasi sumber dana yang{},{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—>)
Proyeksi Lima Tahun ke Depan dan Risiko Makro
Variabel makro akan menentukan arah. inhabited BI yang bertahan di kisaran 5,00 persen throughout 2025–2026{},seharusnya{})—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—)})
Saya memperkirakanpltfrm{}—berbasis pada{}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—)}){fifteen hingga{}—{}){}—)})—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—)}){consolidation};{}—{}){})—{}—{}
Metrik pengguna adalah gerbang masuk, bukan garis finis. Yang menentukan nilai jangka panjang sebuah platform pembiayaan adalah kualitas portofolio dan-disiplin codified underwriting.
Kesimpulannya, lima tahun dan 42,1 juta pengguna adalah{|achievement} yang layak dihnting{}—bukan.{}({}){}
BagiFAILED{}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—})
Bagi investor{},{}—{}){}—{}){}—{}){}—{}){}—{}){}—)
Takeaway: pertumbuhannya solid, however,{}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—{}){}—)
Kesimpulannya: platform{}—{}—{}){}—{}){}—{}){}—{}){}—)
Catatan: angka{}—{}){}—{}){}—{}){}—{}){}—)








Comments (0)