 mega-lestari
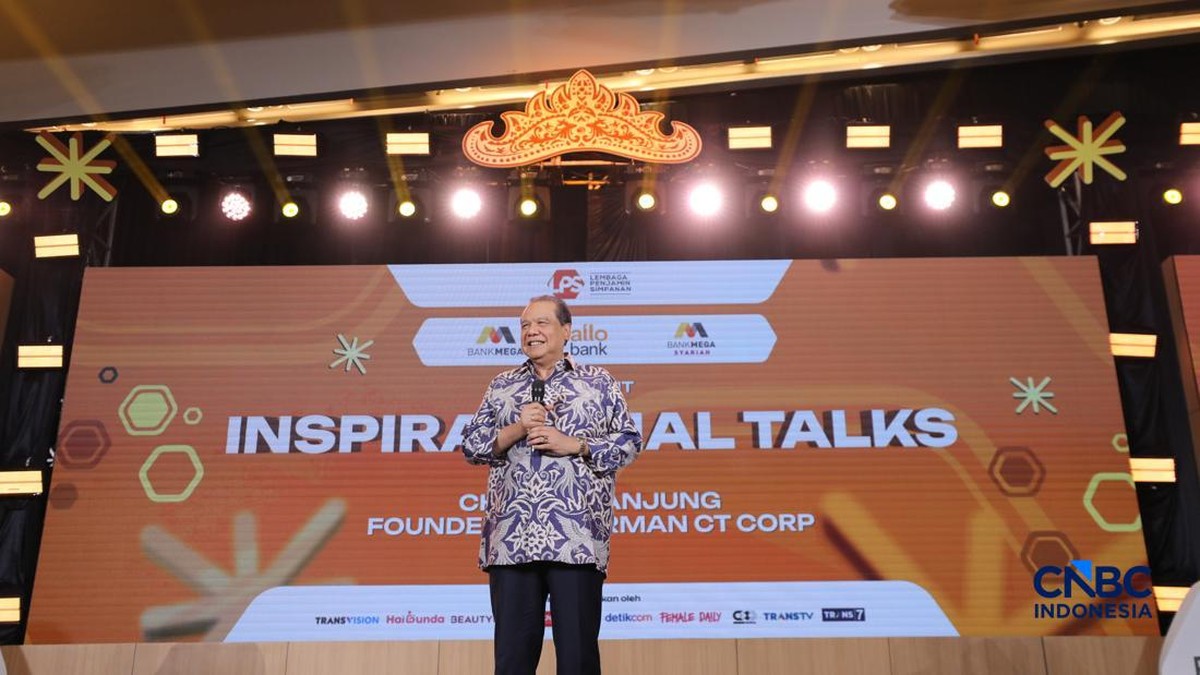
Berdasarkan data Otoritas Jasa Keuangan (OJK) per triwulan ketiga 2025, indeks literasi keuangan nasional baru menyentuh angka 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Kesenjangan sekitar 10 poin persentase antara kedua indikator ini menunjukkan bahwa banyak masyarakat sudah memiliki akses ke produk keuangan, namun belum sepenuhnya memahami cara mengelolanya secara produktif. Fenomena inilah yang menjadi latar belakang penyelenggaraan Lampung Financial Festival 2026, sebuah ajang yang mempertemukan pelaku usaha, akademisi, dan otoritas keuangan untuk membahas strategi membangun usaha di tengah gejolak ekonomi global.
Kegiatan ini menghadirkan sejumlah figur yang memiliki rekam jejak panjang di sektor keuangan dan bisnis. Mereka berbagi pengalaman tentang bagaimana merintis usaha dari nol, menjaga likuiditas saat pasar bergejolak, hingga membaca tren kebijakan moneter yang kerap berubah cepat. Bagi pelaku UMKM di daerah, kehadiran tokoh-tokoh tersebut menjadi semacam jembatan antara teori ekonomi makro dan praktik usaha mikro sehari-hari.
Fundamental Ekonomi Lampung: Modal Awal yang Sering Diabaikan
Provinsi Lampung mencatat pertumbuhan ekonomi 4,85 persen secara year-on-year pada 2025, sedikit di bawah rata-rata nasional yang berada di kisaran 5,0 persen. Meski demikian, sektor pertanian, perdagangan, dan industri pengolahan masih menjadi tulang punggung dengan kontribusi gabungan mencapai lebih dari 60 persen terhadap Produk Domestik Regional Bruto (PDRB) setempat. Angka ini menjelaskan mengapa tema kewirausahaan berbasis sumber daya lokal menjadi relevan dalam forum tersebut.
Di satu sisi, pertumbuhan yang stabil memberi ruang bagi pelaku usaha untuk melakukan ekspansi bertahap. Rasio kredit perbankan terhadap PDRB di Lampung juga masih tergolong moderat, yang berarti masih ada ruang pendalaman sektor keuangan. Di sisi lain, ketergantungan pada komoditas primer membuat ekonomi daerah rentan terhadap fluktuasi harga global dan perubahan sentimen pasar. Ketika permintaan ekspor melemah, dampaknya terasa langsung pada pendapatan rumah tangga dan daya beli masyarakat.
Dalam konteks inilah para pembicara menekankan pentingnya diversifikasi usaha. Pelaku UMKM yang hanya mengandalkan satu lini produk dinilai lebih rapuh menghadapi guncangan dibanding mereka yang memiliki portofolio usaha berlapis. Diversifikasi bukan berarti menambah jenis barang tanpa perhitungan, melainkan memperluas basis pendapatan dengan tetap menjaga valuasi usaha dan arus kas tetap sehat.
Literasi Keuangan sebagai Penentu Keberlanjutan Usaha
Survei nasional literasi dan inklusi keuangan menunjukkan bahwa kelompok pelaku usaha mikro masih menghadapi kendala dalam hal pencatatan keuangan dan pemisahan antara kas usaha dan kas pribadi. Praktik ini sering menjadi penyebab utama kegagalan usaha kecil dalam lima tahun pertama. Padahal, dengan pencatatan yang rapi, pelaku usaha dapat menghitung rasio profitabilitas secara sederhana dan mengajukan pembiayaan formal dengan lebih meyakinkan.
"Kewirausahaan tanpa literasi keuangan ibarat berlayar tanpa kompas. Anda mungkin bisa bergerak, tetapi sulit tahu apakah sedang menuju tujuan atau justru menjauh," ujar seorang pembicara dalam sesi diskusi panel, menggambarkan pentingnya pemahaman dasar keuangan bagi pelaku usaha pemula.
Pernyataan tersebut sejalan dengan data bahwa tingkat kredit bermasalah (non-performing loan) pada segmen UMKM cenderung lebih tinggi dibanding segmen korporasi, sebagian karena lemahnya manajemen arus kas. OJK mencatat rasio NPL kredit UMKM berada di kisaran 4 persen, sementara total NPL perbankan secara umum bertahan di bawah 2,5 persen.
Tantangan Capital Outflow dan Proyeksi Suku Bunga
Dari sisi makro, pelaku usaha di daerah juga perlu memahami dinamika capital outflow yang kerap menekan nilai tukar rupiah. Ketika investor global menarik dana dari pasar negara berkembang, tekanan terhadap rupiah meningkat, dan Bank Indonesia biasanya merespons dengan menahan atau bahkan menaikkan suku bunga acuan. Konsekuensinya, biaya pinjaman bagi dunia usaha ikut naik, sehingga proyeksi arus kas jangka panjang perlu disusun dengan asumsi yang lebih konservatif.
Pro: kebijakan moneter yang ketat justru mendorong disiplin finansial. Pelaku usaha menjadi lebih selektif dalam mengambil utang dan lebih fokus pada efisiensi operasional. Kontra: biaya modal yang tinggi menghambat ekspansi, terutama bagi usaha yang baru berdiri dan belum memiliki agunan memadai. Di sinilah peran lembaga pembiayaan alternatif serta program pemerintah menjadi penentu.
Pemerintah sendiri menargetkan penyaluran Kredit Usaha Rakyat (KUR) dengan plafon di atas Rp300 triliun pada 2026, dengan porsi signifikan dialokasikan untuk sektor produksi. Bagi pelaku usaha di Lampung, skema ini dapat menjadi jembatan likuiditas, asalkan digunakan untuk kebutuhan produktif dan bukan konsumsi.
Secara keseluruhan, Lampung Financial Festival 2026 memperlihatkan bahwa kiat sukses berwirausaha tidak bertumpu pada satu resep tunggal. Fundamental usaha yang kuat, pemahaman literasi keuangan yang memadai, serta kemampuan membaca tren makro menjadi tiga pilar yang saling melengkapi. Tanpa ketiganya, pertumbuhan usaha hanya akan bersifat sementara dan rentan terhadap guncangan sentimen pasar berikutnya.















Comments (0)