 mega-lestari
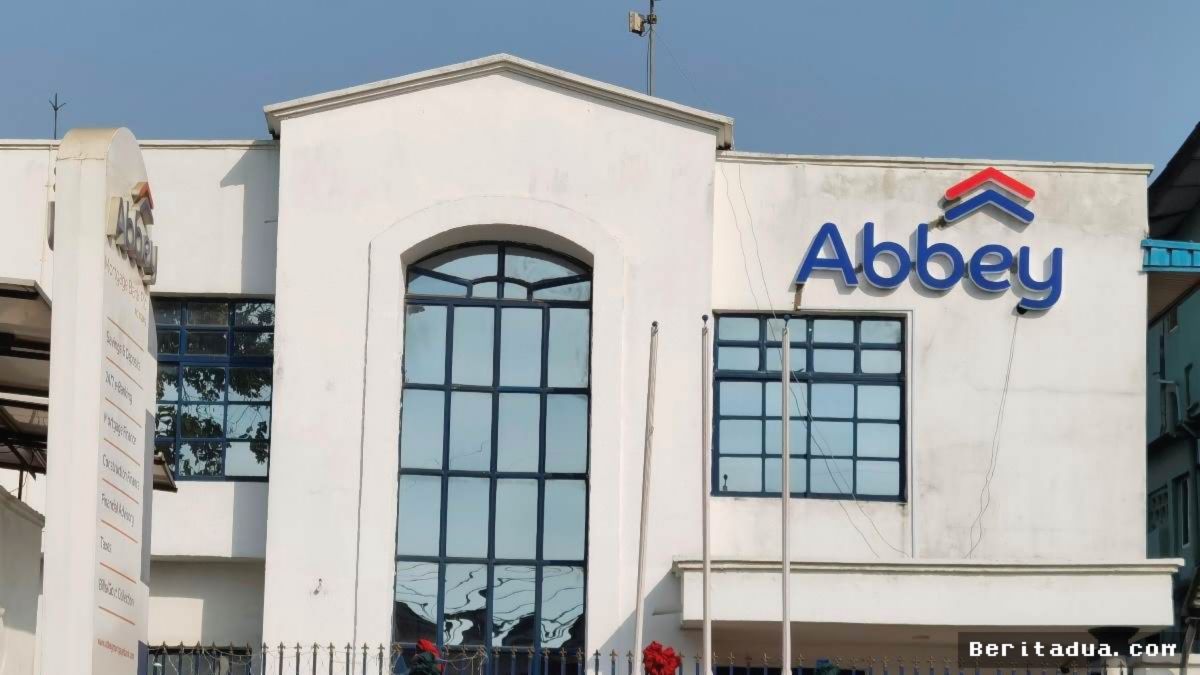
Di tengah pusaran ketidakpastian ekonomi regional dan dorongan rekapitalisasi sektor perbankan yang kian mengencang, langkah mengejutkan diambil oleh Abbey Mortgage Bank Plc. Lembaga keuangan publik terkemuka di Nigeria ini secara resmi mengumumkan restrukturisasi kepemilikan saham secara masif melalui mekanisme penempatan terbatas (private placement). Keputusan strategis ini tidak hanya mengubah susunan pemegang saham signifikan, tetapi juga mengalirkan suntikan modal segar dalam jumlah yang sangat fantastis ke dalam kas perusahaan.
Berdasarkan dokumen keterbukaan informasi yang dirilis oleh manajemen bank, aksi korporasi ini melibatkan penerbitan sebanyak 26.562.647.265 lembar saham biasa. Setiap saham memiliki nilai nominal sebesar 50 kobo dan dilepas ke investor strategis pada harga pelaksanaan ₦2,43 per saham. Dari kalkulasi keuangan tersebut, Abbey Bank berhasil mengamankan dana segar senilai lebih dari ₦64,54 miliar Naira, sebuah angka yang secara dramatis memperkuat struktur permodalan perusahaan di tengah ketatnya persaingan industri perbankan pembiayaan perumahan.
Pergeseran Peta Kepemilikan dan Injeksi Modal Besar-Besaran
Masuknya investor baru melalui skema private placement ini menandai babak baru dalam tata kelola korporasi Abbey Bank. Langkah penambahan saham dalam skala besar seperti ini secara otomatis mendilusi porsi kepemilikan pemegang saham lama, sekaligus membuka pintu bagi jajaran pemegang saham pengendali baru yang berpotensi mengubah arah kebijakan strategis bank ke depan.
Pengamat pasar keuangan menggarisbawahi bahwa penerbitan puluhan miliar saham baru ini merupakan respons langsung terhadap dinamika regulasi dan kebutuhan ekspansi bisnis jangka panjang. Penambahan basis modal di atas kertas akan meningkatkan kapasitas pemberdayaan aset dan ekspansi portofolio kredit perumahan yang selama ini menjadi tulang punggung bisnis Abbey Bank.
Rincian Keuangan Transaksi Saham Abbey Bank
Untuk memberikan gambaran yang transparan mengenai skala aksi korporasi ini, berikut adalah rincian utama dari transaksi penempatan terbatas Abbey Bank Plc:
| Parameter Transaksi | Detail Keuangan |
|---|---|
| Total Saham Diterbitkan | 26.562.647.265 lembar saham biasa |
| Nilai Nominal per Saham | 50 kobo (₦0,50) |
| Harga Pelaksanaan (Issue Price) | ₦2,43 per saham |
| Estimasi Total Injeksi Modal | Sekitar ₦64,54 Miliar Naira |
| Skema Penerbitan | Penempatan Terbatas (Private Placement) |
Dukungan Regulasi dan Respons Pasar
Langkah agresif Abbey Bank ini selaras dengan tren ketat yang diberlakukan oleh Bank Sentral Nigeria (CBN) yang mewajibkan lembaga keuangan mempertebal bantalan modal mereka. Langkah rekapitalisasi ini diambil untuk memastikan daya tahan perbankan terhadap gejolak inflasi dan suku bunga yang fluktuatif.
"Penerbitan saham dalam jumlah raksasa ini bukan sekadar pemenuhan rasio kecukupan modal, melainkan sinyal kuat bahwa pemegang saham baru melihat potensi pertumbuhan nilai yang sangat tinggi pada sektor pembiayaan properti jangka panjang," ujar seorang analis senior perbankan di Lagos.
Pasar merespons aksi korporasi ini dengan antusiasme tinggi. Saham Abbey Mortgage Bank tercatat melonjak hingga 16 persen di bursa efek menyusul pengumuman rencana transisi dan restrukturisasi modal tersebut. Para pelaku pasar menilai bahwa kejelasan mengenai pemegang saham utama yang baru memberikan kepastian arah bisnis yang jauh lebih terukur, terutama dalam mengarungi masa transisi operasional menuju bank pembiayaan skala nasional yang lebih tangguh.
Implikasi Strategis Bagi Industri Pembiayaan
Dampak dari private placement ini diperkirakan akan meluas ke luar sektor perbankan. Dengan amunisi permodalan yang jauh lebih tebal, Abbey Bank kini memiliki ruang gerak yang sangat luas untuk menyalurkan kredit pemilikan rumah (KPR) dalam skala yang jauh lebih masif. Hal ini diharapkan mampu menekan backlog perumahan nasional yang menjadi salah satu tantangan ekonomi utama di Nigeria saat ini.
Namun, tantangan besar tetap membayangi jajaran direksi baru. Manajemen dituntut untuk dapat mengelola dana hasil penempatan terbatas ini secara efisien agar mampu menghasilkan imbal hasil (return on equity) yang optimal bagi para pemegang saham baru, tanpa mengabaikan prinsip kehati-hatian dalam penyaluran kredit properti.


Comments (0)