 yudi-kurniawan
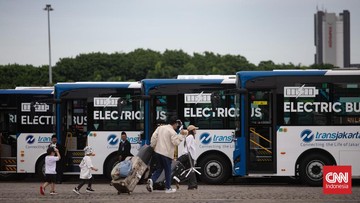
Berdasarkan data yang dihimpun dari otoritas transportasi dan keuangan daerah per awal tahun ini, PT Transportasi Jakarta (Transjakarta) menerima fasilitas pembiayaan senilai Rp5,07 triliun dari Bank Jakarta. Dana tersebut dialokasikan untuk pengadaan 3.782 unit bus listrik yang akan dioperasikan secara bertahap. Langkah ini menjadi salah satu injeksi modal terbesar dalam sejarah modernisasi armada angkutan umum ibu kota, dengan nilai per unit yang secara implisit mencapai sekitar Rp1,34 miliar per bus, termasuk infrastruktur pendukung seperti depo pengisian daya dan sistem manajemen baterai.
Konteks Makro dan Urgensi Elektrifikasi Transportasi
Jika merujuk pada data Badan Pusat Statistik (BPS) dan Bank Indonesia (BI) per kuartal terakhir, sektor transportasi menyumbang sekitar 23 persen dari total konsumsi energi final nasional, dengan porsi terbesar berasal dari kendaraan pribadi berbahan bakar fosil. Di DKI Jakarta, kontribusi emisi gas rumah kaca dari sektor transportasi diperkirakan mencapai 40-45 persen dari total emisi kota. Dalam kerangka itu, pengadaan bus listrik bukan sekadar penambahan armada, melainkan instrumen kebijakan fiskal-daerah untuk menekan biaya eksternalitas polusi yang oleh sejumlah studi ekonomi lingkungan diestimasi mencapai Rp1,5-2 triliun per tahun dalam bentuk biaya kesehatan dan produktivitas yang hilang.
Secara fundamental, langkah ini juga merespons tren global: secara year-on-year, pangsa bus listrik dalam total penjualan bus dunia mengalami kenaikan dari sekitar 18 persen pada 2022 menjadi lebih dari 28 persen pada 2024. Indonesia, dengan target net zero emission 2060, berada di persimpangan antara kebutuhan percepatan dan keterbatasan kapasitas fiskal daerah.
Pro: Efisiensi Jangka Panjang dan Sinyal Investasi Hijau
Di satu sisi, ekonom transportasi menilai pembiayaan ini memiliki rasio manfaat-biaya yang menjanjikan. Bus listrik memiliki biaya operasional per kilometer yang lebih rendah 30-40 persen dibandingkan bus diesel, terutama karena harga listrik per kWh yang relatif stabil dan komponen mesin yang lebih sederhana. Dengan asumsi operasional 250 km per hari per bus, penghematan bahan bakar dan perawatan dapat mencapai Rp180-220 miliar per tahun untuk seluruh armada jika beroperasi penuh. Selain itu, pembiayaan dari bank daerah menciptakan efek berganda: memperkuat neraca Transjakarta tanpa membebani APBD secara langsung, dan memberi sinyal positif bagi pasar obligasi daerah.
"Pembiayaan hijau seperti ini adalah bentuk intervensi pasar yang memperbaiki valuasi jangka panjang aset publik. Risikonya ada, tetapi tanpa intervensi, biaya polusi akan terus dibebankan pada anggaran kesehatan dan produktivitas," ujar seorang analis kebijakan fiskal daerah.
Dari sisi likuiditas, fasilitas kredit ini juga membantu Transjakarta mengelola arus kas, karena pembayaran dapat disesuaikan dengan siklus pendapatan tiket dan subsidi. Proyeksi konservatif menunjukkan break-even operasional bus listrik dapat tercapai dalam 6-8 tahun, lebih cepat dari asumsi awal 10 tahun, jika harga bahan bakar fosil terus mengalami kenaikan.
Kontra: Beban Utang, Kesiapan Infrastruktur, dan Risiko Teknologi
Di sisi lain, sejumlah ekonom mengingatkan bahwa pembiayaan utang sebesar Rp5,07 triliun menambah rasio leverage perusahaan daerah. Dengan pendapatan operasional Transjakarta yang masih bergantung pada subsidi, rasio utang terhadap ekuitas berpotensi menembus 1,5-2 kali dalam dua hingga tiga tahun. Ini dapat mempersempit ruang fiskal jika terjadi guncangan eksternal, seperti depresiasi rupiah yang menaikkan biaya komponen impor baterai dan chip semikonduktor. Perlu dicatat, sebagian besar komponen bus listrik masih diimpor, sehingga capital outflow untuk suku cadang diperkirakan mencapai 30-35 persen dari nilai pengadaan.
Kesiapan infrastruktur juga menjadi catatan. Kebutuhan daya listrik untuk 3.782 bus diperkirakan mencapai 150-200 MW pada beban puncak pengisian. Tanpa penambahan kapasitas gardu dan jaringan, risiko antrean pengisian dapat menurunkan utilisasi armada. Tren sentimen pasar terhadap kendaraan listrik juga tidak selalu linear; fluktuasi harga nikel dan litium global dapat mengubah struktur biaya total kepemilikan secara signifikan dalam periode 3-5 tahun.
Selain itu, terdapat pertanyaan mengenai transparansi valuasi aset. Jika nilai per unit Rp1,34 miliar lebih tinggi dari benchmark internasional sekitar Rp1,0-1,2 miliar, selisih tersebut perlu dijelaskan, termasuk komponen pelatihan, depo, dan garansi baterai. Tanpa audit independen, potensi inefisiensi pengadaan dapat menggerus kepercayaan publik dan memperlemah indeks tata kelola perusahaan daerah.
Proyeksi dan Implikasi Kebijakan
Ke depan, keberhasilan program ini akan ditentukan oleh tiga variabel: harga listrik industri yang kompetitif, kapasitas jaringan distribusi, dan disiplin tata kelola utang daerah. Jika seluruh bus beroperasi pada 2027, proyeksi penurunan emisi diperkirakan mencapai 350-400 ribu ton CO2e per tahun, setara dengan menghilangkan sekitar 80 ribu kendaraan pribadi dari jalanan ibu kota. Namun, tanpa perbaikan fundamental pada integrasi antarmoda dan optimalisasi rute, tambahan armada berisiko hanya memindahkan kemacetan, bukan menyelesaikannya. Portofolio transportasi publik yang sehat menuntut keseimbangan antara ekspansi armada, likuiditas keuangan, dan kesiapan ekosistem pendukung.






Comments (0)