

Kredit Perbankan Agustus Tumbuh 13,56 Persen, Fondamental Menguat
Berdasarkan data terbaru yang dihimpun dari laporan industri perbankan nasional per Agustus, pertumbuhan kredit perbankan tercatat mencapai 13,56 persen secara year-on-year. Angka ini menjadi sinyal p...
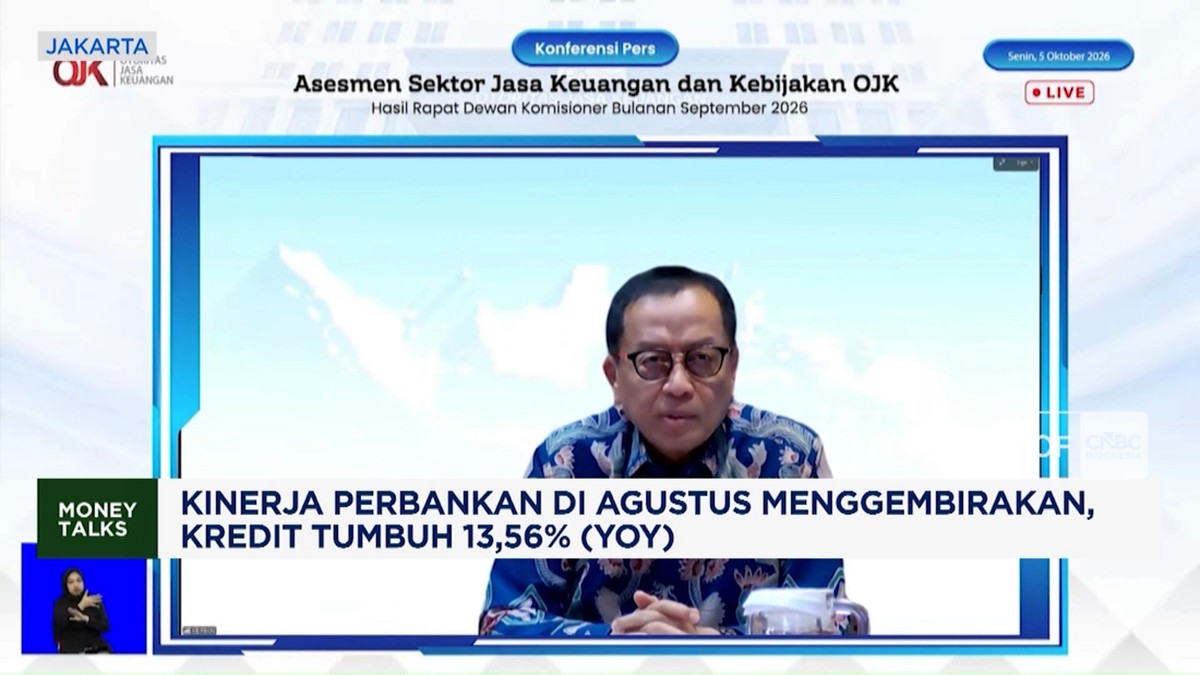
Berdasarkan data terbaru yang dihimpun dari laporan industri perbankan nasional per Agustus, pertumbuhan kredit perbankan tercatat mencapai 13,56 persen secara year-on-year. Angka ini menjadi sinyal positif bagi pemulihan intermediasi keuangan di tengah ketidakpastian ekonomi global yang masih membayangi. Pertumbuhan tersebut menandai akselerasi dibandingkan periode yang sama pada tahun sebelumnya, sekaligus mengindikasikan bahwa permintaan pembiayaan dari sektor riil mulai mengalami kenaikan yang signifikan.
Sebagai konteks bagi pembaca awam, kredit perbankan adalah dana yang disalurkan bank kepada masyarakat dan dunia usaha. Ketika angka ini tumbuh, artinya roda perekonomian bergerak lebih cepat karena pelaku usaha dan rumah tangga mendapatkan likuiditas untuk konsumsi maupun investasi.
Fundamental Perbankan di Tengah Tren Suku Bunga
Pertumbuhan 13,56 persen ini tidak terlepas dari strategi perbankan dalam menjaga keseimbangan antara ekspansi kredit dan pengelolaan risiko. Di satu sisi, ekspansi ini menunjukkan bahwa fungsi intermediasi perbankan kembali bergerak ke arah yang diharapkan. Rasio kredit terhadap simpanan atau loan to deposit ratio (LDR) menjadi salah satu indikator yang patut dicermati, karena menggambarkan seberapa agresif bank menyalurkan dana pihak ketiga.
Di sisi lain, tantangan tetap ada. Tren suku bunga acuan yang masih relatif tinggi membuat biaya dana atau cost of fund perbankan berpotensi mengalami kenaikan. Kondisi ini menuntut manajemen bank untuk disiplin dalam menjaga margin bunga bersih atau net interest margin (NIM) agar tetap sehat. Ketika biaya dana naik lebih cepat daripada pendapatan bunga, valuasi saham sektor perbankan bisa terkena tekanan sentimen pasar.
Kualitas aset tetap menjadi kunci. Pertumbuhan kredit yang tinggi tanpa diimbangi manajemen risiko yang ketat hanya akan menciptakan masalah di kemudian hari.
Dua Perspektif: Pro dan Kontra
Pro: percepatan pertumbuhan kredit menjadi bukti bahwa likuiditas perbankan cukup memadai dan kepercayaan pelaku usaha mulai membaik. Sektor-sektor produktif seperti perdagangan, industri pengolahan, dan jasa keuangan diperkirakan menjadi motor utama penyaluran kredit. Bila tren ini berlanjut, proyeksi pertumbuhan ekonomi kuartal ketiga berpotensi lebih optimistis.
Kontra: sebagian analis mengingatkan bahwa pertumbuhan kredit yang terlalu cepat dapat memicu risiko kredit macet atau non-performing loan (NPL) bila tidak diiringi perbaikan kualitas debitur. Selain itu, capital outflow dari pasar keuangan global masih menjadi risiko yang dapat menekan stabilitas nilai tukar dan pada akhirnya memengaruhi portofolio perbankan secara keseluruhan.
Proyeksi dan Implikasi ke Depan
Melihat data per Agustus, sejumlah lembaga memperkirakan pertumbuhan kredit tahunan dapat bertahan di kisaran double digit hingga akhir tahun. Namun, realisasi tersebut sangat bergantung pada sejumlah variabel, termasuk arah kebijakan moneter, inflasi, dan kondisi permintaan eksternal. Indeks kepercayaan konsumen serta indeks penjualan riil menjadi indikator pendukung yang perlu terus dipantau.
Bagi pelaku pasar, angka ini menjadi sinyal bahwa fundamental sektor perbankan masih solid. Meski demikian, valuasi sejumlah emiten perbankan telah mencerminkan ekspektasi positif tersebut, sehingga potensi kenaikan lebih lanjut akan sangat ditentukan oleh kualitas laba dan efisiensi operasional masing-masing bank.
Kesimpulannya, pertumbuhan kredit 13,56 persen year-on-year pada Agustus adalah kabar menggembirakan yang menegaskan peran perbankan sebagai penggerak ekonomi. Di satu sisi, momentum ini layak diapresiasi sebagai buah dari perbaikan fundamental. Di sisi lain, kewaspadaan terhadap risiko global dan kualitas aset harus tetap menjadi prioritas agar tren positif ini berkelanjutan. Beritadua akan terus menyajikan analisis dua sisi agar pembaca memperoleh gambaran utuh, tanpa terjebak pada narasi satu arah.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.








Comments (0)