 sarah-anjani
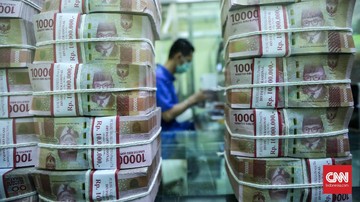
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per awal 2025, wacana pelibatan koperasi dalam penyaluran gaji dan pensiun aparatur sipil negara (ASN) kembali mencuat ke permukaan. Kebijakan ini digadang-gadang menjadi alternatif layanan keuangan yang lebih aman dan inklusif bagi sekitar 4,3 juta ASN di seluruh Indonesia. Namun, rencana tersebut tidak lepas dari perdebatan panjang soal kesiapan infrastruktur, tata kelola, dan risiko sistemik yang menyertainya.
Kementerian Koperasi menegaskan bahwa pelibatan koperasi bukan bertujuan menggantikan peran bank penyalur gaji yang selama ini berjalan, melainkan menghadirkan opsi tambahan berbasis prinsip gotong royong. Klarifikasi ini muncul setelah sejumlah kalangan mempertanyakan kapasitas koperasi dalam mengelola dana bernilai besar secara rutin setiap bulan.
Di Satu Sisi: Alternatif Layanan Keuangan yang Lebih Dekat
Argumen utama pendukung skema ini adalah kedekatan koperasi dengan anggotanya. Koperasi ASN yang tersebar di berbagai kementerian, pemerintah daerah, dan satuan kerja dinilai memiliki pengetahuan mendalam soal profil risiko anggotanya. Dalam konteks penyaluran gaji, pendekatan berbasis keanggotaan memungkinkan proses verifikasi yang lebih cepat dibandingkan sistem perbankan konvensional yang menuntut kelengkapan dokumen berlapis.
Secara fundamental, koperasi juga dapat menawarkan produk turunan yang menyatu dengan penyaluran gaji, seperti simpanan wajib, pinjaman berbunga rendah, hingga program kesejahteraan. Jika dikelola baik, ini berpotensi meningkatkan rasio inklusi keuangan di segmen ASN daerah yang selama ini masih bergantung pada layanan keuangan informal.
"Koperasi yang sehat dan terdigitalisasi bisa menjadi jembatan antara kebutuhan finansial ASN dan prinsip kebersamaan. Ini bukan soal menggantikan bank, tapi melengkapi," ujar seorang pejabat kementerian dalam keterangan resminya.
Dari kacamata makro, penyaluran gaji melalui koperasi juga berpotensi memperkuat perputaran uang di tingkat lokal. Dana yang biasanya mengalir ke kantor pusat bank di kota besar dapat berputar lebih lama di daerah, memberi efek berganda terhadap konsumsi rumah tangga dan usaha mikro setempat.
Di Sisi Lain: Tantangan Likuiditas dan Tata Kelola
Kontra argumen datang dari kalangan perbankan dan pengamat ekonomi. Mereka menyoroti bahwa penyaluran gaji ASN bukan sekadar transfer dana, melainkan melibatkan manajemen likuiditas harian, sistem pembayaran antarbank, serta kepatuhan pada regulasi anti pencucian uang. Koperasi dengan skala kecil dan kapasitas teknologi terbatas dikhawatirkan tidak mampu memenuhi standar tersebut.
Data historis menunjukkan bahwa tidak sedikit koperasi yang mengalami masalah kredit macet dan tata kelola. Berdasarkan laporan otoritas pengawas, rasio kredit bermasalah (non-performing loan) pada sebagian koperasi simpan pinjam pernah menembus angka dua digit, jauh di atas ambang batas aman perbankan yang berkisar 5 persen. Jika koperasi diberi mandat menyalurkan gaji tanpa penguatan pengawasan, risiko moral hazard dan penyalahgunaan dana menjadi nyata.
Selain itu, ada kekhawatiran soal capital outflow dari bank-bank penyalur gaji yang selama ini menikmati dana murah dari simpanan ASN. Perpindahan massal dana gaji ke koperasi dapat menekan rasio likuiditas bank, terutama bank daerah yang bergantung pada simpanan ASN sebagai sumber dana utama. Dalam skenario ekstrem, ini bisa memicu kenaikan biaya dana dan berujung pada pengetatan kredit.
Proyeksi dan Sentimen Pasar
Mencermati dua perspektif di atas, implementasi rencana ini kemungkinan besar akan berjalan bertahap. Pemerintah diperkirakan memulai dengan pilot project di sejumlah koperasi yang sudah terdigitalisasi dan memiliki rating kesehatan tinggi. Proyeksi awal menunjukkan bahwa jika hanya 10 persen ASN yang beralih, dampak terhadap likuiditas perbankan masih relatif terkendali.
Namun, tanpa kerangka regulasi yang jelas, sentimen pasar terhadap sektor jasa keuangan bisa berfluktuasi. Pelaku pasar akan mencermati apakah kebijakan ini disertai dengan penguatan pengawasan, standar teknologi informasi, dan skema penjaminan simpanan. Tanpa itu, optimisme terhadap inklusi keuangan berbasis koperasi berpotensi berbalik menjadi risiko sistemik.
Pada akhirnya, kunci keberhasilan bukan terletak pada siapa yang menyalurkan gaji, melainkan pada tata kelola, transparansi, dan perlindungan anggota. Koperasi memiliki modal sosial yang kuat, tetapi modal sosial saja tidak cukup untuk mengelola dana publik dalam skala besar. Diperlukan sinergi antara koperasi, bank, dan otoritas pengawas agar rencana ini tidak berhenti sebagai wacana semata.












Comments (0)