 sarah-anjani
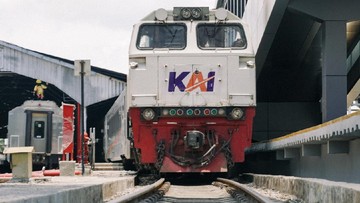
Berdasarkan data Bank Indonesia dan Kementerian Badan Usaha Milik Negara (BUMN) per kuartal IV-2024, tren konsolidasi entitas pelat merah terus dipacu demi memangkas inefisiensi rantai pasok dan memperkuat fundamental operasional industri strategis. Rencana aksi korporasi terbaru kini mengarah pada integrasi PT Industri Kereta Api (Persero) atau INKA ke dalam struktur kepemilikan PT Kereta Api Indonesia (Persero) alias KAI. Melalui supervisi Badan Pengelola Investasi Daya Anagata Nusantara (Danantara), proses pengalihan INKA menjadi anak usaha KAI dilaporkan terus berjalan. Kendati demikian, aksi korporasi ini tidak lepas dari sorotan tajam menyusul catatan liabilitas finansial INKA yang masih mencapai Rp 4,7 triliun.
Dinamika Neraca Keuangan: Menakar Dampak Liabilitas Rp 4,7 Triliun
Langkah penggabungan suatu entitas manufaktur sarana transportasi ke dalam operator perkeretaapian secara otomatis akan merombak neraca konsolidasian KAI. Kewajiban utang INKA senilai Rp 4,7 triliun mayoritas terdiri dari fasilitas modal kerja perbankan, kewajiban kepada pemasok komponen, serta biaya pengadaan proyek sebelumnya yang belum terserap optimal. Masuknya liabilitas ini dipastikan akan memengaruhi rasio solvabilitas KAI, terutama rasio utang terhadap ekuitas atau Debt-to-Equity Ratio (DER)—yakni tolok ukur perbandingan total utang berbunga terhadap modal bersih perusahaan.
Di satu sisi, beban utang tambahan tersebut dapat membebani profil likuiditas KAI dalam jangka pendek. Mengingat KAI masih mengemban mandat penyelesaian dan pembayaran kewajiban proyek-proyek perkeretaapian strategis nasional, penambahan utang INKA berpotensi menekan interest coverage ratio atau kemampuan kas operasional dalam membayar beban bunga tahunan. Tanpa skema restrukturisasi utang yang agresif, seperti perpanjangan tenor pembiayaan atau restrukturisasi bunga pokok, arus kas operasional KAI berisiko mengalami tekanan temporer.
Di sisi lain, integrasi ini dinilai memberikan kepastian hukum dan proteksi solvabilitas bagi INKA. Sebagai entitas mandiri sebelumnya, INKA rentan menghadapi keketatan modal kerja ketika terjadi keterlambatan pembayaran termin proyek ekspor maupun domestik. Dengan bersandar pada neraca KAI yang memiliki skala aset lebih masif, profil risiko kredit INKA dapat membaik sehingga biaya dana (cost of fund) untuk pinjaman baru di masa depan berpotensi mengalami penurunan secara terukur.
Sinergi Operasional Melawan Beban Likuiditas: Dua Sisi Integrasi
Dari kacamata integrasi vertikal, penempatan INKA di bawah kendali KAI menawarkan potensi efisiensi belanja modal (capital expenditure) yang cukup signifikan. Selama ini, KAI merupakan konsumen utama produk-produk INKA, mulai dari gerbong barang, kereta rel diesel (KRD), hingga rangkaian kereta penumpang eksekutif.
Prospek positif terlihat dari sinkronisasi operasional hulu-ke-hilir. KAI tidak lagi hanya bertindak sebagai pembeli di pasar terbuka, melainkan memiliki kendali langsung atas perencanaan desain, kapasitas produksi, ketepatan jadwal pengiriman armada, hingga ketersediaan suku cadang. Pengamat menilai sinergi rantai pasok ini memiliki proyeksi pemangkasan biaya pengadaan sarana perkeretaapian sebesar 15% hingga 20% secara tahunan (year-on-year).
"Konsolidasi industri berbasis manufaktur ke operator utama memang menciptakan skala ekonomi yang kuat. Namun, kuncinya berada pada penyehatan neraca keuangan di awal; jangan sampai entitas induk terbebani oleh restrukturisasi utang modal kerja anak usahanya hingga mengganggu likuiditas inti," ungkap analis sektor infrastruktur dan pasar modal.
Sebaliknya, kontra dari merger ini berakar pada disparitas produktivitas dan kapabilitas operasional. Jika lini manufaktur INKA tidak dibenahi secara mendasar, KAI dikhawatirkan menanggung beban pabrikasi yang kurang optimal. Apabila utilisasi pabrik INKA di Madiun maupun Banyuwangi tidak berjalan penuh, biaya tetap (fixed cost) pemeliharaan fasilitas manufaktur justru akan menggerus margin keuntungan konsolidasi yang sudah diraih KAI dari sektor angkutan penumpang dan logistik.
Prospek Restrukturisasi dan Valuasi Portofolio BUMN Transportasi
Keterlibatan Danantara sebagai entitas pengelola investasi pemerintah menjadi faktor penentu arah restrukturisasi ini. Sentimen pasar keuangan terhadap portofolio BUMN infrastruktur saat ini menuntut kehati-hatian tinggi, terutama menyangkut pengelolaan utang jatuh tempo. Untuk menjaga valuasi ekuitas KAI tetap sehat, Danantara dan pemangku kepentingan perlu merumuskan rekayasa finansial (financial engineering) yang komprehensif sebelum proses hukum merger rampung sepenuhnya.
Langkah mitigasi dapat mencakup restrukturisasi kredit sindikasi perbankan Himbara, konversi sebagian utang menjadi modal kerja produktif, atau penyuntikan dana kelolaan khusus untuk melunasi kewajiban jangka pendek INKA yang paling mendesak. Data Badan Pusat Statistik (BPS) menunjukkan bahwa sektor transportasi dan pergudangan nasional mengalami kenaikan sebesar 8,64% year-on-year pada kuartal penutup tahun lalu. Pertumbuhan mobilitas masyarakat dan arus logistik komoditas ini menjadi modal dasar yang kuat bagi KAI untuk memperluas pasar INKA ke ranah regional ASEAN.
Pada akhirnya, rencana merger KAI dan INKA berada di persimpangan antara peluang kemandirian industri manufaktur kereta nasional dan beban penyehatan utang Rp 4,7 triliun. Keberhasilan aksi korporasi ini tidak hanya diukur dari lancarnya proses akuisisi secara administratif, melainkan kemampuan manajemen dalam menjaga rasio kesehatan keuangan, mengamankan likuiditas kas, serta memitigasi risiko pembengkakan biaya modal di masa depan.







Comments (0)