 mega-lestari
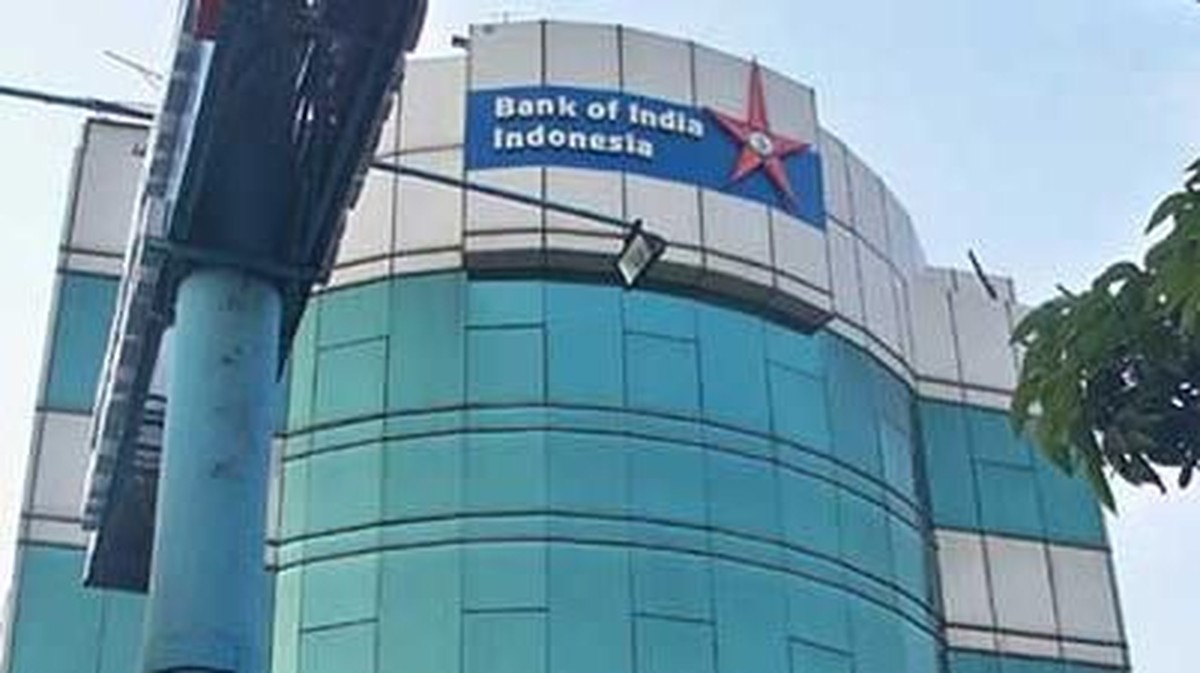
Berdasarkan data yang diumumkan Bursa Efek Indonesia (BEI) bersama Korea Exchange (KSEI) per awal 2025, saham PT Bank of India Indonesia Tbk (kode emiten BSWD) tercatat dalam daftar High Shareholding Concentration alias emiten dengan konsentrasi kepemilikan saham yang sangat terpusat. Tercatat 99,95% dari total saham beredar perseroan dikuasai oleh segelintir investor saja, menyisakan porsi amat tipis bagi publik atau investor ritel.
Angka itu menempatkan BSWD pada posisi ekstrem dalam peta struktur pemegang saham di pasar modal Indonesia. Sebagai gambaran, rasio free float atau saham yang bebas diperdagangkan di banyak emiten perbankan umumnya berada di atas 10%. Pada BSWD, ruang bagi likuiditas pasar nyaris tidak tersisa.
Apa Itu High Shareholding Concentration dan Mengapa Penting?
High Shareholding Concentration adalah status yang diberikan bursa kepada emiten yang kepemilikannya terkonsentrasi pada sejumlah kecil pemegang saham. Indikator ini menjadi perhatian karena berkaitan langsung dengan kualitas likuiditas, pembentukan harga, serta perlindungan investor minoritas.
Ketika hampir seluruh saham dimiliki pihak terafiliasi atau pemegang saham pengendali, jumlah saham yang beredar di pasar sekunder menjadi sangat terbatas. Akibatnya, transaksi harian bisa berjalan tipis, dan harga saham rentan bergerak tidak wajar meski dengan volume kecil. Dalam kondisi seperti ini, valuasi yang tercermin di pasar belum tentu menggambarkan nilai fundamental perseroan secara utuh.
Bagi investor awam, konsentrasi kepemilikan yang tinggi juga mempersempit ruang untuk masuk dan keluar posisi secara leluasa. Risiko slippage atau selisih harga beli dan jual menjadi lebih besar, terutama saat ingin melepas portofolio dalam jumlah signifikan.
Di Satu Sisi: Kestabilan Kepemilikan dan Kendali Strategis
Di satu sisi, konsentrasi kepemilikan yang tinggi bisa dibaca sebagai bentuk komitmen pemegang saham pengendali terhadap keberlangsungan usaha. Dengan kepemilikan yang dominan, arah strategi perseroan, termasuk keputusan permodalan dan ekspansi bisnis, dapat berjalan lebih stabil tanpa gangguan dari tekanan jual-beli di pasar.
Struktur ini juga sering ditemukan pada emiten keluarga atau perusahaan dengan pemegang saham induk tunggal. Selama tata kelola perusahaan (GCG) dijalankan dengan baik, kendali yang terpusat bisa mempercepat pengambilan keputusan strategis dan menjaga konsistensi visi jangka panjang.
“Konsentrasi kepemilikan tinggi bukan otomatis buruk, sepanjang transparansi dan praktik tata kelola perusahaan dijalankan secara konsisten,” catat sejumlah pengamat pasar modal dalam diskusi mengenai struktur pemegang saham emiten kecil.
Di Sisi Lain: Risiko Likuiditas dan Perlindungan Investor Minoritas
Di sisi lain, kondisi ini memunculkan kekhawatiran dari kaca mata likuiditas dan perlindungan investor minoritas. Dengan hanya sekitar 0,05% saham yang tidak dikuasai kelompok besar, ruang untuk membangun passar yang sehat menjadi amat sempit. Sentimen pasar terhadap emiten seperti ini cenderung tipis karena minimnya arus transaksi.
Otoritas pasar modal sebenarnya memiliki aturan mengenai batas minimum free float. Ketentuan klasik mensyaratkan minimal 7,5% saham dimiliki publik untuk emiten dengan ekuitas tertentu, meski ada sejumlah pengecualian dan masa transisi. BSWD menjadi salah satu contoh nyata bagaimana aturan itu menghadapi tantangan dalam praktik.
Selain itu, konsentrasi ekstrem dapat memicu risiko terkait potensi capital outflow yang sulit diantisipasi, karena keputusan pemegang saham pengendali dapat berdampak besar terhadap pergerakan harga. Pembentukan harga yang tidak efisien juga mengurangi kualitas price discovery di bursa.
Proyeksi dan Sikap Pasar ke Depan
Ke depan, perhatian pasar akan tertuju pada langkah emiten dan otoritas dalam memperbaiki struktur kepemilikan. Apabila perseroan melakukan aksi korporasi seperti penawaran umum terbatas atau divestasi saham ke publik, rasio free float dapat meningkat dan berpotensi memperbaiki likuiditas saham.
Namun, tanpa langkah tersebut, tren konsentrasi ini diperkirakan bertahan. Investor perlu mencermati rasio keuangan, kualitas aset, serta profil manajemen sebelum mengambil keputusan. Pada akhirnya, data konsentrasi kepemilikan adalah sinyal penting, bukan satu-satunya penentu. Fundamental usaha dan tata kelola tetap menjadi faktor utama dalam menilai keberlanjutan emiten jangka panjang.






Comments (0)