 sarah-anjani
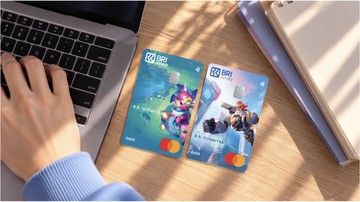
Industri perbankan nasional kembali mencatat langkah inovatif dalam mendorong inklusi keuangan digital. Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah rekening bank di Indonesia telah menembus angka lebih dari 500 juta rekening, dengan penetrasi layanan perbankan digital yang terus mengalami kenaikan year-on-year. Di tengah tren tersebut, segmen nasabah muda menjadi medan pertempuran strategis bagi bank-bank besar, termasuk dalam upaya mendorong migrasi dari transaksi tunai menuju transaksi nontunai berbasis aplikasi.
Salah satu langkah terbaru datang dari Bank Rakyat Indonesia melalui produk BRI Junio, yang menggandeng salah satu judul gim mobile paling populer di Tanah Air, Mobile Legends: Bang Bang. Kerja sama ini diwujudkan dalam peluncuran kartu debit edisi khusus yang menyasar generasi muda dan komunitas gamer. Program ini tidak hanya menawarkan desain kartu eksklusif, tetapi juga dirancang untuk mendorong aktivasi layanan digital, khususnya bagi nasabah baru maupun nasabah eksisting yang mengganti kartu mereka.
Dalam skema yang dijalankan, pembukaan rekening BRI Junio disertai dengan bundling aktivasi BRImo untuk orang tua dan kepemilikan kartu debit edisi khusus. Pendekatan ini menarik untuk dicermati karena menyentuh dua sisi sekaligus: sisi anak muda sebagai target utama, dan sisi orang tua sebagai pengguna layanan perbankan digital yang lebih mapan secara finansial.
Di Satu Sisi: Strategi Akuisisi Nasabah Muda yang Efektif
Dari perspektif strategi bisnis, kolaborasi dengan waralaba gim yang memiliki basis pengguna besar merupakan langkah cerdas dalam memperluas pangsa pasar segmen usia muda. Data internal industri menunjukkan bahwa biaya akuisisi nasabah (customer acquisition cost) melalui kanal komunitas dan komunitas digital cenderung lebih rendah dibandingkan pemasaran konvensional. Sentimen pasar terhadap produk bertema pop culture juga umumnya positif, terutama ketika produk tersebut menyentuh identitas dan gaya hidup konsumen.
BRI Junio sendiri selama ini dikenal sebagai produk tabungan dan kartu debit yang menyasar pelajar dan mahasiswa. Dengan menggandakan daya tarik melalui edisi khusus gim, bank berpotensi menurunkan hambatan psikologis generasi muda untuk membuka rekening. Aktivasi BRImo untuk orang tua juga berfungsi sebagai jembatan literasi digital lintas generasi, di mana anak memperkenalkan orang tua pada aplikasi perbankan digital, dan orang tua menjadi pengguna aktif yang mengelola portofolio keuangan keluarga.
"Kolaborasi dengan komunitas gim merupakan cara efektif untuk membangun engagement jangka panjang, bukan sekadar transaksi sesaat," demikian pandangan umum di kalangan analis ritel perbankan mengenai tren co-branding produk keuangan dengan dunia hiburan digital.
Di Sisi Lain: Tantangan Likuiditas dan Retensi Jangka Panjang
Namun, di sisi lain, ada sejumlah tantangan yang perlu dicermati. Produk edisi khusus berbasis komunitas kerap menghadapi risiko loyalitas yang bersifat musiman. Ketika momentum kolaborasi mereda, nasabah muda bisa berpindah ke produk lain yang menawarkan insentif lebih menarik. Dalam konteks rasio dana murah (current account saving account/CASA), saldo rata-rata nasabah muda umumnya relatif kecil, sehingga kontribusinya terhadap likuiditas bank perlu dievaluasi secara berkala.
Selain itu, aktivasi BRImo untuk orang tua menghadirkan tantangan tersendiri dari sisi literasi digital dan keamanan siber. Pengguna baru yang belum terbiasa dengan aplikasi perbankan digital berisiko lebih tinggi terhadap penipuan berbasis rekayasa sosial. Bank perlu memastikan lapisan keamanan berlapis, edukasi berkelanjutan, dan dukungan layanan pelanggan yang memadai agar ekspansi pengguna tidak menimbulkan peningkatan kasus fraud yang dapat merusak reputasi.
Dari kacamata fundamental, keberhasilan program semacam ini tidak bisa dinilai hanya dari jumlah kartu yang tercetak atau rekening yang dibuka. Indikator yang lebih relevan adalah tingkat aktivasi, frekuensi transaksi, dan pertumbuhan saldo rata-rata dalam jangka menengah. Proyeksi pertumbuhan pengguna aplikasi digital perbankan secara nasional memang positif, namun persaingan antarbank untuk merebut dompet digital konsumen semakin ketat.
Implikasi terhadap Tren Perbankan Digital Nasional
Langkah kolaboratif semacam ini mencerminkan tren yang lebih luas: perbankan nasional semakin bergerak dari sekadar penyedia produk menuju penyedia pengalaman. Valuasi sebuah produk tidak lagi hanya ditentukan oleh suku bunga, tetapi juga oleh keterkaitan emosional dengan gaya hidup nasabah. Dalam lanskap yang penuh capital outflow dan volatilitas global, kemampuan bank mempertahankan nasabah melalui engagement komunitas menjadi faktor pembeda yang signifikan.
Ke depan, indikator yang layak dipantau adalah pertumbuhan jumlah pengguna aktif bulanan, rasio transaksi nontunai, serta kontribusi segmen muda terhadap total portofolio dana pihak ketiga. Jika program ini mampu mengubah nasabah muda dari pengguna pasif menjadi pengguna aktif dengan saldo yang bertumbuh, maka strategi semacam ini berpotensi direplikasi pada segmen dan komunitas lain. Namun jika hanya berhenti pada euforia peluncuran, dampaknya terhadap fundamental kinerja bank akan terbatas.
Pada akhirnya, inovasi produk berbasis komunitas adalah cermin dari dinamika pasar yang semakin mengutamakan relevansi budaya. Yang membedakan pemenang bukan sekadar siapa yang pertama meluncurkan, melainkan siapa yang mampu menjaga momentum dan membangun kebiasaan finansial yang berkelanjutan di kalangan generasi berikutnya.







Comments (0)