 sarah-anjani
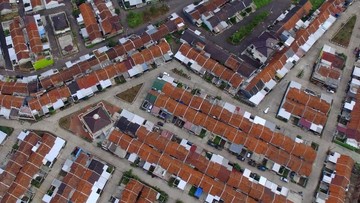
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia per kuartal III 2024, sektor perumahan menyumbang sekitar 13,6 persen terhadap Produk Domestik Bruto (PDB) nasional melalui keterkaitan dengan 174 subsektor industri ikutan, mulai dari semen, baja ringan, keramik, hingga jasa konstruksi dan pembiayaan. Angka itu menjadikan properti sebagai salah satu penggerak ekonomi yang paling sensitif terhadap perubahan kebijakan fiskal maupun moneter. Kini, pemerintah menyiapkan paket stimulus baru untuk mendorong pertumbuhan ekonomi 2027, dengan sektor perumahan sebagai salah satu pilar utama—termasuk wacana insentif bagi rumah dengan harga sekitar Rp500 juta.
Konteks Makro: Mengapa Properti Jadi Andalan?
Secara historis, setiap kali pertumbuhan ekonomi melambat, stimulus perumahan selalu masuk dalam daftar prioritas. Alasannya bersifat fundamental: sektor ini memiliki efek berganda (multiplier effect) yang tinggi. Setiap Rp1 triliun belanja konstruksi perumahan diperkirakan menciptakan sekitar 1,5 hingga 2 kali aktivitas ekonomi turunan, termasuk penyerapan tenaga kerja tidak terampil yang besar.
Data Bank Indonesia menunjukkan kredit pemilikan rumah (KPR) mengalami pertumbuhan year-on-year sekitar 8–9 persen pada 2024, lebih rendah dibanding periode pra-pandemi yang sempat menyentuh dua digit. Rasio kredit properti terhadap total kredit perbankan juga masih tertahan di kisaran 16–17 persen. Artinya, ada ruang likuiditas yang belum sepenuhnya terserap, terutama untuk segmen menengah bawah yang menjadi target stimulus harga Rp500 juta.
Dari sisi harga, Indeks Harga Properti Residensial (IHPR) menunjukkan tren kenaikan moderat, sekitar 2–3 persen year-on-year dalam beberapa kuartal terakhir. Kenaikan ini lebih banyak didorong biaya tanah dan material dibanding permintaan spekulatif, sehingga secara valuasi pasar masih tergolong sehat. Sentimen pasar properti pun cenderung menunggu kejelasan kebijakan, terutama terkait pajak pertambahan nilai (PPN) dan bea perolehan hak atas tanah dan bangunan (BPHTB).
Satu Sisi: Argumen Optimistis
Di satu sisi, stimulus untuk rumah berharga sekitar Rp500 juta berpotensi mengerek permintaan di segmen yang paling besar jumlah pembelinya. Segmen ini dikenal sebagai middel-income housing, di mana pembeli biasanya adalah keluarga muda, pekerja formal, dan pelaku usaha kecil yang belum memiliki rumah pertama.
"Insentif fiskal pada kelas harga menengah memiliki elastisitas permintaan yang lebih tinggi dibanding segmen mewah. Efeknya terhadap volume penjualan bisa terasa dalam dua hingga tiga kuartal setelah kebijakan berjalan," ujar seorang ekonom properti di sebuah lembaga riset nasional.
Jika stimulus disalurkan melalui subsidi bunga KPR, penurunan cicilan bulanan sebesar 1–2 persen saja bisa menaikkan daya beli signifikan. Perbankan juga diuntungkan karena risiko kredit (non-performing loan) segmen ini relatif rendah, sekitar 2 persen, jauh di bawah kredit konsumsi lainnya. Pengembang menengah dan kecil yang selama ini menahan peluncuran proyek bisa kembali menggelar ekspansi, sehingga menyerap tenaga kerja konstruksi yang pada 2024 mencapai lebih dari 8 juta orang.
Dampak lanjutannya terasa pada penerimaan negara. PPN properti, BPHTB, dan pajak penghasilan badan pengembang berpotensi naik seiring peningkatan transaksi. Pemerintah daerah yang mengandalkan sektor properti sebagai sumber pendapatan asli daerah juga akan merasakan efek positifnya, terutama di kawasan penyangga ibu kota dan kota satelit.
Sisi Lain: Risiko dan Keterbatasan
Di sisi lain, efektivitas stimulus sangat bergantung pada kondisi likuiditas perbankan dan arah suku bunga acuan. Jika Bank Indonesia masih menahan suku bunga tinggi untuk menjaga stabilitas nilai tukar, penurunan bunga KPR tidak akan signifikan. Capital outflow yang terjadi pada periode tertentu juga bisa mempersempit ruang pelonggaran moneter.
Kedua, pasokan rumah di bawah Rp500 juta menghadapi kendala struktural: harga tanah di kawasan perkotaan terus meningkat. Rasio harga tanah terhadap harga jual rumah di kota besar bisa mencapai 50–60 persen, sehingga pengembang sulit menekan harga akhir tanpa mengurangi spesifikasi bangunan. Akibatnya, stimulus bisa dinikmati pengembang yang berlokasi di pinggiran, bukan di pusat pertumbuhan.
Ketiga, risiko kebocoran stimulus. Pengalaman sejumlah program perumahan sebelumnya menunjukkan bahwa insentif sering dinikmati pembeli yang sebenarnya mampu, bukan kelompok masyarakat berpenghasilan rendah. Diperlukan verifikasi data yang ketat, misalnya melalui integrasi data kependudukan dan perpajakan, agar sasaran tepat.
Keempat, faktor eksternal. Perlambatan ekonomi global dan ketidakpastian geopolitik dapat menekan kepercayaan konsumen domestik. Indeks keyakinan konsumen yang turun akan membuat masyarakat menunda pembelian rumah meski ada insentif. Proyeksi pertumbuhan ekonomi 2027 sebesar 5,3–5,6 persen pun mengandung asumsi bahwa konsumsi rumah tangga tetap solid.
Yang Perlu Dicermati ke Depan
Terlepas dari pro dan kontra, stimulus perumahan bukan obat tunggal. Ia perlu dikombinasikan dengan reformasi perizinan, penyederhanaan administrasi pertanahan, dan kepastian hukum bagi pengembang maupun konsumen. Tanpa itu, insentif hanya akan menjadi stimulus jangka pendek yang cepat menguap, tanpa memperbaiki fundamental pasar properti secara berkelanjutan.
Bagi publik, yang terpenting adalah memahami bahwa kebijakan ini bukan rekomendasi investasi, melainkan instrumen makro untuk menjaga momentum pertumbuhan. Portofolio dan keputusan finansial tetap harus disesuaikan dengan profil risiko masing-masing. Pasar properti pada 2027 akan menjadi ujian apakah stimulus Rp500 juta benar-benar ampuh, atau hanya menjadi sentimen sesaat yang menguap bersama siklus ekonomi.









Comments (0)