 mega-lestari
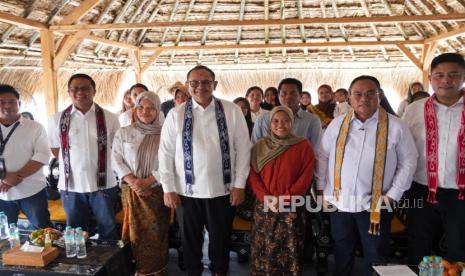
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2024, penetrasi asuransi umum di Indonesia masih berada di kisaran 2,7% dari Produk Domestik Bruto (PDB), jauh tertinggal dibandingkan rata-rata negara ASEAN yang mencapai 5,4%. Angka ini menjadi konteks penting ketika sebuah perusahaan asuransi umum menyalurkan klaim sekaligus bantuan Tanggung Jawab Sosial dan Lingkungan (TJSL) kepada masyarakat Desa Adat Sade, Lombok Tengah, Nusa Tenggara Barat. Langkah tersebut memperlihatkan bahwa instrumen asuransi tidak hanya berfungsi sebagai mekanisme transfer risiko, tetapi juga sebagai kanal distribusi nilai ekonomi ke daerah dengan aktivitas ekonomi terbatas.
Kegiatan yang melibatkan perusahaan asuransi pelat merah bersama lembaga pembiayaan nasional itu mencakup pembayaran klaim kepada penerima manfaat serta penyaluran bantuan sosial bagi warga desa adat. Desa Sade sendiri dikenal sebagai kawasan wisata budaya dengan produk tenun songket sebagai salah satu komoditas unggulan. Nilai ekonomi kerajinan tenun di kawasan tersebut diperkirakan berkisar Rp1,5 juta hingga Rp3 juta per minggu untuk setiap kelompok perajin, bergantung pada musim kunjungan wisatawan.
Fungsi Ganda Klaim dan Bantuan Sosial
Di satu sisi, pembayaran klaim asuransi mencerminkan bekerjanya fungsi perlindungan finansial secara riil. Ketika terjadi risiko yang menimpa peserta asuransi, dana klaim menjadi penyangga likuiditas rumah tangga yang kehilangan sumber pendapatan. Dalam terminologi asuransi, klaim adalah realisasi dari janji kontraktual yang telah diperhitungkan dalam rasio klaim (loss ratio) perusahaan. Rasio ini menjadi indikator kesehatan portofolio asuransi: semakin terkendali, semakin sehat fundamental perusahaan, namun tetap harus dibarengi ketepatan pembayaran kepada pemegang polis.
Di sisi lain, bantuan TJSL memiliki karakter berbeda. Program ini tidak bersifat komersial, melainkan bagian dari tanggung jawab sosial korporasi yang diwajibkan regulasi. Bagi perusahaan, alokasi TJSL biasanya berkisar 2% hingga 4% dari laba bersih tahunan. Efektivitasnya sangat bergantung pada desain program: apakah bersifat karitatif jangka pendek atau pemberdayaan berkelanjutan. Bantuan yang menyasar komunitas adat dengan basis ekonomi kerajinan berpotensi lebih berdampak apabila diarahkan pada penguatan kapasitas produksi, akses pasar, dan literasi keuangan, bukan sekadar bantuan konsumtif.
"Penetrasi asuransi di daerah wisata budaya masih rendah. Kombinasi klaim yang tepat waktu dan program pemberdayaan berbasis komunitas dapat menjadi katalis peningkatan inklusi keuangan di kawasan timur Indonesia," ujar seorang pengamat industri asuransi yang meninjau perkembangan sektor keuangan mikro di NTB.
Dampak terhadap Ekonomi Lokal dan Pariwisata
Desa Adat Sade menerima kunjungan wisatawan yang berfluktuasi mengikuti tren musiman. Pada periode puncak, jumlah kunjungan harian dapat menembus angka 500 hingga 800 orang, sementara pada musim sepi turun di bawah 200 orang. Fluktuasi ini menciptakan ketidakpastian pendapatan bagi sekitar 60 hingga 80 keluarga yang menggantungkan hidup dari penjualan tenun, tiket masuk, dan jasa pemandu lokal. Dalam konteks inilah instrumen perlindungan finansial dan bantuan modal menjadi relevan: keduanya membantu stabilisasi konsumsi rumah tangga sekaligus menjaga keberlanjutan sentra kerajinan.
Dari kacamata makro, aliran dana ke daerah tertier seperti Lombok Tengah berkontribusi pada pemerataan. Data Badan Pusat Statistik menunjukkan pertumbuhan ekonomi NTB pada 2023 berada di kisaran 5,2% year-on-year, sedikit di atas rata-rata nasional. Namun, indeks kedalaman keuangan di provinsi ini masih tertinggal, dengan rasio kredit terhadap PDRB yang lebih rendah dibandingkan Jawa dan Bali. Artinya, ruang untuk memperluas akses asuransi dan pembiayaan masih terbuka lebar.
Pro dan Kontra Seputar Peran Korporasi
Pro: keterlibatan perusahaan asuransi dan lembaga pembiayaan dalam komunitas adat memperkuat sentimen pasar terhadap tanggung jawab sosial korporasi. Ini dapat meningkatkan kepercayaan publik, memperbaiki reputasi merek, dan pada jangka panjang menurunkan biaya akuisisi nasabah di daerah. Program semacam ini juga sejalan dengan agenda inklusi keuangan nasional yang menargetkan peningkatan indeks literasi dan inklusi keuangan.
Kontra: tanpa transparansi dan evaluasi berkala, program TJSL berisiko menjadi seremonial semata. Risiko lain adalah ketergantungan (dependency) jika bantuan tidak dirancang untuk menumbuhkan kemandirian ekonomi. Selain itu, klaim asuransi yang jumlahnya kecil secara nominal tidak otomatis menyelesaikan persoalan struktural seperti akses modal usaha, rantai pasok tenun, dan promosi pariwisata yang berkelanjutan.
Ke depan, proyeksi efektivitas program ini bergantung pada tiga faktor: kesinambungan pendampingan, integrasi dengan program pemerintah daerah, serta pengukuran dampak yang terukur. Jika dirancang dengan baik, kombinasi klaim dan bantuan sosial dapat menjadi model replikasi bagi kawasan adat lain di Indonesia, memperkuat fundamental ekonomi lokal di tengah ketidakpastian global.








Comments (0)