

Kesiapan Resolusi Bank: Indonesia di Antara Negara Belum Patuh
Berdasarkan data Financial Stability Board (FSB) dalam laporan terbaru mengenai kerangka resolusi bank sistemik global, Indonesia tercatat dalam kategori materially non-compliant atau belum sepenuhnya...
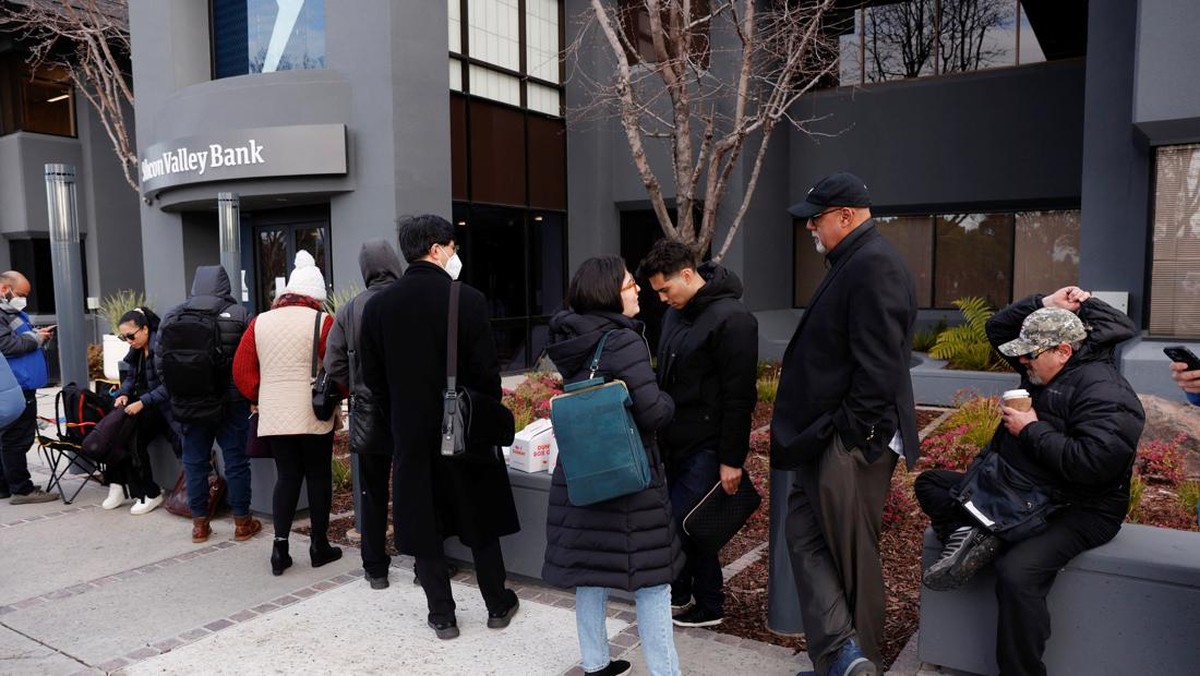
Berdasarkan data Financial Stability Board (FSB) dalam laporan terbaru mengenai kerangka resolusi bank sistemik global, Indonesia tercatat dalam kategori materially non-compliant atau belum sepenuhnya patuh terhadap standar kesiapan menghadapi kegagalan bank besar. Temuan ini menempatkan Indonesia bersama sejumlah yurisdiksi lain yang dinilai belum memiliki mekanisme resolusi yang memadai, sementara hanya empat negara besar yang berhasil meraih status patuh penuh. Angka ini menjadi sinyal penting bagi stabilitas sektor keuangan nasional di tengah ketidakpastian ekonomi global.
Resolusi bank adalah proses terencana untuk menangani kegagalan lembaga keuangan besar tanpa menggunakan dana publik secara masif dan tanpa memicu guncangan sistemik. Dalam kerangka FSB, negara diharapkan memiliki rencana resolusi yang kredibel, akses terhadap likuiditas darurat, serta mekanisme bail-in yang mampu menyerap kerugian sebelum taxpayer menanggung beban. Status kepatuhan ini menjadi indikator seberapa siap suatu yurisdiksi menghadapi skenario terburuk di sektor perbankan.
Posisi Indonesia dalam Peta Kepatuhan Global
Di satu sisi, Indonesia telah menunjukkan kemajuan signifikan dalam memperkuat fundamental sektor keuangan. Rasio kecukupan modal (capital adequacy ratio/CAR) industri perbankan nasional berada di kisaran 25-26 persen per akhir 2023, jauh di atas ambang minimum 8 persen. Likuiditas juga terjaga dengan loan-to-deposit ratio (LDR) sekitar 84 persen, sementara rasio kredit bermasalah (NPL) bertahan di bawah 2,5 persen. Otoritas Jasa Keuangan (OJK) dan Bank Indonesia disebut telah menyusun kerangka resolusi melalui Peraturan OJK dan koordinasi dengan Lembaga Penjamin Simpanan (LPS).
Di sisi lain, penilaian FSB menyoroti celah struktural yang belum tertutup, terutama pada aspek operational continuity dan ketersediaan instrumen bail-in yang dapat dieksekusi cepat. Sejumlah analis menilai Indonesia masih bergantung pada mekanisme penyelamatan konvensional yang berpotensi membebani anggaran negara jika terjadi kegagalan bank berskala besar. Kesenjangan ini menjadi perhatian karena bank-bank besar nasional memiliki keterkaitan lintas sektor yang tinggi dengan pasar modal dan lembaga keuangan non-bank.
Mengapa Hanya Empat Negara yang Dinilai Patuh
Status patuh penuh hanya diraih oleh empat yurisdiksi besar yang umumnya memiliki infrastruktur pasar keuangan maju, kerangka hukum resolusi yang mapan, serta pengalaman historis menangani krisis perbankan. Negara-negara tersebut telah mengadopsi standar Total Loss-Absorbing Capacity (TLAC) secara menyeluruh, memungkinkan bank besar menyerap kerugian melalui instrumen utang konversi tanpa intervensi fiskal langsung. Pro: kerangka semacam ini meningkatkan disiplin pasar dan mengurangi moral hazard. Kontra: penerapannya menuntut biaya pendanaan lebih tinggi bagi bank, yang pada akhirnya dapat mengerek suku bunga kredit dan memperlambat pertumbuhan kredit.
"Kepatuhan terhadap standar resolusi bukan sekadar formalitas administratif, melainkan fondasi kepercayaan investor terhadap stabilitas sistem keuangan suatu negara," ujar seorang pejabat lembaga keuangan internasional dalam diskusi panel tahunan mengenai arsitektur keuangan global.
Bagi Indonesia, implikasi status ini tidak selalu langsung terasa pada sentimen pasar harian. Indeks Harga Saham Gabungan (IHSG) dan yield Surat Berharga Negara (SBN) lebih banyak dipengaruhi faktor global seperti arah suku bunga Federal Reserve dan arus capital outflow dari pasar berkembang. Namun dalam jangka panjang, persepsi risiko terhadap sektor perbankan dapat memengaruhi biaya pendanaan dan valuasi saham emiten perbankan.
Proyeksi dan Langkah Lanjutan
Pemerintah dan otoritas moneter menghadapi dua jalur strategis. Jalur pertama adalah mempercepat harmonisasi regulasi resolusi dengan standar FSB, termasuk memperkuat kapasitas LPS sebagai otoritas resolusi tunggal dan memperjelas hierarki kreditur dalam skenario bail-in. Jalur kedua adalah memperdalam pasar keuangan domestik agar instrumen penyerap kerugian memiliki basis investor yang cukup luas, sehingga eksekusi resolusi tidak bergantung pada dana pemerintah.
Beberapa ekonom memperkirakan jika reformasi ini berjalan konsisten, Indonesia berpotensi naik ke kategori kepatuhan lebih tinggi dalam tiga hingga lima tahun. Namun proyeksi tersebut sangat bergantung pada konsistensi kebijakan, kualitas pengawasan, serta koordinasi antarlembaga. Tanpa perbaikan fundamental pada kerangka resolusi, risiko fiskal jangka panjang tetap membayangi meski rasio modal perbankan saat ini terlihat kokoh.
Pada akhirnya, status materially non-compliant bukan vonis akhir, melainkan peta jalan. Bagi investor dan pelaku pasar, indikator ini layak dicermati sebagai bagian dari penilaian risiko portofolio, terutama pada eksposur terhadap sektor perbankan dan lembaga keuangan besar. Kesiapan menghadapi kegagalan bank adalah cermin kedewasaan sistem keuangan suatu negara di mata dunia.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.


Comments (0)