

Kemenkeu: Likuiditas Melimpah Belum Cukup, Rupiah Harus Mengalir ke Sektor Produktif
Berdasarkan data Bank Indonesia dan Kementerian Keuangan per kuartal terakhir, likuiditas perekonomian nasional tercatat dalam posisi longgar dengan rasio alat likuid terhadap dana pihak ketiga (AL/DP...
Berdasarkan data Bank Indonesia dan Kementerian Keuangan per kuartal terakhir, likuiditas perekonomian nasional tercatat dalam posisi longgar dengan rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada di kisaran 25 persen, jauh di atas ambang batas ketentuan minimal 10 persen. Namun, kelimpahan dana tersebut dinilai belum sepenuhnya menjelma menjadi tenaga penggerak ekonomi riil. Pemerintah melalui Kementerian Keuangan menegaskan bahwa ketersediaan uang di pasar tidak otomatis mendorong pertumbuhan bila dana tersebut hanya berputar di instrumen keuangan jangka pendek dan tidak masuk ke sektor produktif.
Likuiditas Longgar, tetapi Belum Menyentuh Sektor Riil
Dalam terminologi ekonomi, likuiditas merujuk pada kemudahan dana berpindah tangan atau dicairkan menjadi uang tunai. Likuiditas yang tinggi biasanya menjadi sinyal positif karena dunia usaha memiliki akses pembiayaan yang lebih mudah. Namun, data menunjukkan dana yang melimpah itu lebih banyak parkir di surat berharga negara (SBN), deposito perbankan, dan instrumen pasar uang jangka pendek, alih-alih disalurkan sebagai kredit modal kerja maupun investasi baru.
Pertumbuhan kredit perbankan tercatat sekitar 10,4 persen secara year-on-year, sementara pertumbuhan dana pihak ketiga mencapai 11,2 persen. Selisih ini menandakan sebagian likuiditas belum terserap oleh permintaan pembiayaan dari dunia usaha. Rasio loan to deposit ratio (LDR) industri perbankan bertengger di level 84 persen, yang secara teoretis masih menyisakan ruang penyaluran kredit cukup besar.
"Ketersediaan likuiditas saja tidak cukup. Yang dibutuhkan adalah bagaimana likuiditas itu bergerak ke sektor produktif dan menciptakan nilai tambah," demikian pesan yang disampaikan Kementerian Keuangan dalam pernyataan resminya.
Dua Perspektif: Antara Kehati-hatian dan Kebutuhan Ekspansi
Di satu sisi, kalangan perbankan berargumen bahwa kehati-hatian tetap menjadi prioritas. Sentimen pasar global yang masih dibayangi ketidakpastian suku bunga The Fed serta risiko capital outflow membuat lembaga keuangan memilih menempatkan dana pada aset yang aman dan likuid. Instrumen SBN dianggap pilihan rasional karena memberikan imbal hasil kompetitif dengan risiko relatif terkendali. Bagi bank, menjaga likuiditas adalah bentuk mitigasi risiko di tengah volatilitas nilai tukar rupiah yang sempat menyentuh level Rp16.200 per dolar AS.
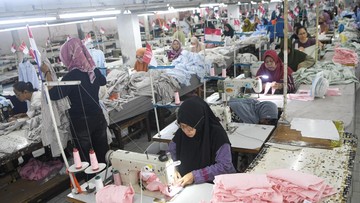
Di sisi lain, pemerintah dan sejumlah ekonom mengingatkan bahwa likuiditas yang menganggur berpotensi menciptakan apa yang disebut idle money, yaitu dana yang tidak produktif dan tidak menciptakan lapangan kerja. Bila kondisi ini berlanjut, proyeksi pertumbuhan ekonomi yang ditargetkan berada di kisaran 5,2 persen pada tahun berjalan berisiko sulit tercapai. Sektor manufaktur, pertanian, dan usaha mikro, kecil, dan menengah (UMKM) membutuhkan pasokan dana agar kapasitas produksi meningkat dan serapan tenaga kerja meluas.
Dari kacamata fundamental, uang yang berputar di sektor produktif akan menciptakan efek berganda, mulai dari peningkatan output, penciptaan pendapatan rumah tangga, hingga kenaikan konsumsi domestik. Sebaliknya, dana yang hanya berkutat di pasar keuangan memperbesar risiko terbentuknya gelembung aset atau asset bubble yang dapat mengganggu stabilitas sistem keuangan dalam jangka panjang.
Dari Likuiditas ke Produktivitas: Agenda yang Harus Dikejar
Sejumlah langkah disebut tengah disiapkan untuk menjembatani dana menganggur menuju sektor riil. Insentif fiskal berupa keringanan pajak bagi sektor padat karya, percepatan belanja modal pemerintah, serta penguatan peran lembaga pembiayaan sekunder menjadi bagian dari strategi tersebut. Pemerintah juga mendorong perbankan memperluas portofolio kredit ke sektor yang memiliki daya serap tenaga kerja tinggi.
Namun, tantangan struktural tak bisa diabaikan. Rendahnya permintaan kredit dari dunia usaha sering kali bukan semata soal suku bunga, melainkan karena lesunya prospek permintaan pasar dan tingginya biaya kepatuhan. Rasio kredit bermasalah (non-performing loan/NPL) yang berada di level 2,3 persen secara bruto menjadi pertimbangan bank dalam menyalurkan dana. Di sini, kualitas permintaan menjadi kunci, bukan sekadar kuantitas pasokan likuiditas.
Ke depan, arah kebijakan akan diuji pada kemampuan menerjemahkan likuiditas menjadi investasi nyata. Indikator yang perlu dicermati mencakup pertumbuhan kredit modal kerja, realisasi investasi langsung, serta indeks produksi industri manufaktur. Bila ketiganya bergerak searah dengan longgarnya likuiditas, maka target pertumbuhan ekonomi menjadi lebih kredibel. Sebaliknya, bila dana tetap berputar di instrumen keuangan semata, perekonomian berisiko stagnan meski secara nominal uang beredar terlihat melimpah.
Pada akhirnya, pesan yang ingin ditegaskan adalah bahwa likuiditas hanyalah bahan bakar, bukan mesin. Tanpa penyaluran ke sektor produktif, pertumbuhan ekonomi hanya akan menjadi angka di atas kertas, tanpa dampak nyata bagi kesejahteraan masyarakat luas.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.


Comments (0)