 mega-lestari
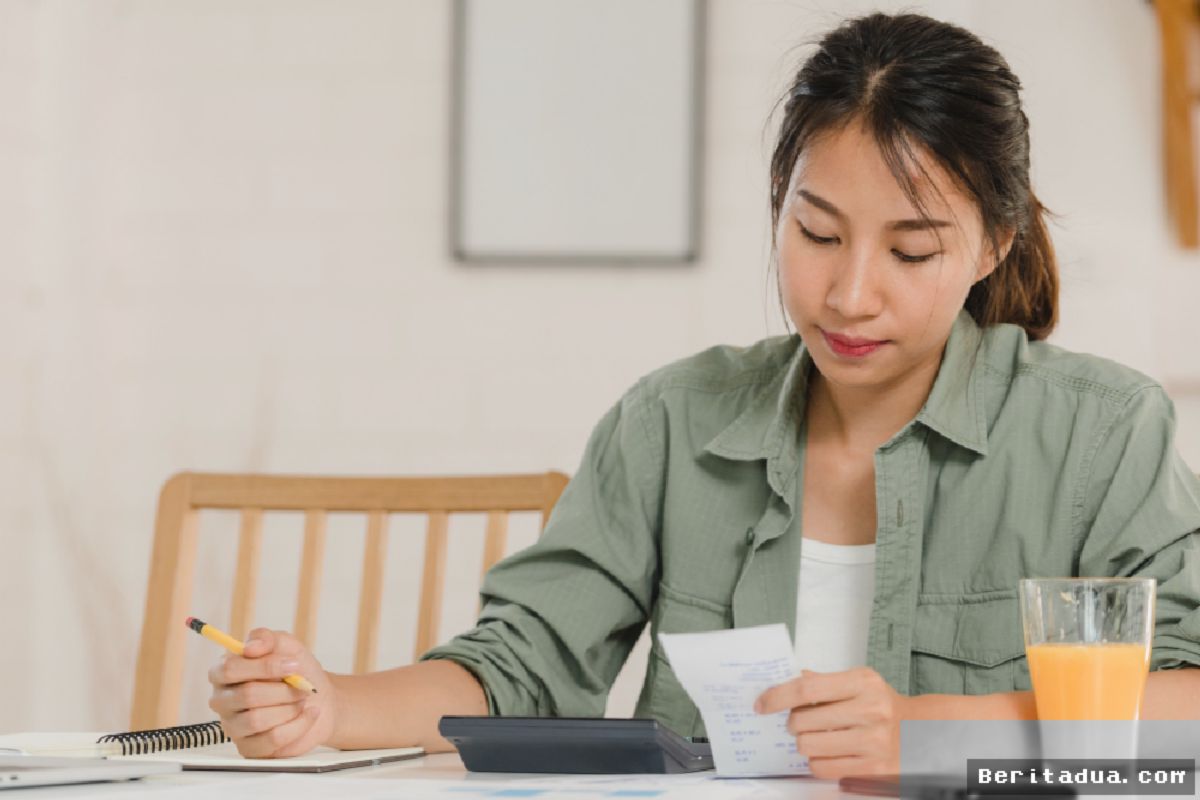
Di sebuah kedai kopi modern di kawasan bisnis Jakarta Selatan, Rian (32) tampak menekuri layar ponselnya dengan dahi berkerut. Di penghujung bulan, saldo rekening pekerja kelas menengah ini kembali menunjukkan angka kritis. Padahal, gaji bulanan yang diterima tergolong jauh di atas rata-rata pendapatan nasional. Fenomena "gaji cuma numpang lewat" bukan lagi sekadar gurauan meja makan, melainkan kenyataan pahit yang membelenggu sebagian besar masyarakat perkotaan modern.
Fenomena Kebocoran Halus di Tengah Kelas Menengah
Penelusuran mendalam menunjukkan bahwa stagnasi keuangan sering kali bukan dipicu oleh kurangnya pendapatan, melainkan oleh pola konsumsi yang tak disadari. Kebocoran-kebocoran kecil yang terjadi secara konsisten setiap hari mampu menggerogoti ketahanan ekonomi personal. Kenaikan pendapatan yang tidak sebanding dengan akumulasi aset menjadi fenomena umum yang menjebak kelompok usia produktif ke dalam lingkaran ketergantungan gaji bulanan.
| Kebiasaan Finansial | Dampak Jangka Panjang |
|---|---|
| Penggunaan Paylater Impulsif | Akumulasi utang bunga tinggi & skoring kredit buruk |
| Gaya Hidup Hedonic Treadmill | Tabungan stagnan meski gaji naik setiap tahun |
| Mengabaikan Dana Darurat | Kerentanan total saat terjadi krisis medis atau PHK |
Delapan Kebiasaan Buruk yang Mengunci Kesejahteraan
Berdasarkan analisis perilaku konsumen dan pandangan para ahli keuangan, terdapat delapan kebiasaan utama yang secara sistematis membuat kondisi finansial seseorang jalan di tempat:
- 1. Jebakan Hedonic Treadmill: Mengubah gaya hidup secara mendadak setiap kali mendapatkan kenaikan gaji atau bonus tahunan.
- 2. Ketergantungan Utang Konsumtif: Memanfaatkan fitur Paylater atau kartu kredit untuk barang non-pokok tanpa rencana pelunasan yang jelas.
- 3. Absennya Pembukuan Arus Kas: Tidak memiliki catatan pengeluaran harian sehingga pengeluaran mikro tidak pernah terdeteksi.
- 4. Pengeluaran Tersembunyi (Langganan Digital): Menumpuk biaya berlangganan aplikasi, media streaming, atau gim yang jarang digunakan.
- 5. Menunda Pembentukan Dana Darurat: Menganggap dana darurat tidak penting sampai krisis ekonomi atau situasi medis mendadak melanda.
- 6. Pembelian Impulsif Berkedok Self-Reward: Membenarkan pemborosan berlebihan atas nama apresiasi diri tanpa memperhitungkan batas kemampuan.
- 7. Investasi Tanpa Literasi: Tergiur tren investasi berisiko tinggi atau instrumen instan tanpa memahami skema dan profil risikonya.
- 8. Mengabaikan Proteksi Kesehatan: Tidak memiliki asuransi dasar sehingga seluruh tabungan berisiko habis dalam semalam jika terjadi risiko penyakit berat.
"Banyak orang terjebak dalam ilusi kesejahteraan karena merasa memiliki arus kas bulanan yang lancar. Padahal, tanpa disiplin alokasi aset dan kontrol diri, mereka sebenarnya sedang berjalan di tempat dalam jangka panjang," tegas Budi Santoso, analis finansial senior dari Lembaga Riset Ekonomika Perkotaan.
Memutus Rantai Jebakan Finansial
Para ahli menyarankan pentingnya melakukan audit keuangan pribadi secara berkala. Langkah awal yang paling kritis adalah merestrukturisasi alokasi pengeluaran dengan rumus klasik 50-30-20—yakni 50 persen untuk kebutuhan pokok, 30 persen untuk keinginan, dan 20 persen mutlak untuk tabungan atau investasi. Tanpa kesadaran mendasar untuk memangkas kebiasaan buruk ini, lonjakan pendapatan sebesar apa pun hanya akan menguap tanpa meninggalkan jejak akumulasi kekayaan yang hakiki.


Comments (0)