 nadia-rahmawati
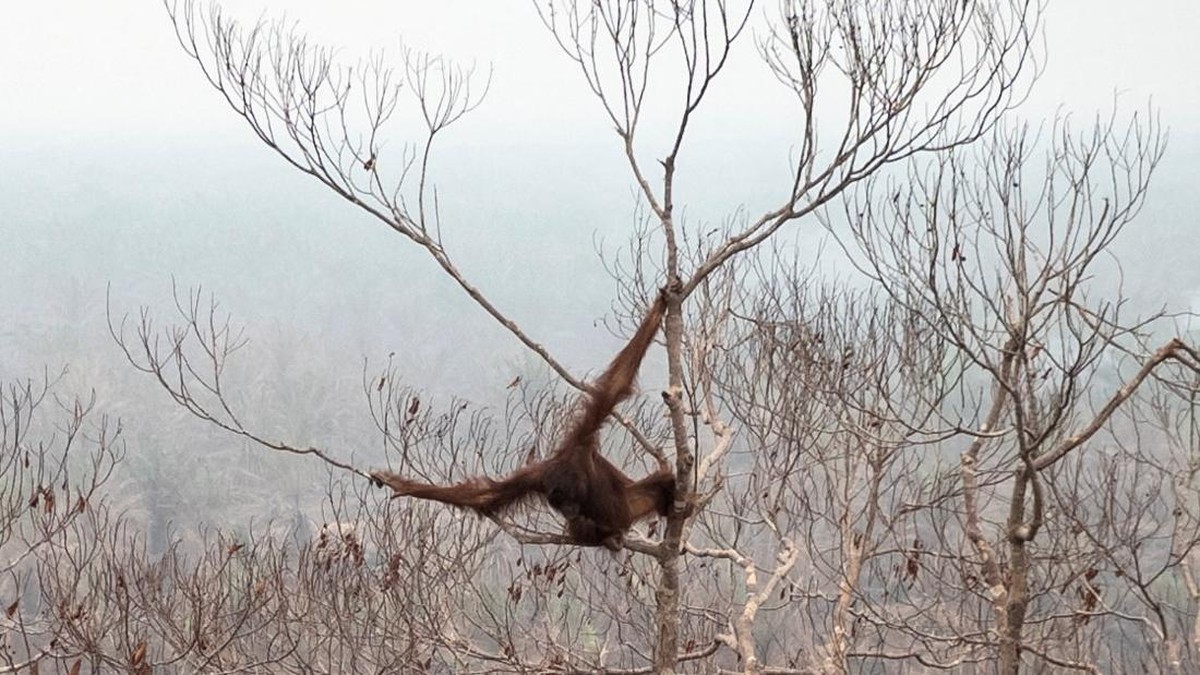
Berdasarkan data Kementerian Lingkungan Hidup dan Kehutanan (KLHK) serta Badan Nasional Penanggulangan Bencana (BNPB) per akhir 2023, luas kawasan hutan dan lahan yang terbakar di Indonesia mencapai sekitar 1,16 juta hektare sepanjang tahun tersebut, dengan puncak kebakaran terjadi pada periode Agustus–Oktober. Angka ini menurun dibandingkan 2019 yang menembus 3,28 juta hektare, namun masih jauh di atas rata-rata periode 2010–2015 yang berkisar 500 ribu hektare per tahun. Pemerintah kini menguji instrumen baru: memberikan keringanan hingga pembebasan pajak bagi warga yang berperan aktif menjaga kawasan hutan dari risiko kebakaran. Kebijakan ini menimbulkan perdebatan tersendiri di kalangan ekonom dan pegiat lingkungan.
Skema Insentif dan Konteks Fiskalnya
Secara konseptual, insentif fiskal berbentuk pembebasan pajak bagi masyarakat penjaga hutan merupakan bagian dari apa yang dalam literatur ekonomi disebut payment for ecosystem services (PES), yakni kompensasi finansial atas jasa lingkungan yang selama ini tidak dihargai pasar. Nilainya bisa berupa penghapusan Pajak Bumi dan Bangunan (PBB) untuk lahan tertentu, keringanan pajak daerah, atau pengurangan kewajiban pajak lainnya. Besaran yang dibutuhkan tidaklah besar secara agregat. Penerimaan PBB sektor perdesaan dan perkotaan secara nasional pada 2023 berada di kisaran Rp20–25 triliun, dan porsi yang terkait kawasan hutan pinggiran hanya sebagian kecil dari angka itu. Artinya, dari sisi beban Anggaran Pendapatan dan Belanja Negara (APBN) maupun Anggaran Pendapatan dan Belanja Daerah (APBD), kebijakan ini relatif ringan. Namun, efektivitasnya bergantung pada desain: siapa yang berhak, bagaimana verifikasi, dan apakah insentif benar-benar mengubah perilaku.
Di Satu Sisi: Insentif Ekonomi Lebih Efisien daripada Sanksi
Argumen pendukung kebijakan ini bertumpu pada logika insentif. Selama ini penegakan hukum terhadap pembakaran lahan lebih banyak bersifat represif, dengan sanksi pidana dan denda. Pendekatan tersebut memiliki biaya pengawasan tinggi dan sering kali tidak menjangkau pelaku kecil di tingkat desa. Sebaliknya, insentif positif cenderung lebih murah untuk dijalankan karena mendorong partisipasi sukarela. Perhitungannya sederhana: biaya pemadaman kebakaran hutan oleh BNPB, TNI, Polri, dan pemadam kebakaran swasta pada tahun-tahun ekstrem dapat melampaui Rp5 triliun, belum termasuk kerugian ekonomi akibat asap yang menurut Bank Dunia pernah menembus USD1,6 miliar atau sekitar Rp25 triliun pada 2019. Jika pembebasan pajak senilai ratusan miliar rupiah mampu menekan frekuensi kebakaran, rasio manfaat-biaya (benefit-cost ratio) kebijakan ini bisa sangat menguntungkan. Dari kacamata fundamental, ini adalah investasi pencegahan yang jauh lebih efisien dibanding belanja penanggulangan.
"Insentif fiskal yang terarah dapat menjadi koreksi pasar terhadap jasa lingkungan yang selama ini tidak dibayar. Persoalannya bukan pada konsep, tetapi pada mekanisme verifikasi dan besaran yang tepat," ujar seorang ekonom lingkungan dari sebuah lembaga riset independen.
Di Sisi Lain: Risiko Moral Hazard dan Kebocoran Anggaran
Kritik terhadap kebijakan ini juga tidak ringan. Pertama, potensi moral hazard: warga bisa mengklaim sebagai penjaga hutan tanpa kontribusi nyata, terutama jika verifikasi lemah. Kedua, kebijakan pajak bersifat tidak fleksibel; begitu pembebasan diberikan, sangat sulit ditarik kembali apabila program tidak berjalan efektif, sehingga berpotensi menjadi beban fiskal permanen. Ketiga, ada risiko kebocoran (leakage) karena sebagian penerima mungkin bukan pihak yang benar-benar berada di garis depan pencegahan. Dalam konteks tata kelola, kapasitas administrasi di daerah pinggiran hutan sering kali terbatas, sehingga data penerima bisa tidak akurat. Belum lagi pertanyaan keadilan: mengapa penjaga hutan mendapat pembebasan pajak, sementara profesi lain yang juga berkontribusi pada lingkungan, seperti petani organik atau nelayan konservasi, tidak? Dari perspektif sentimen pasar dan tata kelola fiskal, insentif yang tidak terukur dapat menurunkan kualitas basis pajak dan menciptakan preseden yang sulit dikendalikan.
Proyeksi dan Syarat Keberhasilan
Ke depan, keberhasilan kebijakan ini akan bergantung pada tiga hal: (1) sistem verifikasi berbasis data spasial dan citra satelit yang transparan, (2) evaluasi berkala dengan indikator terukur seperti penurunan titik panas (hotspot) dan luas area terbakar year-on-year, serta (3) integrasi dengan program pemberdayaan ekonomi masyarakat desa hutan. Tanpa itu, insentif ini berisiko menjadi sekadar instrumen simbolik. Dengan desain yang tepat, kebijakan ini berpotensi menjadi contoh bagaimana instrumen fiskal dapat mendukung pelestarian lingkungan sekaligus menjaga likuiditas rumah tangga di kawasan rentan. Namun, tanpa pengawasan, ia bisa menjadi beban baru bagi portofolio belanja negara tanpa hasil yang sepadan.












Comments (0)