 sarah-anjani
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal II 2024, inklusi keuangan nasional telah mencapai 75,02 persen, namun masih menyisakan sekitar seperempat penduduk dewasa yang belum tersentuh layanan perbankan formal. Kelompok ini umumnya berada di segmen menengah ke bawah dengan penghasilan tidak tetap, sehingga kerap ditolak ketika mengajukan kredit konvensional karena tidak memiliki agunan atau riwayat kredit yang terekam di Sistem Layanan Informasi Keuangan (SLIK). Fenomena inilah yang mendorong tumbuhnya industri pinjaman daring atau peer-to-peer lending sebagai jembatan pembiayaan alternatif.
Skor Kredit Alternatif dan Peran Riwayat Nomor Seluler
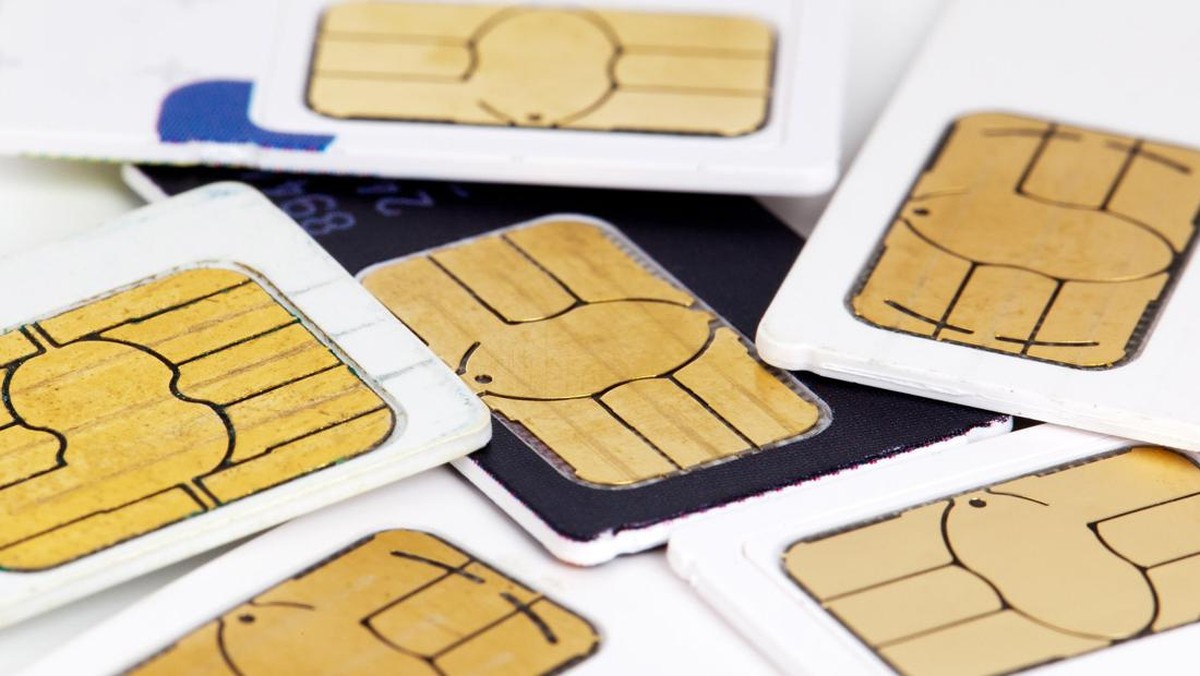
Salah satu terobosan yang tengah menjadi perhatian pelaku industri adalah penggunaan data non-tradisional sebagai pengganti skor kredit konvensional. Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) mengungkapkan bahwa sejumlah penyelenggara mulai memanfaatkan parameter seperti usia aktif nomor telepon seluler, konsistensi pembayaran tagihan pulsa, hingga pola transaksi dompet digital untuk menilai kelayakan kredit calon peminjam. Dalam kerangka ini, nomor ponsel yang aktif selama lebih dari 10 tahun dapat menjadi sinyal stabilitas identitas dan kedisiplinan seseorang.
Secara fundamental, pendekatan ini berupaya menjawab persoalan asymmetric information yang selama ini menjadi penghalang utama. Bank konvensional menilai risiko melalui rasio utang terhadap penghasilan, slip gaji, dan rekam jejak kredit. Sementara bagi pedagang kaki lima, petani, atau pekerja lepas, dokumen semacam itu nyaris tidak tersedia. Data telekomunikasi dan perilaku digital kemudian berfungsi sebagai proksi likuiditas dan karakter pembayaran.
Pro: Inklusi dan Efisiensi Biaya
Di satu sisi, pemanfaatan skor alternatif berpotensi memperluas cakupan pembiayaan secara signifikan. AFPI mencatat outstanding pembiayaan pinjaman daring per pertengahan 2024 menembus angka Rp70 triliun, dengan porsi penyaluran ke sektor produktif seperti perdagangan, pertanian, dan jasa terus meningkat year-on-year. Bagi pelaku usaha mikro, kehadiran skema ini memangkas waktu persetujuan dari hitungan minggu menjadi hanya beberapa jam.
Dari kacamata efisiensi, biaya akuisisi dan verifikasi nasabah dapat ditekan karena data sudah tersedia secara digital. Ini pada gilirannya berpotensi menurunkan suku bunga pinjaman yang saat ini masih berkisar 0,1 hingga 0,3 persen per hari untuk produk konsumtif. Keberadaan portofolio pinjaman yang lebih terdiversifikasi juga diyakini mampu memperbaiki profil risiko penyelenggara dalam jangka panjang.
“Skor kredit alternatif adalah keniscayaan bagi negara dengan jumlah penduduk besar yang masih menghadapi kesenjangan akses keuangan. Tantangannya bukan pada teknologinya, melainkan pada tata kelola data dan perlindungan konsumen,” ujar seorang pengamat industri keuangan digital.
Kontra: Risiko Privasi, Over-Indebtedness, dan Literasi
Di sisi lain, sejumlah ekonom mengingatkan bahwa pemakaian data telekomunikasi menimbulkan pertanyaan serius soal privasi. Tanpa kerangka regulasi yang tegas, informasi pribadi pengguna berpotensi disalahgunakan atau diperdagangkan secara bebas. Selain itu, kemudahan akses dapat memicu perilaku konsumtif dan menciptakan jebakan utang berlapis alias over-indebtedness, terutama bila literasi keuangan masyarakat belum memadai.
Risiko gagal bayar tetap nyata. Tingkat kredit macet atau TWP90 industri pinjaman daring sempat menyentuh 2,8 persen pada periode tertentu, jauh di atas rata-rata kredit perbankan yang berkisar 2,2 persen. Dominasi peminjam berulang yang menggunakan dana untuk konsumsi, bukan modal usaha, turut menjadi sentimen negatif bagi keberlanjutan model bisnis ini. Belum lagi ancaman capital outflow jika pendanaan asing menarik diri akibat gejolak nilai tukar.
Dari sisi perlindungan konsumen, mekanisme penagihan yang agresif masih menjadi keluhan utama. OJK telah memperketat aturan melalui POJK 10/2022 tentang penyelenggaraan layanan pinjam meminjam, namun penegakan di lapangan dinilai belum merata.
Proyeksi dan Prasyarat Keberlanjutan
Ke depan, valuasi industri pembiayaan berbasis teknologi diperkirakan terus tumbuh seiring penetrasi internet yang melampaui 78 persen populasi. Namun pertumbuhan itu hanya akan berkelanjutan bila tiga prasyarat dipenuhi: pertama, standar tata kelola data yang setara dengan General Data Protection Regulation; kedua, koordinasi antara AFPI, OJK, dan Kementerian Kominfo dalam mengawasi penggunaan data pribadi; ketiga, program literasi keuangan yang menyasar langsung segmen menengah bawah.
Dengan fundamental ekonomi Indonesia yang tumbuh sekitar 5 persen dan kelas menengah yang terus mengembang, inovasi skor kredit alternatif dapat menjadi katalis inklusi. Namun tanpa pengawasan yang seimbang, kemudahan ini berisiko berbalik menjadi beban sistemik. Keseimbangan antara inovasi dan proteksi konsumen akan menjadi penentu apakah tren ini benar-benar memberdayakan atau justru menciptakan kerentanan baru.






Comments (0)