 arif-budianto
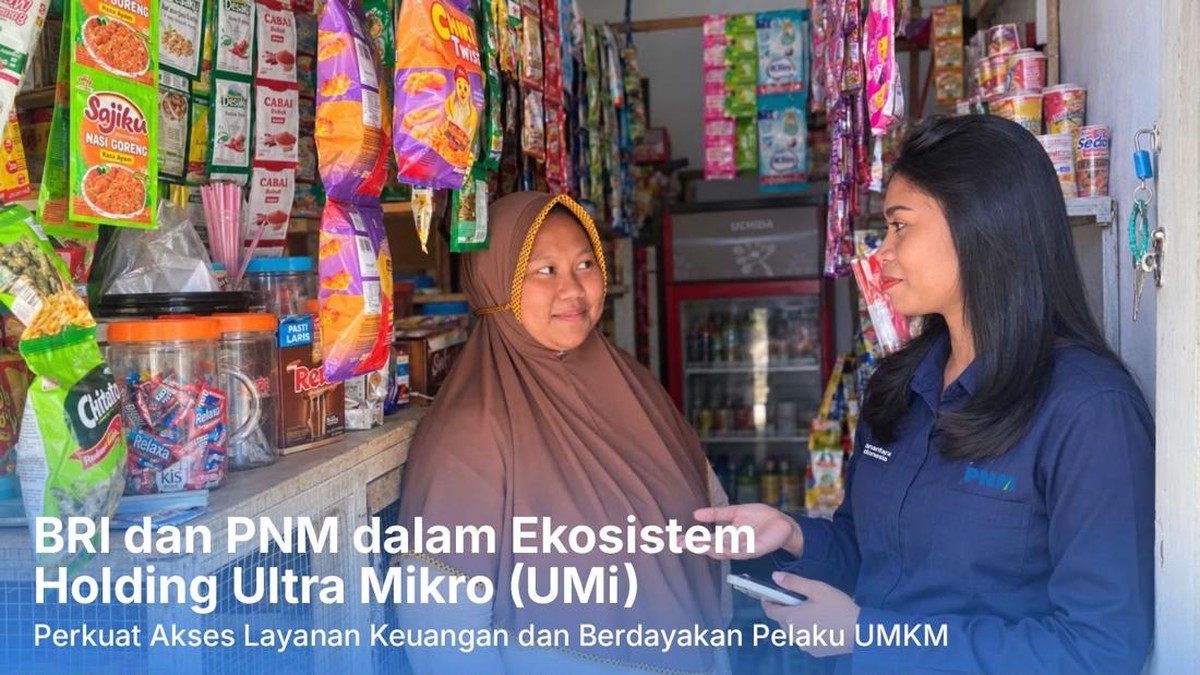
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Juni 2024, tingkat inklusi keuangan Indonesia secara nasional telah mencapai 75,02 persen. Namun, angka tersebut masih menyembunyikan ketimpangan yang cukup besar antara wilayah perkotaan dan daerah terpencil, khususnya di kawasan kepulauan Indonesia. Data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK tahun 2023 menunjukkan bahwa daerah dengan akses infrastruktur terbatas, seperti wilayah 3T (Terdepan, Terluar, dan Tertinggal), mencatatkan tingkat inklusi keuangan yang jauh di bawah rata-rata nasional, yakni hanya sekitar 64,30 persen. Kondisi ini menjadi tantangan fundamental dalam upaya pemerataan akses layanan keuangan di negara kepulauan terbesar di dunia.
Di satu sisi: Upaya menjangkau yang membutuhkan pengorbanan besar
Ketimpangan geografis ini mendorong lembaga keuangan mikro untuk mengambil langkah-langkah luar biasa demi menjangkau pelaku usaha ultra mikro (usaha dengan skala sangat kecil, biasanya beromset di bawah Rp 10 juta per bulan) yang selama ini belum tersentuh layanan perbankan formal. Sebagai gambaran nyata, terdapat upaya di lapangan di mana seorang petugas pembiayaan harus menempuh perjalanan laut selama 45 menit hanya untuk mencapai satu pulau terpencil, dengan tujuan memperkenalkan akses pembiayaan dan membangun kepercayaan masyarakat setempat. Perjalanan semacam ini bukanlah hal yang jarang terjadi di Indonesia, mengingat terdapat lebih dari 17.000 pulau yang tersebar dari Sabang hingga Merauke, dengan ribuan di antaranya hanya dapat diakses melalui jalur laut dengan jadwal transportasi yang tidak selalu teratur.
Langkah ini memiliki dampak yang signifikan terhadap perekonomian lokal. Berdasarkan data Badan Pusat Statistik (BPS) tahun 2023, sekitar 99,92 persen dari total unit usaha di Indonesia merupakan Usaha Mikro, Kecil, dan Menengah (UMKM). Dari jumlah tersebut, mayoritas termasuk dalam kategori ultra mikro yang kerap bergantung pada modal pribadi atau pinjaman informal dengan bunga yang relatif tinggi. Dengan adanya akses pembiayaan formal, pelaku usaha ini berpotensi meningkatkan kapasitas produksi, memperluas jaringan pasar, dan pada akhirnya mendorong perputaran ekonomi di tingkat desa. Selain itu, upaya ini turut berkontribusi terhadap peningkatan indeks inklusi keuangan, yang secara tidak langsung memperkuat stabilitas sistem keuangan nasional melalui perluasan basis nasabah.
Di sisi lain: Beban biaya yang mengancam keberlanjutan
Meski berdampak positif, model penjangkauan semacam ini menimbulkan tantangan besar dari sisi keberlanjutan operasional. Biaya transportasi, waktu tempuh, serta kebutuhan koordinasi logistik di wilayah kepulauan menyebabkan biaya akuisisi nasabah (biaya yang dikeluarkan untuk mendapatkan satu nasabah baru) menjadi jauh lebih tinggi dibandingkan wilayah perkotaan. Kondisi ini berpotensi menekan rasio efisiensi operasional lembaga keuangan mikro, terutama ketika portofolio pembiayaan di wilayah tersebut masih dalam tahap awal dan volume transaksinya relatif kecil. Apabila tidak diimbangi dengan skala yang memadai, tekanan terhadap likuiditas (ketersediaan dana untuk memenuhi kewajiban) dapat meningkat seiring berjalannya waktu.
Selain itu, sentimen pasar terhadap lembaga keuangan mikro yang fokus pada wilayah 3T kerap mempertimbangkan aspek valuasi dan risiko geografis. Tingkat risiko operasional yang lebih tinggi, seperti gangguan cuaca, keterbatasan jaringan komunikasi, hingga kendala infrastruktur, dapat memengaruhi proyeksi pertumbuhan portofolio pembiayaan. Di tengah tren kenaikan biaya operasional secara year-on-year akibat inflasi logistik, tantangan ini menjadi semakin kompleks. Bahkan, potensi capital outflow secara tidak langsung dapat terjadi jika lembaga keuangan kesulitan menjaga keseimbangan antara misi sosial (pemerataan akses) dan fundamental bisnis (keberlanjutan keuangan).
Menjembatani misi dan realitas ekonomi
Upaya menjangkau pelaku usaha ultra mikro di wilayah kepulauan merupakan cerminan dari dilema kebijakan inklusi keuangan Indonesia. Di satu sisi, langkah ini sejalan dengan target nasional untuk meningkatkan indeks inklusi keuangan dan mengurangi kesenjangan ekonomi antarwilayah. Di sisi lain, dibutuhkan terobosan dalam bentuk efisiensi operasional, pemanfaatan teknologi digital, serta dukungan infrastruktur untuk menekan biaya jangkauan tanpa mengorbankan kualitas layanan. Tanpa keseimbangan tersebut, upaya luar biasa di lapangan akan sulit bertransformasi menjadi tren yang berkelanjutan. Pada akhirnya, keberhasilan inklusi keuangan tidak hanya diukur dari berapa persen penduduk yang terlayani, tetapi juga dari kemampuan sistem keuangan untuk tetap bertahan dalam menjangkau mereka yang paling sulit dijangkau.








Comments (0)