 nadia-rahmawati
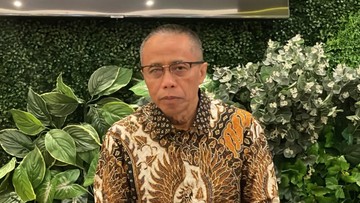
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia per rilis terakhir, tekanan inflasi di Indonesia masih menunjukkan pola yang khas negara berkembang: bukan karena permintaan yang meledak, melainkan karena gangguan di sisi pasokan. Wakil Menteri Koordinator Bidang Perekonomian, Dradjad Hari Wibowo, secara terbuka menyatakan bahwa inflasi saat ini lebih dipicu oleh persoalan pasokan alias cost-push inflation. Pernyataan ini menjadi sinyal penting bahwa strategi pengendalian harga tidak cukup hanya dengan menjaga daya beli, tetapi juga harus membenahi rantai produksi dan distribusi.
Dalam terminologi ekonomi, inflasi dorongan biaya terjadi ketika harga barang dan jasa naik karena meningkatnya ongkos produksi—misalnya harga bahan baku, energi, atau gangguan logistik. Ini berbeda dengan demand-pull inflation, yang muncul akibat permintaan agregat melampaui kapasitas produksi. Memahami perbedaan ini krusial, karena obat untuk keduanya tidak sama: inflasi permintaan biasanya dijinakkan dengan kebijakan moneter ketat, sedangkan inflasi pasokan menuntut intervensi di sektor riil, seperti perbaikan infrastruktur, tata niaga, dan produktivitas.
Di Satu Sisi: Tekanan Biaya Produksi Masih Nyata
Di satu sisi, argumen bahwa inflasi didominasi faktor pasokan didukung oleh beberapa indikator. Harga pangan bergejolak (volatile food) secara historis menyumbang porsi besar terhadap inflasi umum. Gangguan cuaca, keterlambatan panen, serta hambatan distribusi antardaerah kerap membuat harga komoditas seperti cabai, bawang, dan beras naik tajam dalam periode singkat. Belum lagi fluktuasi harga energi global yang merembet ke biaya transportasi dan listrik, yang pada akhirnya dibebankan ke harga barang konsumsi.
Struktur pasar juga memperkuat persoalan ini. Rantai pasok yang panjang—dari petani hingga konsumen—menciptakan margin berlapis. Setiap perantara menambah biaya, sehingga harga di tingkat konsumen jauh lebih tinggi dibanding harga di tingkat produsen. Ketika pasokan terganggu, lonjakan harga menjadi lebih ekstrem karena tidak ada penyangga yang memadai. Dalam kerangka ini, inflasi bukan cerminan permintaan yang kuat, melainkan cerminan inefisiensi struktural.
"Inflasi yang kita hadapi sekarang lebih banyak bersumber dari sisi pasokan. Kalau kita hanya melihat dari sisi permintaan, kita akan salah mendiagnosis dan salah memberi obat," demikian pesan yang disampaikan Dradjad, menggambarkan pentingnya pendekatan sisi produksi.
Di Sisi Lain: Daya Beli dan Ekspektasi Tetap Waspada
Di sisi lain, tidak semua ekonom sepakat bahwa faktor permintaan bisa diabaikan. Sejumlah analis menilai bahwa likuiditas yang longgar di sistem keuangan, ditambah stimulus fiskal, dapat menciptakan tekanan permintaan yang memperkuat inflasi. Ketika masyarakat memiliki uang lebih dan ekspektasi inflasi meningkat, mereka cenderung mempercepat konsumsi, yang justru memperparah kenaikan harga. Inilah yang disebut ekspektasi inflasi—faktor psikologis yang sering menjadi penyebab inflasi bertahan lama (persistent).
Selain itu, depresiasi nilai tukar rupiah dapat memperkuat inflasi dari sisi impor. Barang modal dan bahan baku yang masih bergantung pada impor menjadi lebih mahal, sehingga biaya produksi domestik naik. Dalam situasi ini, kebijakan moneter tetap relevan untuk menjaga stabilitas nilai tukar dan mengelola ekspektasi pasar, meski akar masalahnya ada di sisi pasokan.
Implikasi Kebijakan dan Proyeksi ke Depan
Menyadari kompleksitas ini, pemerintah tampaknya akan mengedepankan strategi ganda: memperbaiki sisi pasokan sekaligus menjaga stabilitas permintaan. Dari sisi pasokan, fokus diarahkan pada peningkatan produktivitas pertanian, perbaikan logistik, dan penguatan infrastruktur distribusi. Dari sisi permintaan, Bank Indonesia diperkirakan tetap menjaga suku bunga acuan pada level yang mendukung stabilitas, sembari memantau capital outflow dan likuiditas global.
Bagi pelaku pasar, pernyataan ini menjadi sinyal bahwa inflasi Indonesia lebih bersifat struktural ketimbang siklikal. Artinya, penurunan inflasi tidak akan terjadi secara instan hanya dengan menaikkan suku bunga. Diperlukan reformasi di sektor riil yang dampaknya baru terasa dalam jangka menengah. Dalam konteks portofolio, sentimen pasar terhadap obligasi dan saham sektor konsumsi akan sangat dipengaruhi oleh seberapa cepat pemerintah mampu menstabilkan harga pangan dan energi.
Ke depan, proyeksi inflasi akan bergantung pada tiga variabel utama: harga komoditas global, nilai tukar rupiah, dan cuaca domestik. Jika ketiganya stabil, tekanan inflasi pasokan bisa mereda. Namun jika gangguan pasokan berlanjut, risiko kenaikan harga tetap membayangi. Yang jelas, diagnosis yang tepat adalah langkah pertama menuju kebijakan yang efektif—dan pengakuan bahwa inflasi saat ini lebih bersifat cost-push adalah fondasi penting bagi strategi ekonomi yang lebih terarah.













Comments (0)