

IHSG Lesu di Tengah Penguatan Rupiah ke Rp17.800 per Dolar AS
Berdasarkan data perdagangan Bursa Efek Indonesia dan kurs referensi Bank Indonesia per akhir sesi, pasar modal Indonesia menunjukkan dinamika yang tidak biasa: Indeks Harga Saham Gabungan (IHSG) berg...
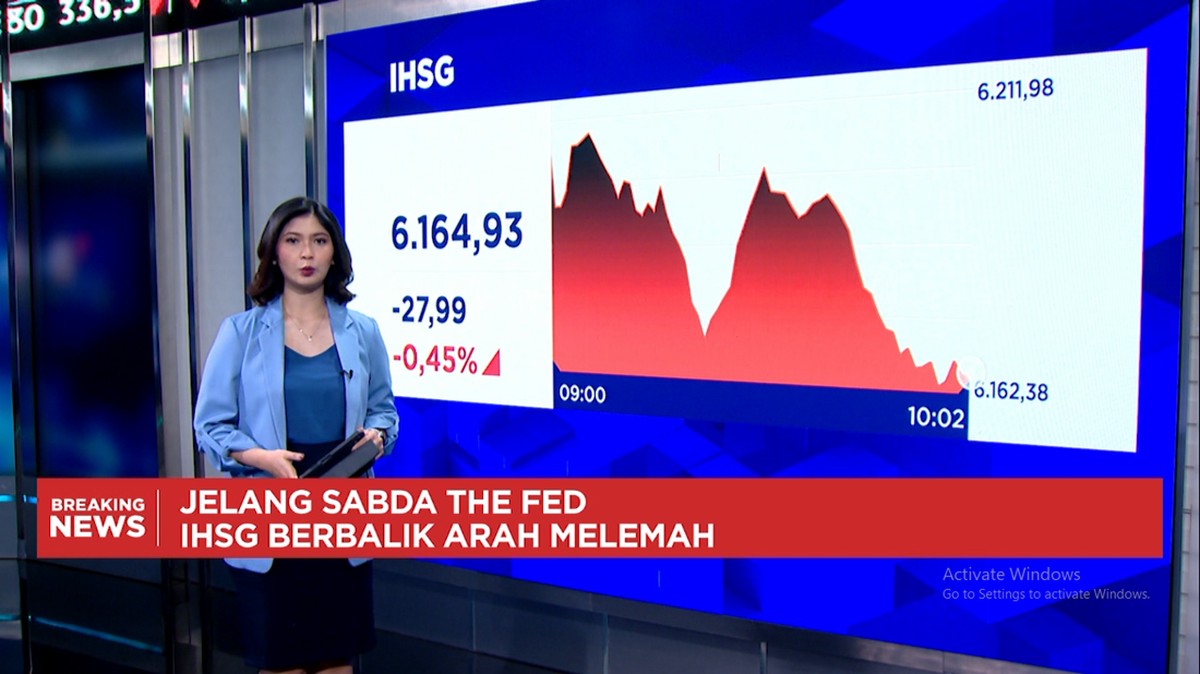
Berdasarkan data perdagangan Bursa Efek Indonesia dan kurs referensi Bank Indonesia per akhir sesi, pasar modal Indonesia menunjukkan dinamika yang tidak biasa: Indeks Harga Saham Gabungan (IHSG) bergerak lesu tepat ketika nilai tukar rupiah justru menguat ke level Rp17.800 per dolar AS. Kombinasi dua arah yang berlawanan ini menjadi sorotan analis karena secara teori, penguatan mata uang domestik seharusnya menjadi sentimen positif bagi pasar saham, terutama bagi emiten yang memiliki beban utang dalam dolar AS.
IHSG ditutup melemah terbatas dengan tekanan jual yang didominasi sektor perbankan dan komoditas. Nilai transaksi harian tercatat menurun dibandingkan rata-rata sebulan terakhir, sementara frekuensi perdagangan juga mengalami penurunan. Kondisi ini mengindikasikan bahwa likuiditas pasar sedang tidak dalam kondisi optimal, dan pelaku pasar cenderung menahan posisi sembari menunggu katalis yang lebih jelas.
Mengapa Rupiah Menguat, tetapi IHSG Justru Melemah?
Di satu sisi, penguatan rupiah ke Rp17.800 per dolar AS mencerminkan adanya aliran modal masuk (capital inflow) ke instrumen pendapatan tetap, khususnya Surat Berharga Negara (SBN). Imbal hasil yang relatif menarik dibandingkan obligasi negara lain di kawasan menjadi magnet bagi investor asing. Penguatan ini juga didukung oleh ekspektasi pasar terhadap perbaikan fundamental ekonomi domestik, termasuk tren penurunan inflasi year-on-year dan proyeksi pertumbuhan yang masih berada di kisaran 5 persen.
Di sisi lain, penguatan rupiah tidak serta-merta diterjemahkan sebagai sinyal positif oleh pasar saham. Ada beberapa faktor yang menjelaskan mengapa IHSG tetap lesu. Pertama, penguatan mata uang lokal dapat menekan pendapatan emiten berorientasi ekspor, karena produk mereka menjadi lebih mahal bagi pembeli luar negeri. Sektor komoditas dan manufaktur berorientasi ekspor menjadi yang paling terdampak secara valuasi. Kedua, aliran modal yang masuk lebih banyak mengarah ke pasar obligasi ketimbang pasar ekuitas, sehingga likuiditas di bursa tidak meningkat signifikan.
"Penguatan rupiah memang positif untuk stabilitas makro, tetapi transmisinya ke pasar saham tidak selalu linear. Investor cenderung melihat kombinasi antara ekspektasi laba emiten dan sentimen global," ujar seorang ekonom pasar modal dalam sebuah diskusi terbatas pekan ini.
Faktor ketiga adalah sentimen pasar global yang masih dibayangi ketidakpastian kebijakan suku bunga bank sentral utama dunia. Ketika ekspektasi terhadap penurunan suku bunga berubah-ubah, investor cenderung mengurangi eksposur pada aset berisiko di negara berkembang, termasuk saham. Hal ini terlihat dari indeks-indeks regional yang juga bergerak mixed pada periode yang sama.
Dampak ke Sektor Perbankan dan Komoditas
Sektor perbankan menjadi salah satu penekan utama IHSG. Meskipun penguatan rupiah secara langsung menurunkan risiko kredit valas, penurunan imbal hasil SBN justru berpotensi menekan margin bunga bersih (net interest margin) bank. Rasio profitabilitas perbankan diperkirakan mengalami kenaikan yang lebih terbatas pada kuartal mendatang. Valuasi saham perbankan yang selama ini menjadi penopang indeks pun mulai dipertanyakan oleh pelaku pasar, terutama jika pertumbuhan kredit tidak sejalan dengan ekspektasi.
Sektor komoditas juga mengalami tekanan. Harga komoditas global yang cenderung flat membuat proyeksi laba emiten tambang dan energi tidak mengalami revisi ke atas. Ketika rupiah menguat, pendapatan dalam dolar AS yang dikonversi ke rupiah mengalami penurunan secara nominal, yang berdampak langsung pada laba bersih emiten.
Proyeksi dan Faktor yang Perlu Dicermati
Pro: penguatan rupiah ke Rp17.800 per dolar AS memberikan stabilitas bagi perekonomian domestik. Inflasi yang lebih terkendali memberi ruang bagi Bank Indonesia untuk menjaga kebijakan moneter yang akomodatif, yang pada akhirnya dapat mendorong pertumbuhan kredit dan konsumsi rumah tangga. Jika stabilitas ini berlanjut, fundamental ekonomi Indonesia berpotensi membaik dan menjadi katalis positif bagi pasar saham dalam jangka menengah.
Kontra: penguatan rupiah yang tidak diikuti oleh perbaikan kinerja emiten bisa menjadi sinyal bahwa pasar saham sedang mengalami de-rating valuasi. Capital outflow dari pasar ekuitas, meski dalam skala terbatas, mencerminkan keraguan investor terhadap prospek laba korporasi. Jika tren ini berlanjut, IHSG berpotensi bergerak sideways dengan risiko penurunan lebih lanjut, terutama jika sentimen global memburuk.
Beberapa indikator yang perlu dicermati ke depan meliputi data cadangan devisa, arus modal asing di pasar SBN dan ekuitas, serta rilis kinerja emiten kuartalan. Rasio valuasi IHSG saat ini berada di bawah rata-rata historis lima tahun, yang secara teknis dapat dianggap menarik. Namun, ketertarikan valuasi saja tidak cukup tanpa dukungan katalis pertumbuhan laba. Portofolio investor disarankan tetap menjaga diversifikasi dan memperhatikan likuiditas instrumen yang dipilih, terutama di tengah tren pasar yang masih mencari arah.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.






Comments (0)