

HSBC Indonesia Perkuat Segmen Premium Jelang Divestasi Ritel
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2025, industri perbankan nasional mencatat pertumbuhan kredit konsumsi sebesar 9,8 persen year-on-year, sementara segmen wealth management...
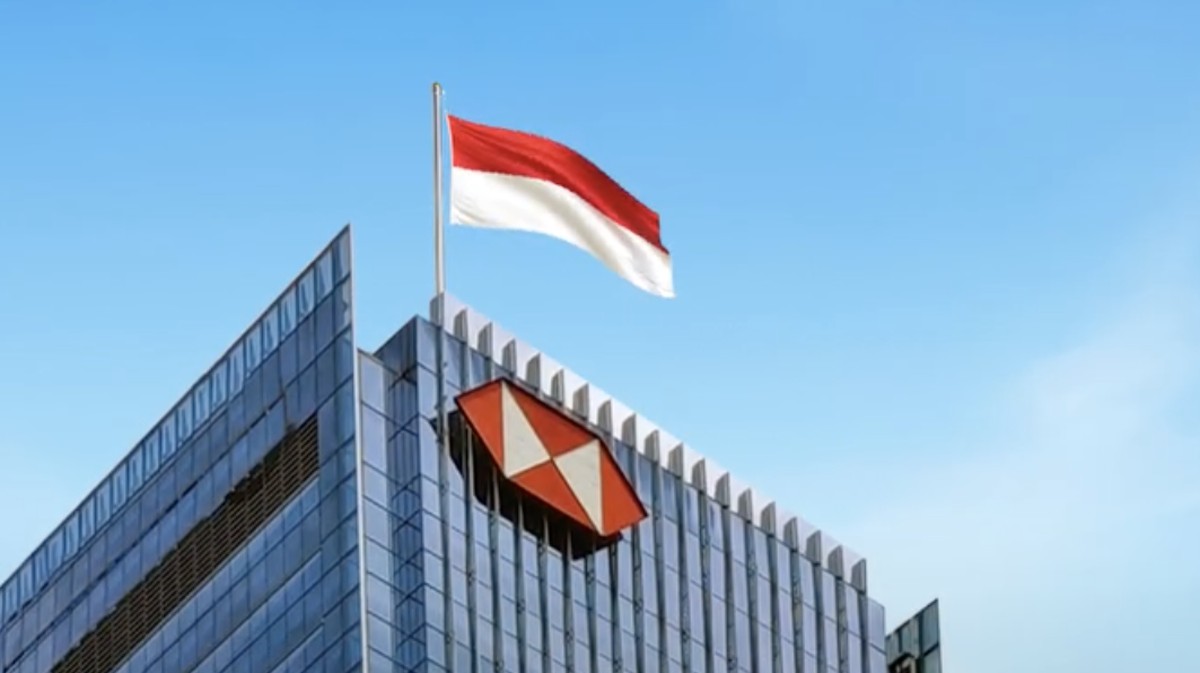
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2025, industri perbankan nasional mencatat pertumbuhan kredit konsumsi sebesar 9,8 persen year-on-year, sementara segmen wealth management atau pengelolaan kekayaan tumbuh lebih agresif di kisaran 13,5 persen year-on-year. Tren ini menjadi konteks penting untuk memahami langkah PT Bank HSBC Indonesia yang baru saja menggelar pameran promo wisata bertajuk HSBC-ANA Travel Fair 2026 pada periode Oktober. Kegiatan tersebut menyasar nasabah ritel, khususnya kelompok nasabah bernilai tinggi (high net worth individual). Langkah ini menarik dicermati karena berlangsung di tengah wacana pelepasan lini bisnis ritel perseroan di Indonesia.
Mengapa Segmen Nasabah Tajir Jadi Magnet
Di satu sisi, strategi menggarap nasabah premium merupakan keputusan yang rasional secara fundamental. Data Bank Indonesia per September 2025 menunjukkan pertumbuhan dana pihak ketiga (DPK) pada segmen premium dan private banking tumbuh 11,2 persen year-on-year, melampaui pertumbuhan DPK ritel konvensional yang hanya 6,4 persen year-on-year. Rasio likuiditas perbankan yang longgar, dengan loan to deposit ratio (LDR) industri di level 84,3 persen, memberi ruang bagi bank untuk selektif memilih nasabah. Nasabah tajir umumnya memiliki saldo rata-rata jauh di atas nasabah ritel biasa, sehingga biaya akuisisi (cost of acquisition) per rupiah dana yang dihimpun menjadi lebih efisien. Pameran wisata seperti Travel Fair berfungsi sebagai kail (hook) untuk membangun loyalitas dan mempertahankan portofolio nasabah kaya, sekaligus memperkuat hubungan relasional yang menjadi fondasi bisnis wealth management.
Di sisi lain, langkah ini menimbulkan pertanyaan strategis. Jika benar HSBC berencana melepas bisnis ritelnya, mengapa masih menggelar kegiatan yang menyasar nasabah ritel? Sejumlah analis menilai hal ini sebagai bagian dari strategi memoles valuasi (window dressing) sebelum divestasi. Portofolio nasabah premium yang solid dan loyal akan membuat paket bisnis yang dijual lebih menarik bagi calon pembeli, sehingga harga jual (valuation) bisa lebih tinggi. Dengan kata lain, aktivitas ritel yang terlihat kontradiktif sebenarnya selaras dengan logika melepas aset di harga terbaik.
"Segmen wealth management adalah aset paling likuid dan paling mudah dinilai dalam sebuah proses divestasi. Bank yang memiliki basis nasabah premium kuat akan lebih mudah mendapat valuasi premium," ujar seorang analis perbankan di Jakarta, yang meminta namanya tidak disebutkan.
Sentimen Pasar dan Tekanan Capital Outflow
Dari kacamata makro, industri perbankan Indonesia saat ini menghadapi dua tekanan sekaligus. Pertama, capital outflow dari pasar keuangan domestik sepanjang 2025 yang mencapai Rp42,7 triliun hingga Oktober, menurut data Bank Indonesia. Kedua, persaingan suku bunga deposito yang ketat antar bank. Dalam kondisi likuiditas ketat, bank-bank besar cenderung memprioritaskan nasabah dengan saldo besar karena stabilitas dana mereka lebih terjaga. Proyeksi pertumbuhan ekonomi Indonesia sebesar 5,1 persen pada 2026, menurut kementerian keuangan, memberi harapan pemulihan daya beli, namun segmentasi pasar tetap menjadi kunci.
Pro: langkah HSBC memperkuat segmen premium merupakan bentuk adaptasi terhadap tren global, di mana bank-bank internasional seperti Citigroup dan Standard Chartered juga mengurangi eksposur ritel untuk fokus pada wealth management. Kontra: jika bisnis ritel benar-benar dilepas, nasabah ritel eksisting berisiko kehilangan layanan yang selama ini mereka nikmati, dan transisi ke bank pengakuisisi bisa menimbulkan gejolak operasional serta sentimen negatif terhadap citra merek.
Proyeksi dan Implikasi bagi Industri
Ke depan, sejumlah pengamat memperkirakan gelombang konsolidasi di sektor perbankan akan berlanjut. Rasio kecukupan modal (CAR) industri yang tinggi di level 25,8 persen per Agustus 2025 memberi ruang bagi bank untuk melakukan ekspansi maupun restrukturisasi portofolio. Namun, tantangan utama tetap pada eksekusi: bagaimana menjaga kepercayaan nasabah di tengah transisi bisnis. Bagi pembaca, penting memahami bahwa pergerakan strategi bank tidak selalu sejalan dengan narasi besar yang beredar. Fundamental dan sentimen pasar sering kali berjalan tidak seirama, dan keputusan bisnis kerap mencerminkan kalkulasi valuasi jangka panjang ketimbang sekadar arah strategi yang dipublikasikan.
Dengan demikian, fenomena HSBC ini bisa dibaca sebagai cermin dinamika industri perbankan nasional: di satu sisi mengejar pertumbuhan segmen bernilai tinggi, di sisi lain merapikan portofolio menjelang langkah strategis besar. Yang jelas, data makro dan tren indeks akan terus menjadi kompas utama dalam menakar arah kebijakan perbankan ke depan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.








Comments (0)