 lukman-hakim
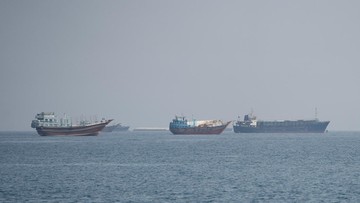
Berdasarkan data Bank Indonesia dan Kementerian ESDM per awal kuartal berjalan, harga bahan bakar minyak (BBM) di dalam negeri belum menunjukkan penurunan signifikan meskipun jalur pelayaran Selat Hormuz sudah kembali dibuka dan aktivitas lalu lintas kapal tanker berangsur normal. Fenomena ini menimbulkan pertanyaan di kalangan pelaku pasar maupun konsumen: mengapa harga di pompa bensin tidak segera mengikuti koreksi geopolitik yang sudah mereda? Jawabannya terletak pada struktur biaya logistik yang berubah secara permanen pasca ketegangan di kawasan Teluk Persia.
Dalam terminologi ekonomi, harga BBM di tingkat konsumen dibentuk oleh beberapa komponen: harga minyak mentah acuan (crude), biaya pengapalan dan asuransi, biaya penyulingan, margin distributor, serta pajak dan subsidi. Ketika satu komponen melonjak tajam, efeknya tidak langsung hilang hanya karena komponen lain kembali normal. Inilah yang disebut sebagai efek lag atau jeda transmisi harga dalam rantai pasok energi.
Lonjakan Premi Logistik: Dari US$2 ke US$33 per Barel
Di satu sisi, indikator paling mencolok adalah kenaikan biaya mengeluarkan minyak dari Teluk Persia. Sebelum eskalasi ketegangan, biaya tambahan untuk mengangkut satu barel minyak keluar dari kawasan tersebut berada di kisaran US$2 per barel. Angka itu mencakup premi asuransi perang (war risk premium), biaya sewa kapal, dan operasional pelabuhan. Setelah insiden di Selat Hormuz, biaya tersebut melesat hingga sekitar US$33 per barel — sebuah lonjakan lebih dari 1.500 persen.
Angka ini bukan sekadar statistik. Dalam konteks pasar minyak global yang harganya bergerak dalam hitungan sen, tambahan US$30-an per barel merupakan guncangan besar. Sebagai perbandingan, harga minyak mentah Brent rata-rata bergerak di rentang US$75–US$90 per barel selama setahun terakhir. Artinya, premi logistik kini menyumbang porsi setara hampir sepertiga dari nilai komoditas itu sendiri.
"Pasar energi tidak hanya memperdagangkan minyak, tetapi juga memperdagangkan risiko. Begitu premi risiko naik, ia butuh waktu berbulan-bulan untuk kembali ke titik ekuilibrium," demikian catatan analis komoditas global dalam laporan terbaru mereka.
Dua Perspektif: Normalisasi versus Biaya yang Sudah Terlanjur Naik
Di sisi lain, ada argumen kuat bahwa harga BBM seharusnya sudah turun. Secara fundamental, pasokan minyak global tidak mengalami gangguan berarti. Organisasi negara pengekspor minyak (OPEC+) masih mempertahankan kuota produksi, dan stok minyak komersial di negara-negara anggota OECD tercatat stabil. Indeks harga minyak mentah dunia bahkan mengalami penurunan year-on-year sekitar 8–12 persen dibanding periode yang sama tahun lalu. Dengan logika sederhana, penurunan harga bahan baku semestinya menekan harga jual.
Namun, pro dan kontra muncul ketika kita melihat struktur biaya lebih dalam. Pro penurunan harga berpendapat bahwa pemerintah dan badan usaha memiliki ruang untuk menyesuaikan harga, terutama jika premi asuransi sudah mulai menurun dan kapal-kapal kembali melintas. Kontra, atau pihak yang menilai harga tetap bertahan, beralasan bahwa kontrak pengapalan dan asuransi biasanya diikat untuk jangka waktu tertentu — sering kali enam hingga dua belas bulan. Artinya, biaya mahal yang disepakati saat puncak ketegangan masih harus dibayar hingga kontrak berakhir.
Ada pula faktor likuiditas dan sentimen pasar. Ketika ketegangan geopolitik mereda, pelaku pasar tidak langsung melepas posisi mereka. Mereka menunggu konfirmasi stabilitas yang berkelanjutan. Dalam bahasa pasar, ini disebut risk-off yang bertransisi lambat menjadi risk-on. Ketidakpastian membuat pelaku usaha menahan harga tinggi sebagai bantalan (cushion) terhadap kemungkinan eskalasi baru.
Dampak ke Domestik dan Proyeksi ke Depan
Bagi Indonesia, efek ini terasa melalui dua jalur. Pertama, jalur impor: sebagian besar minyak mentah dan produk olahan masih didatangkan dari luar negeri, sehingga premi logistik global langsung menaikkan biaya pokok. Kedua, jalur subsidi dan kompensasi: pemerintah harus menghitung ulang asumsi makro dalam Anggaran Pendapatan dan Belanja Negara (APBN). Jika harga tidak turun, beban subsidi energi bisa membengkak, yang pada akhirnya memengaruhi ruang fiskal dan nilai tukar rupiah.
Data menunjukkan rasio subsidi energi terhadap belanja negara mengalami kenaikan dalam dua periode terakhir. Ini menciptakan tekanan ganda: di satu sisi menjaga daya beli masyarakat, di sisi lain menguras kas negara. Pemerintah memiliki opsi menyesuaikan harga secara bertahap atau menahan harga dengan menambah subsidi. Keduanya memiliki konsekuensi ekonomi dan politik masing-masing.
Ke depan, proyeksi harga BBM akan sangat bergantung pada tiga hal: stabilitas Selat Hormuz dalam jangka panjang, kecepatan normalisasi premi asuransi pelayaran, dan arah kebijakan OPEC+. Jika ketegangan tidak berulang, biaya logistik diperkirakan menurun bertahap dalam dua hingga tiga kuartal ke depan. Namun, jika terjadi gangguan baru, premi risiko bisa kembali melonjak dan menahan harga tetap tinggi.
Kesimpulannya, pembukaan kembali Selat Hormuz memang menghilangkan hambatan fisik pasokan, tetapi tidak serta-merta menghapus biaya ekonomi yang sudah terlanjur melekat dalam rantai pasok. Harga BBM yang tetap mahal adalah cerminan dari struktur biaya yang kaku, kontrak jangka panjang, dan sentimen pasar yang belum sepenuhnya pulih. Bagi konsumen, kesabaran masih diperlukan; bagi pembuat kebijakan, transparansi komponen harga menjadi kunci agar publik memahami mengapa angka di pompa bensin tidak bergerak secepat harapan.










Comments (0)