

Hilirisasi Nikel dan Taruhan Nilai Tambah Ekonomi Indonesia
Berdasarkan data Kementerian Perindustrian dan BKPM per akhir 2024, pemerintah tengah mengawal 11 proyek hilirisasi nikel dengan total nilai investasi mencapai US$10,2 miliar atau setara sekitar Rp160...
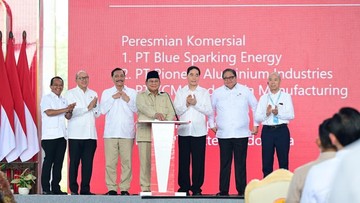
Berdasarkan data Kementerian Perindustrian dan BKPM per akhir 2024, pemerintah tengah mengawal 11 proyek hilirisasi nikel dengan total nilai investasi mencapai US$10,2 miliar atau setara sekitar Rp160 triliun. Proyek-proyek ini terkonsentrasi di kawasan Indonesia Weda Bay Industrial Park (IWIP) di Maluku Utara, salah satu klaster industri nikel terbesar yang mengolah bijih mentah menjadi produk bernilai tambah seperti feronikel, mixed hydroxide precipitate (MHP), hingga bahan baku baterai kendaraan listrik.
Hilirisasi sendiri adalah strategi mengolah bahan mentah di dalam negeri sebelum diekspor, alih-alih menjual bijih nikel mentah. Kebijakan ini mulai digencarkan sejak larangan ekspor ore nikel diberlakukan pada 2020, dan kini menjadi tulang punggung strategi industrialisasi nasional.
Pro: Peningkatan Nilai Tambah dan Lapangan Kerja
Di satu sisi, pemerintah mencatat lonjakan signifikan pada nilai ekspor produk nikel olahan. Jika pada 2019 ekspor nikel olahan hanya sekitar US$3 miliar, pada 2023 nilainya menembus lebih dari US$30 miliar — kenaikan hampir sepuluh kali lipat dalam kurun empat tahun. Angka ini menunjukkan bahwa hilirisasi berhasil mengerek nilai tambah secara year-on-year.
Dari sisi ketenagakerjaan, kawasan IWIP diklaim menyerap lebih dari 80.000 tenaga kerja langsung dan tidak langsung, dengan proyeksi tambahan puluhan ribu pekerjaan seiring beroperasinya smelter-smelter baru. Pemerintah juga menargetkan proyek ini mendorong pertumbuhan ekonomi di Maluku Utara yang pada 2023 tercatat tumbuh di atas 20 persen, jauh melampaui rata-rata nasional sekitar 5 persen.
"Hilirisasi bukan sekadar soal ekspor, tetapi bagaimana kita membangun ekosistem industri yang menciptakan multiplier effect bagi daerah," ujar seorang pejabat kementerian dalam paparan publiknya.
Selain itu, keberadaan industri pengolahan membuka peluang bagi Indonesia masuk ke rantai pasok global baterai kendaraan listrik, sektor dengan valuasi pasar yang diproyeksi tumbuh pesat hingga 2030.
Kontra: Risiko Struktural dan Ketergantungan Komoditas
Di sisi lain, sejumlah ekonom mengingatkan bahwa hilirisasi nikel menyimpan risiko struktural yang perlu diwaspadai. Pertama, ketergantungan pada satu komoditas membuat perekonomian rentan terhadap fluktuasi harga global. Harga nikel di London Metal Exchange (LME) sempat turun tajam dari puncaknya di atas US$48.000 per ton pada 2022 menjadi kisaran US$16.000–17.000 per ton pada 2024, imbas melimpahnya pasokan global, termasuk dari Indonesia sendiri.
Kedua, dominasi investasi asing — terutama dari Tiongkok — memunculkan pertanyaan soal kedaulatan ekonomi dan nilai tambah yang benar-benar tinggal di dalam negeri. Sebagian produk setengah jadi masih diekspor untuk diolah lebih lanjut di luar negeri, sehingga nilai tambah tertinggi belum sepenuhnya dinikmati Indonesia.
Ketiga, isu lingkungan dan tata kelola menjadi sorotan. Ekspansi smelter berbasis batu bara memicu kekhawatiran emisi karbon dan deforestasi, sementara likuiditas dan transparansi tata kelola keuangan di kawasan industri perlu terus diaudit.
Keempat, dari sisi fiskal, insentif pajak dan kemudahan investasi yang diberikan kepada investor menimbulkan pertanyaan apakah rasio penerimaan negara terhadap nilai produksi sudah optimal dibandingkan nilai ekspor yang dihasilkan.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, keberhasilan program ini akan sangat bergantung pada kemampuan Indonesia naik ke tahap hilirisasi berikutnya, yakni produksi katoda dan sel baterai, bukan sekadar MHP atau feronikel. Pemerintah menargetkan investasi hilirisasi secara keseluruhan — termasuk nikel, bauksit, tembaga, dan timah — mencapai ratusan miliar dolar hingga 2030.
Namun, tanpa perbaikan fundamental seperti kepastian regulasi, penguatan sumber daya manusia, dan tata kelola lingkungan, sentimen pasar global bisa berbalik. Capital outflow dari sektor komoditas menjadi risiko nyata bila harga nikel terus tertekan.
Kesimpulannya, hilirisasi nikel berada di persimpangan antara peluang pertumbuhan dan risiko ketergantungan. Neraca manfaatnya bergantung pada sejauh mana negara mampu mengelola portofolio industri, menjaga stabilitas kebijakan, dan memastikan nilai tambah benar-benar berakar di dalam negeri — bukan sekadar berpindah dari satu bentuk ekspor mentah ke bentuk lain.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.
Comments (0)