 nadia-rahmawati
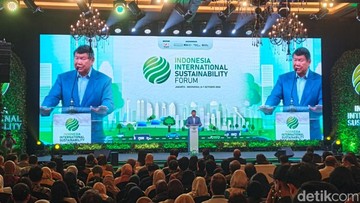
Kilatan perdebatan soal kondisi ketenagalistrikan nasional kembali memanas setelah Utusan Khusus Presiden Bidang Iklim dan Energi, Hashim Djojohadikusumo, angkat bicara dan menegaskan bahwa narasi 'Indonesia gelap' tidak mencerminkan kondisi riil di lapangan. Pernyataan itu muncul di tengah sentimen pasar yang masih berfluktuasi terhadap sektor energi, di mana investor menunggu kepastian aturan dan keandalan pasokan listrik sebagai fondasi pertumbuhan ekonomi jangka panjang.
Berdasarkan data BPS dan Bank Indonesia hingga triwulan terakhir, ekonomi Indonesia tercatat tumbuh di kisaran 5 persen year-on-year dengan laju inflasi yang relatif terkendali. Pertumbuhan tersebut tentu tidak bisa dipisahkan dari ketersediaan energi listrik yang stabil, karena listrik merupakan variabel produksi dasar bagi industri manufaktur, data center, hingga usaha mikro. Pertanyaannya, apakah klaim kondisi 'terang' itu didukung angka, atau sekadar optimisme politik?
Klaim Kondisi Terang versus Narasi Kegelapan
Hashim menegaskan sejumlah indikator menunjukkan kondisi Indonesia terang, merujuk pada perluasan akses listrik yang sudah menjangkau hampir seluruh wilayah. Jika merujuk pada rasio elektrifikasi nasional yang selama ini berada di kisaran 99 persen lebih, klaim itu punya dasar kuantitatif. Rasio elektrifikasi sendiri adalah ukuran berapa persen rumah tangga dan fasilitas publik yang sudah tersambung jaringan listrik—angka tinggi berarti cakupan layanan luas, meski belum tentu menjamin kualitas pasokan 24 jam tanpa gangguan.
Di sisi lain, kelompok yang mengkritik pemerintah kerap mengangkat isu pemadaman bergilir, kapasitas cadangan yang tipis di sejumlah wilayah, serta proyek pembangkit yang tertunda. Mereka berargumen bahwa 'gelap' bukan soal jumlah sambungan, melainkan soal keandalan dan ketahanan sistem. Dalam istilah ekonomi, ini menyangkut rasio cadangan kapasitas—selisih antara daya terpasang dan beban puncak—yang idealnya tetap di atas ambang aman agar perekonomian tidak terganggu saat lonjakan permintaan.
Dua Sisi dari Ketersediaan Energi
Pro: dari sudut pandang fundamental, pemerintah menyiapkan berbagai pekerjaan rumah besar, termasuk program transisi energi dan percepatan pembangkit berbasis energi terbarukan. Potensi tenaga surya Indonesia diperkirakan mencapai ribuan gigawatt-peak, sementara PLTS atap dan proyek skala utilitas mulai berkontribusi ke bauran energi. Jika target tersebut terlaksana, biaya pokok produksi listrik berpotensi menurun dalam jangka panjang karena energi matahari dan angin tidak memiliki biaya bahan bakar. Kondisi itu pada akhirnya bisa memperbaiki daya saing industri nasional sekaligus menarik aliran modal asing ke sektor manufaktur dan smelter.
Kontra: di sisi lain, transisi energi membutuhkan belanja modal (capital expenditure) yang sangat besar, sementara beban subsidi energi dan kompensasi masih membebani APBN. Investor asing cenderung menunggu kepastian regulasi, skema harga, serta mekanisme pembayaran yang jelas sebelum menaruh dananya di proyek pembangkit. Ketidakpastian itu kerap memicu capital outflow dari aset energi lokal karena pasar menilai risiko proyek lebih tinggi dibanding imbal hasil yang ditawarkan.
Selain itu, kualitas layanan listrik di daerah masih timpang. Wilayah timur Indonesia umumnya memiliki biaya logistik lebih mahal dan kepadatan jaringan lebih rendah, sehingga biaya per unit listrik lebih tinggi. Akibatnya, iklim investasi di luar Jawa belum sepenuhnya setara dengan kawasan industri di Jawa Barat atau Jawa Tengah.
Implikasi bagi Likuiditas, Valuasi, dan Proyeksi
Dari perspektif pasar modal, sentimen positif terhadap sektor energi biasanya tercermin pada kenaikan valuasi emiten listrik dan pembangkit. Valuasi adalah valuasi harga saham terhadap laba atau aset perusahaan—ketika investor percaya pada fundamental, mereka bersedia membayar premi lebih tinggi. Namun, jika klaim kondisi 'terang' tidak diikuti perbaikan indikator operasional seperti System Average Interruption Duration Index (SAIDI) yang mengukur rata-rata durasi pemadaman, kepercayaan pasar bisa cepat berbalik.
Likuiditas di sektor ini juga bergantung pada kepastian kebijakan energi jangka menengah. Rencana induk penyediaan listrik nasional yang menambah kapasitas puluhan gigawatt dalam sepuluh tahun ke depan memberikan proyeksi permintaan barang dan jasa yang besar, mulai dari turbin, kabel, hingga sistem kontrol digital. Perusahaan yang mampu menyuplai rantai pasok tersebut berpotensi mencatatkan pertumbuhan pendapatan yang sehat, selama pengadaan berjalan tepat waktu.
Perlu disadari bahwa narasi 'Indonesia gelap' maupun narasi 'Indonesia terang' sama-sama memiliki kekuatan dan keterbatasan. Klaim optimis didukung cakupan sambungan yang luas dan komitmen transisi energi, sementara kritik didasarkan pada persoalan keandalan, ketimpangan antarwilayah, serta beban fiskal. Bagi pembaca awam, indikator yang paling mudah diamati bukanlah slogan, melainkan konsistensi pasokan listrik di rumah, tarif yang masih terjangkau, serta proyek pembangkit yang benar-benar beroperasi sesuai jadwal.
Ke depan, kunci utamanya terletak pada kombinasi tiga hal: penambahan kapasitas yang terencana, perbaikan efisiensi distribusi, dan kepastian regulasi bagi investor. Jika ketiganya berjalan paralel, narasi kondisi 'terang' akan bergeser dari klaim politik menjadi fakta ekonomi yang bisa diverifikasi publik. Namun bila penambahan pasokan terus tertunda sementara permintaan listrik tumbuh mengikuti urbanisasi dan digitalisasi, tekanan terhadap sistem kelistrikan bisa kembali memicu perdebatan yang sama di masa mendatang.







Comments (0)