 mega-lestari
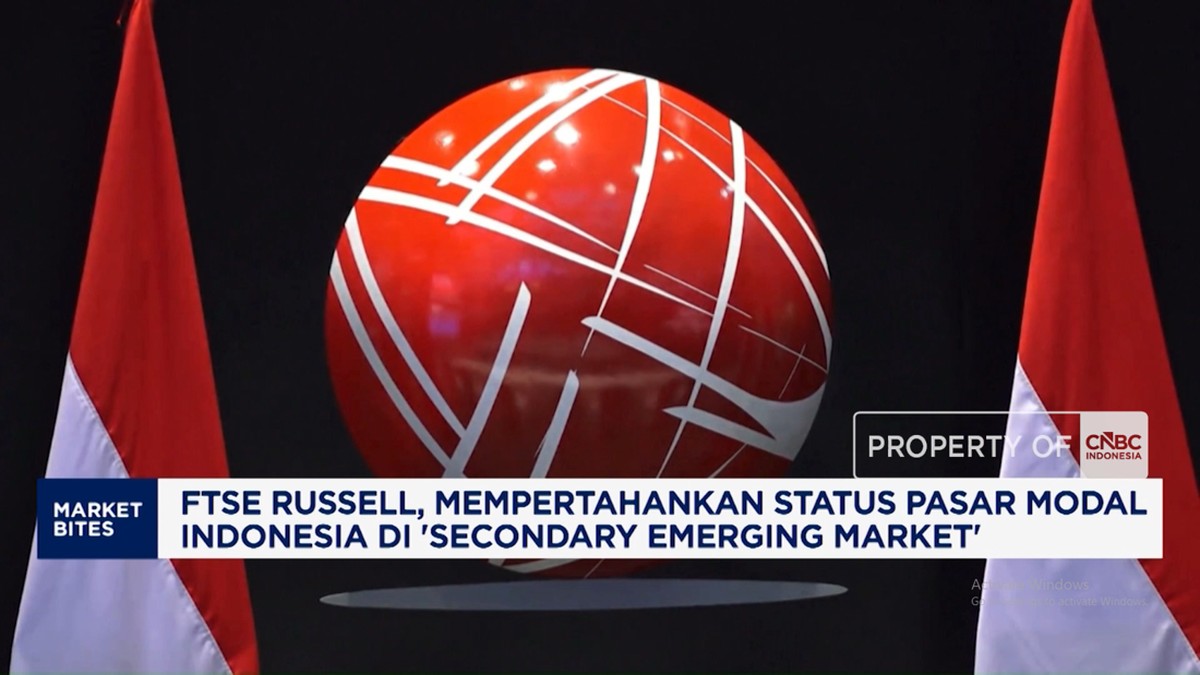
Berdasarkan pengumuman indeks global FTSE Russell pada kuartal berjalan, pasar modal Indonesia tetap menempati kategori Secondary Emerging Market dalam sistem klasifikasi yang dipakai sejumlah investor institusi dunia. Keputusan ini menempatkan bursa efek dalam negeri pada posisi yang sama seperti periode sebelumnya, tanpa penurunan kelas maupun kenaikan menuju Developed Market. Bagi pelaku pasar, status tersebut menjadi penanda bahwa infrastruktur pasar, aturan kepemilikan asing, serta mekanisme penyelesaian transaksi Indonesia masih dianggap memenuhi standar minimum yang ditetapkan lembaga pemeringkat indeks internasional.
Secara makro, penilaian itu hadir di tengah kondisi ekonomi yang menunjukkan tren pertumbuhan moderat. Data Badan Pusat Statistik mencatat ekonomi Indonesia tumbuh di kisaran 5 persen year-on-year pada beberapa kuartal terakhir, sementara inflasi relatif terkendali di sekitar target Bank Indonesia. Nilai tukar rupiah bergerak fluktuatif mengikuti sentimen pasar global, khususnya ekspektasi arah kebijakan suku bunga The Fed. Dalam konteks itulah keputusan peringkat indeks dibaca: bukan sekadar penilaian terhadap angka pertumbuhan sesaat, melainkan penilaian terhadap kematangan regulasi, kedalaman pasar, dan kemudahan akses investor asing.
Apa Arti Kategori Secondary Emerging bagi Investor Global
Untuk pembaca awam, klasifikasi FTSE Russell pada dasarnya adalah peta kategori negara. Negara berkembang dengan bursa yang cukup likuid dan aturan yang transparan ditempatkan di Emerging Market; di dalamnya terdapat subkategori seperti Secondary Emerging yang menempati posisi di bawah Emerging utama tetapi di atas Frontier Market. Peringkat ini menentukan alokasi dana otomatis pada ribuan produk reksa dana dan ETF global yang mengikuti indeks. Ketika sebuah negara bertahan di kategorinya, dana indeks biasanya mempertahankan bobot konstituen sesuai proporsi yang sudah ada; ketika naik atau turun kelas, terjadi realokasi besar-besaran yang bisa menggerakkan nilai beli maupun jual atas saham-saham unggulan.
Status bertahan berarti pasar saham Indonesia masih menjadi bagian dari portofolio banyak investor asing, meski dengan porsi terbatas dibandingkan pasar sekelas Thailand atau Filipina yang kadang dipandang lebih likuid dalam beberapa aspek. Indeks Harga Saham Gabungan sempat bergerak di rentang 6.000-an hingga 7.000-an poin dalam setahun terakhir, dengan kapitalisasi pasar yang telah menembus ribuan triliun rupiah. Angka-angka ini menunjukkan bahwa ukuran pasar sudah memadai, namun kedalaman transaksi dan frekuensi perdagangan masih menjadi variabel yang terus dipantau lembaga indeks.
Dua Sisi Dampak: Stabilitas vs Tekanan Realisasi Gain
Di satu sisi, keputusan pemeliharaan status memberi kepastian bagi aliran dana asing. Investor global tidak perlu menyiapkan skenario keluar mendadak, dan manajer investasi dapat menjaga strategi alokasi mereka tanpa gejolak berlebih. Kondisi ini menopang likuiditas pasar, khususnya pada saham-saham berkapitalisasi besar yang menjadi konstituen utama indeks. Sebuah riset dari kalangan analis pasar pernah menyebut bahwa sebagian dana asing di bursa Asia Tenggara terikat pada mandat indeks, sehingga kepastian kategori berpotensi menekan risiko capital outflow yang agresif dalam jangka pendek.
Di sisi lain, status yang tidak berubah juga bisa dibaca sebagai sinyal bahwa belum ada lompatan kualitatif yang cukup signifikan. Beberapa catatan yang kerap muncul menyangkut batas kepemilikan asing pada sektor tertentu, transparansi data korporasi, serta efisiensi mekanisme penyelesaian transaksi. Selama poin-poin itu belum berubah secara struktural, proyeksi kenaikan kelas menjadi lebih sulit. Bagi investor dengan horizon panjang, hal ini berarti valuasi pasar Indonesia akan tetap sangat dipengaruhi oleh arus dana jangka pendek yang bereaksi terhadap perubahan suku bunga global, bukan semata-mata fundamental korporasi.
Reaksi pasar pasca-umumnya cenderung moderat. Pada hari-hari pertama setelah pengumuman sejenis di masa lalu, indeks bergerak dua arah: saham perbankan dan komoditas sempat menguat karena sentimen positif, sementara aset defensif mengalami penurunan tipis. Pola ini menegakan bahwa pasar sudah mengantisipasi keputusan, sehingga dampak langsungnya terhadap volatilitas tidak sebesar dampak keputusan yang mengejutkan.
Tantangan Menuju Upgrade dan Strategi Jangka Panjang
Ke depan, sejumlah variabel akan menentukan apakah Indonesia bisa naik kelas. Pertama, tren ekspor dan neraca perdagangan yang menopang cadangan devisa. Kedua, konsistensi kebijakan fiskal dan rasio utang terhadap PDB yang tetap berada di jalur terkendali. Ketiga, reformasi tata kelola yang meningkatkan kepercayaan investor terhadap perlakuan setara bagi pemegang saham asing dan domestik. Keempat, pertumbuhan jumlah emiten dan kapitalisasi pasar yang memperluas pilihan alokasi.
Beritadua melihat, keputusan FTSE Russell mempertahankan Indonesia di Secondary Emerging Market sebaiknya dilihat sebagai titik awal evaluasi, bukan sebagai garis finis. Bagi pembuat kebijakan, data ini menjadi umpan balik atas arah deregulasi yang sudah dijalankan. Bagi investor, keputusan serupa menegaskan perlunya melihat dua sisi: stabilitas kategori memberi rasa aman, sementara ketiadaan upgrade menuntut kewaspadaan terhadap faktor eksternal yang bisa membalik sentimen pasar dalam hitungan minggu. Yang pasti, kualitas pasar modal tidak ditentukan oleh satu peringkat, melainkan oleh konsistensi reformasi dan kedalaman likuiditas yang terus dibangun dari tahun ke tahun.












Comments (0)