

Freeport Lanjutkan Investasi, Potensi Tambahan Rp 715 Triliun
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral serta laporan keuangan PT Freeport Indonesia per akhir tahun buku terakhir, rencana ekspansi investasi perusahaan tambang tembaga dan emas r...
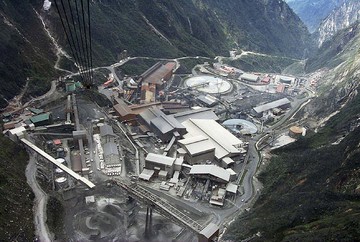
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral serta laporan keuangan PT Freeport Indonesia per akhir tahun buku terakhir, rencana ekspansi investasi perusahaan tambang tembaga dan emas raksasa di Papua itu berpotensi menambah nilai investasi hingga Rp 715 triliun dalam beberapa tahun ke depan. Angka tersebut setara dengan sekitar 3,5 persen dari total realisasi investasi nasional tahun lalu yang menembus Rp 1.400 triliun, atau sekitar 30 persen dari Produk Domestik Bruto (PDB) sektor pertambangan dan penggalian yang pada 2023 tercatat Rp 2.380 triliun. Bagi pembaca awam, PDB adalah nilai total barang dan jasa yang dihasilkan suatu negara dalam satu tahun, sementara investasi adalah penanaman modal untuk membangun aset produktif seperti smelter, tambang bawah tanah, dan infrastruktur pendukung.
Rencana ini menjadi sorotan karena menyentuh tiga isu fundamental sekaligus: penerimaan negara, hilirisasi, dan pembangunan infrastruktur di wilayah timur Indonesia. Di satu sisi, masuknya modal besar ini bisa menjadi katalis pertumbuhan ekonomi Papua dan memperkuat posisi Indonesia dalam rantai pasok global mineral kritis. Di sisi lain, sejumlah ekonom mengingatkan bahwa manfaatnya tidak otomatis, bergantung pada tata kelola, kepastian hukum, dan kemampuan daerah menyerap dampak.
Penerimaan Negara dan Struktur Royalti
Dari sisi fiskal, kontribusi Freeport selama ini terlihat dari setoran royalti, pajak, dan dividen melalui kepemilikan saham pemerintah. Setelah divestasi 51 persen, negara melalui Inalum menguasai mayoritas saham, sehingga arus kas ke negara seharusnya meningkat secara year-on-year. Namun, besaran riil penerimaan sangat dipengaruhi harga tembaga dan emas dunia, nilai tukar rupiah, serta biaya operasional tambang bawah tanah yang cenderung naik seiring kedalaman. Ketika harga tembaga di London Metal Exchange (LME) turun, misalnya akibat sentimen pasar global dan perlambatan ekonomi China, maka penerimaan negara dari royalti bisa terkoreksi meski volume produksi stabil.
Pemerintah memproyeksikan tambahan investasi ini dapat mendorong penerimaan negara bukan pajak (PNBP) sektor minerba naik sekitar 10–15 persen dalam lima tahun. Angka ini bukan tanpa risiko: volatilitas harga komoditas membuat proyeksi tersebut bersifat indikatif. Jika terjadi capital outflow besar dari pasar keuangan negara berkembang, tekanan pada rupiah bisa memperkecil nilai rupiah dari penerimaan dolar.
Hilirisasi dan Nilai Tambah Domestik
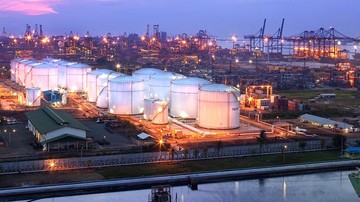
Pro: Pembangunan smelter dan fasilitas pemurnian di dalam negeri mendukung kebijakan hilirisasi yang telah menaikkan ekspor produk olahan nikel dan tembaga. Dengan mengolah konsentrat menjadi katoda tembaga di dalam negeri, nilai tambah per ton bisa melonjak dua hingga tiga kali dibanding ekspor bahan mentah. Ini juga menciptakan lapangan kerja teknis dan mendorong transfer teknologi.
Kontra: Sejumlah analis menilai hilirisasi tembaga menghadapi tantangan likuiditas dan pasokan energi. Smelter membutuhkan listrik besar; jika pasokan tidak stabil, utilisasi rendah dan valuasi proyek bisa memburuk. Selain itu, hilirisasi belum tentu menyerap tenaga kerja lokal dalam jumlah signifikan karena sifatnya capital-intensive, atau padat modal, bukan padat karya.
"Investasi besar harus dibarengi kepastian regulasi dan penguatan kapasitas daerah agar dampaknya inklusif, bukan hanya menumpuk di pusat," ujar seorang pengamat ekonomi sumber daya alam dalam sebuah diskusi publik di Jakarta.
Infrastruktur dan Dampak ke Ekonomi Papua
Investasi ini juga menuntut pembangunan jalan, pelabuhan, dan energi di sekitar area operasi. Belanja infrastruktur tersebut dapat mengangkat indeks pembangunan manusia (IPM) Papua yang masih tertinggal dibanding rata-rata nasional. Namun, pengalaman sebelumnya menunjukkan bahwa tanpa perencanaan tata ruang dan pemberdayaan masyarakat adat, proyek tambang bisa memicu ketegangan sosial. Pemerintah daerah perlu memastikan dana bagi hasil (DBH) pertambangan digunakan untuk layanan publik dan pengembangan UMKM, bukan hanya proyek seremonial.
Dari kacamata portofolio, masuknya investasi jangka panjang di sektor tambang bisa memperbaiki sentimen pasar terhadap saham-saham emiten terkait dan menambah kedalaman pasar modal. Meski begitu, investor tetap mencermati risiko eksekusi, fluktuasi harga komoditas, dan kebijakan lingkungan yang semakin ketat. Tren global menuju energi bersih justru menaikkan permintaan tembaga untuk kabel, kendaraan listrik, dan panel surya, sehingga fundamental jangka panjang sektor ini relatif terjaga.
Kesimpulannya, potensi tambahan Rp 715 triliun adalah angka besar yang layak dicermati secara berimbang. Bila tata kelola kuat dan hilirisasi berjalan sesuai rencana, dampaknya bisa luas. Namun bila risiko regulasi, sosial, dan pasar tidak dikelola, manfaat maksimal itu hanya akan menjadi proyeksi di atas kertas.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.





Comments (0)