 arif-budianto
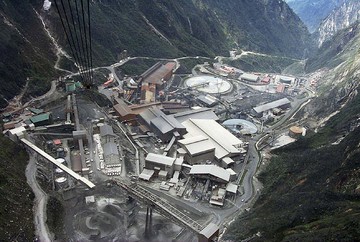
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) dan Kementerian Keuangan per kuartal terakhir, kelanjutan program investasi PT Freeport Indonesia (PTFI) berpotensi menambah penerimaan negara hingga Rp 715 triliun dalam jangka menengah. Angka ini mencakup tambahan royalti, pajak badan, dividen melalui holding BUMN tambang, serta belanja modal yang berputar di ekonomi domestik. Proyeksi tersebut muncul setelah perusahaan menegaskan komitmen memperpanjang siklus operasi tambang bawah tanah di Papua, salah satu kompleks tembaga-emas terbesar di dunia.
Konteks Makro dan Skala Investasi
Dalam terminologi ekonomi, investasi ini masuk kategori capital expenditure (belanja modal) jangka panjang. PTFI dikabarkan menyiapkan dana ekspansi untuk pengembangan tambang bawah tanah (underground mining) di Grasberg dan sekitarnya. Nilai investasi yang berputar diperkirakan menjadi salah satu yang terbesar dalam portofolio sektor pertambangan nasional dalam satu dekade terakhir.
Di satu sisi, tambahan investasi ini memperkuat fundamental neraca fiskal. Setiap dolar belanja modal yang masuk akan menambah basis penerimaan negara, mulai dari Pajak Bumi dan Bangunan (PBB) sektor pertambangan, royalti produksi, hingga penerimaan negara bukan pajak (PNBP). Pemerintah memproyeksikan tambahan penerimaan itu bisa mencapai Rp 715 triliun sepanjang siklus investasi, atau setara sekitar 3,5% dari Produk Domestik Bruto (PDB) tahunan jika direntang dalam beberapa tahun.
Di sisi lain, angka besar itu tidak otomatis masuk kas negara dalam waktu singkat. Realisasi bergantung pada harga komoditas global, nilai tukar rupiah, dan kepatuhan perusahaan terhadap kewajiban fiskal yang berlaku. Jika harga tembaga dan emas turun year-on-year, maka nilai royalti dan pajak ikut menyesuaikan. Dengan kata lain, proyeksi Rp 715 triliun bersifat indikatif, bukan angka pasti yang bisa diklaim hari ini.
Dampak Hilirisasi dan Infrastruktur
Perspektif berikutnya menyangkut hilirisasi. Selama ini, sebagian besar konsentrat tembaga Indonesia diekspor dalam bentuk mentah. Kehadiran smelter Manyar di Gresik, Jawa Timur, mengubah lanskap itu. Dengan kapasitas pengolahan yang besar, konsentrat Freeport dapat dimurnikan menjadi katoda tembaga di dalam negeri, meningkatkan nilai tambah dan menciptakan lapangan kerja.
Pro: hilirisasi memperkuat industri manufaktur nasional, mengurangi ketergantungan pada ekspor bahan mentah, dan menambah devisa. Kontra: pembangunan smelter menuntut pasokan energi dan infrastruktur pendukung yang tidak murah, sehingga beban investasi dan risiko lingkungan tetap menjadi perhatian.
"Investasi di sektor tambang harus dilihat dalam siklus panjang. Yang penting bukan hanya angka investasinya, tapi bagaimana nilai tambahnya dinikmati daerah dan masyarakat sekitar," ujar seorang pejabat fiskal dalam forum diskusi ekonomi baru-baru ini.
Dari sisi infrastruktur, kegiatan tambang di Papua mendorong pembangunan jalan, pelabuhan, listrik, dan fasilitas kesehatan. Efek berganda (multiplier effect) ini biasanya muncul dalam 3-5 tahun pertama setelah belanja modal berjalan penuh. Namun, manfaatnya sangat bergantung pada kualitas pengelolaan dan transparansi.
Sentimen Pasar dan Risiko Capital Outflow
Bagi pasar keuangan, kabar ini menjadi sentimen positif jangka pendek. Saham emiten tambang di Bursa Efek Indonesia cenderung merespons ekspansi investasi dengan kenaikan valuasi. Indeks sektor pertambangan bisa bergerak naik bila ekspektasi penerimaan negara dan produksi meningkat.
Namun, analis mengingatkan potensi capital outflow jika terjadi gejolak global. Kenaikan suku bunga acuan bank sentral negara maju dapat menarik dana asing keluar dari pasar negara berkembang, termasuk Indonesia. Dalam kondisi itu, likuiditas pasar bisa mengetat dan biaya pendanaan proyek tambang meningkat.
Rasio utang terhadap ekuitas PTFI, ditambah kebutuhan modal kerja yang besar, membuat manajemen perlu menjaga struktur keuangan. Jika harga komoditas melemah bersamaan dengan penguatan dolar AS, proyeksi penerimaan negara bisa terkoreksi.
Proyeksi dan Catatan Akhir
Secara agregat, tambahan investasi ini berpotensi menaikkan penerimaan negara, memperkuat hilirisasi, dan mendorong pembangunan infrastruktur di wilayah timur Indonesia. Namun, realisasi Rp 715 triliun bergantung pada sejumlah variabel: harga komoditas, nilai tukar, kepastian hukum, dan stabilitas politik.
Pemerintah perlu memastikan bahwa setiap rupiah investasi yang masuk diikuti dengan tata kelola yang baik, transparansi penerimaan, dan pengawasan lingkungan. Tanpa itu, angka besar di atas kertas bisa tidak sejalan dengan manfaat nyata di lapangan. Pada akhirnya, ukuran keberhasilan bukan sekadar besarnya investasi, melainkan seberapa besar nilai tambah yang dinikmati negara dan masyarakat dalam jangka panjang.









Comments (0)