 sarah-anjani
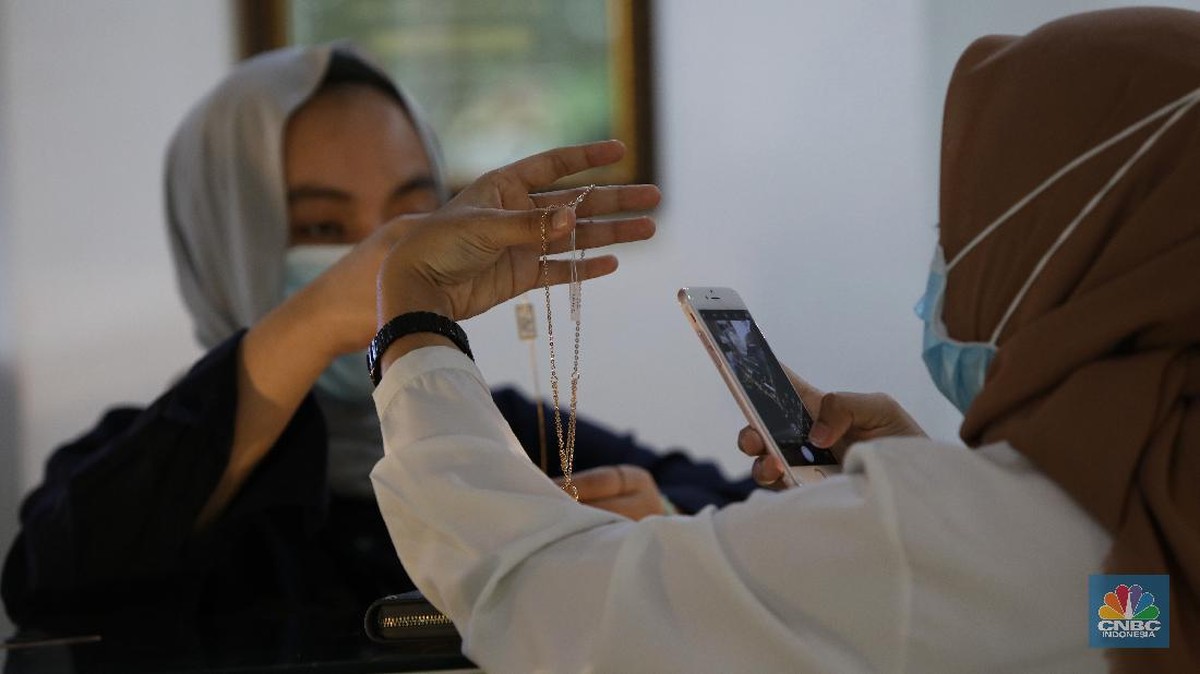
Berdasarkan data Otoritas Jasa Keuangan (OJK) per 30 September 2025, industri jasa keuangan non-bank (IKNB) terus menunjukkan peran yang signifikan dalam mendukung pembiayaan bagi masyarakat Indonesia. Salah satu segmen yang berperan dalam hal ini adalah industri pergadaian. Pembiayaan dengan sistem gadai, yaitu pinjaman yang diberikan dengan jaminan barang bergerak milik peminjam, kerap menjadi alternatif bagi masyarakat yang belum memiliki akses terhadap layanan perbankan konvensional. Belakangan ini, persetujuan untuk perluasan lingkup usaha dua perusahaan pergadaian menjadi berskala nasional menjadi salah satu perkembangan yang perlu dikaji secara berimbang dari sisi makroekonomi maupun sosial.
Fenomena ini perlu dilihat dalam konteks inklusi keuangan (kemampuan masyarakat untuk mengakses layanan keuangan yang aman, terjangkau, dan berkualitas) di Indonesia. Berdasarkan data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) tahun 2024, indeks inklusi keuangan Indonesia tercatat sebesar 75,02%, namun angka ini masih menunjukkan adanya kesenjangan antarwilayah. Kesenjangan tersebut terutama terjadi antara wilayah perkotaan dan daerah 3T (terdepan, terluar, dan tertinggal). Oleh karena itu, perluasan jangkauan layanan keuangan menjadi salah satu upaya untuk menutup celah tersebut, khususnya melalui lembaga yang memiliki jangkauan luas hingga ke tingkat lokal.
Di Satu Sisi: Perluasan Akses dan Penguatan Inklusi
Di satu sisi, perluasan wilayah usaha dua perusahaan pergadaian ke skala nasional berpotensi memperluas akses pembiayaan bagi masyarakat yang selama ini kesulitan memperoleh pinjaman formal. Hal ini dapat menjadi solusi jangka pendek bagi kebutuhan likuiditas (ketersediaan dana tunai yang siap digunakan) rumah tangga, terutama saat terjadi kenaikan biaya hidup. Berdasarkan data BPS tahun 2024, tingkat inflasi year-on-year (perbandingan harga periode yang sama tahun sebelumnya) Indonesia tercatat sebesar 1,57%, namun harga sejumlah kebutuhan pokok masih mengalami kenaikan di beberapa wilayah. Kondisi ini mendorong sebagian rumah tangga untuk mencari sumber pembiayaan alternatif agar tetap dapat memenuhi kebutuhan mendesak.
Selain itu, ekspansi ini turut sejalan dengan tren digitalisasi layanan keuangan yang terus berkembang. Dengan memanfaatkan jaringan kantor yang lebih luas serta integrasi layanan berbasis teknologi, perusahaan pergadaian berpotensi meningkatkan efisiensi operasional. Peningkatan efisiensi ini dapat berdampak pada biaya layanan yang lebih terjaga, sehingga masyarakat tetap dapat mengakses pembiayaan dengan prosedur yang relatif sederhana. Dari sisi fundamental (kondisi dasar ekonomi suatu sektor), perluasan yang terukur juga dapat mendorong industri pergadaian untuk memperkuat tata kelola, sistem pelaporan, dan penerapan manajemen risiko. Hal-hal tersebut menjadi faktor penting untuk menjaga rasio kesehatan usaha, seperti rasio kecukupan modal dan rasio kualitas aset, agar tetap berada dalam batas yang aman sesuai ketentuan pengawasan.
Di Sisi Lain: Tantangan Persaingan, Risiko, dan Stabilitas
Di sisi lain, perluasan skala usaha ini juga membawa sejumlah tantangan yang perlu diperhatikan. Pertama, semakin luasnya jangkauan akan meningkatkan intensitas persaingan antarperusahaan pergadaian. Persaingan yang sehat dapat mendorong perbaikan layanan, namun persaingan yang tidak terkendali berpotensi mendorong pelonggaran standar penilaian jaminan. Penilaian jaminan yang terlalu optimis dapat berdampak pada valuasi (penilaian nilai ekonomis suatu aset) yang berlebihan, sehingga meningkatkan risiko kerugian apabila terjadi penurunan harga barang jaminan di masa mendatang.
Kedua, dari sisi sentimen pasar (persepsi dan ekspektasi pelaku pasar terhadap kondisi ekonomi), ekspansi berskala nasional dapat memengaruhi dinamika portofolio (kumpulan aset atau pembiayaan yang dimiliki lembaga) perusahaan. Perluasan portofolio pembiayaan perlu diimbangi dengan likuiditas yang memadai. Tanpa pengelolaan yang cermat, tekanan likuiditas dapat muncul, terutama saat terjadi capital outflow (arus keluar modal asing dari dalam negeri) yang dapat membatasi ketersediaan sumber pendanaan. Berdasarkan data Bank Indonesia tahun 2024, capital outflow bersih pada beberapa periode masih terjadi seiring dengan dinamika global, sehingga manajemen likuiditas menjadi hal yang krusial bagi seluruh IKNB.
Ketiga, terdapat risiko makro terkait proyeksi pertumbuhan ekonomi. Meskipun beberapa lembaga internasional memproyeksikan pertumbuhan ekonomi Indonesia tetap berada di kisaran 4,7% hingga 5,0% pada tahun 2025, ketidakpastian global seperti perlambatan ekonomi mitra dagang, volatilitas harga komoditas, serta pengetatan kebijakan moneter di negara maju masih dapat menekan daya beli masyarakat. Apabila daya beli mengalami penurunan secara signifikan, kemampuan peminjam untuk melunasi pinjaman dapat melemah, sehingga berpotensi meningkatkan beban kolektibilitas bagi industri pergadaian.
Peran Pengawasan dalam Menjaga Keseimbangan
Dalam menjaga keseimbangan antara perluasan akses dan mitigasi risiko, pengawasan berbasis risiko menjadi instrumen yang penting. Pengawasan ini berfokus pada identifikasi potensi risiko sejak dini, pemantauan rasio kesehatan secara berkala, serta penegakan tata kelola yang kuat. Selain itu, edukasi keuangan kepada masyarakat juga perlu terus diperkuat agar peminjam memahami hak, kewajiban, serta konsekuensi dari pembiayaan berbasis gadai. Dengan demikian, industri pergadaian dapat terus berkontribusi terhadap inklusi keuangan tanpa mengorbankan prinsip kehati-hatian (prinsip berhati-hati dalam kegiatan usaha jasa keuangan).
“Perluasan jangkauan layanan keuangan harus selalu diimbangi dengan penguatan manajemen risiko dan perlindungan konsumen. Inilah kunci agar inklusi keuangan benar-benar berkelanjutan.”
Secara keseluruhan, perluasan wilayah usaha dua perusahaan pergadaian ke skala nasional merupakan perkembangan yang berpotensi membawa dampak positif bagi akses pembiayaan. Namun, dampak tersebut hanya akan terwujud secara berkelanjutan apabila diiringi dengan persaingan sehat, pengelolaan likuiditas yang kuat, penilaian jaminan yang akurat, serta pengawasan yang konsisten. Dengan keseimbangan tersebut, industri ini dapat tetap tumbuh sesuai dengan fundamental ekonomi, sambil menjaga stabilitas dan melindungi kepentingan masyarakat luas.








Comments (0)