 nadia-rahmawati
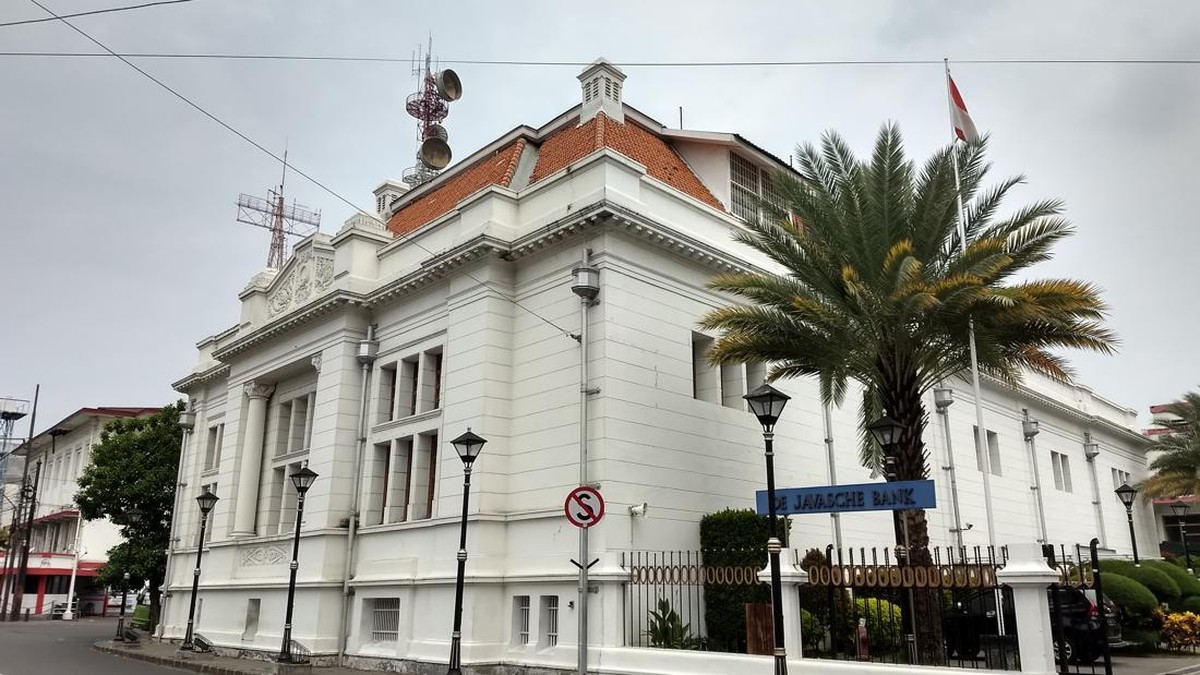
Berdasarkan data kepolisian dan laporan industri keuangan per awal 2026, sebuah kasus perampokan terhadap brankas bank senilai Rp157 miliar mencuat ke permukaan setelah dua pelaku yang berstatus pengusaha asal Jakarta ditangkap. Peristiwa ini menjadi salah satu insiden perampokan bank dengan nilai kerugian terbesar dalam satu dekade terakhir, memicu perhatian serius terhadap aspek keamanan fisik perbankan sekaligus menggambarkan tekanan likuiditas yang dialami segmen dunia usaha tertentu.
Kedua pelaku diketahui sebelumnya bergerak di sektor properti. Proyek yang mereka kembangkan mengalami kegagalan total setelah dilanda kebakaran, memicu krisis arus kas, penumpukan utang, dan akhirnya kebangkrutan. Alih-alih menempuh jalur restrukturisasi kredit atau pengajuan pailit, keduanya memilih langkah kriminal dengan menyasar brankas bank.
Kronologi dan Modus Operandi
Menurut keterangan penyidik, aksi dilakukan dengan perencanaan yang cukup matang. Pelaku mempelajari pola operasional bank, jam sibuk, serta kelemahan prosedur pengamanan brankas. Mereka diduga memanfaatkan celah pada sistem pengawasan internal dan mengakses ruang brankas pada waktu yang relatif sepi. Uang tunai senilai Rp157 miliar berhasil dibawa kabur sebelum akhirnya terungkap melalui investigasi gabungan antara kepolisian dan tim forensik keuangan.
Sampai saat ini, sebagian dana telah disita kembali, namun sejumlah aliran dana diduga telah dipindahkan ke beberapa rekening dan aset lain. Penyidik tengah menelusuri kemungkinan keterlibatan pihak ketiga, termasuk potensi peran orang dalam yang membantu kelancaran aksi tersebut.
Di Satu Sisi: Tekanan Ekonomi Sektor Properti
Kasus ini tidak bisa dilepaskan dari kondisi sektor properti yang mengalami penurunan kinerja dalam beberapa tahun terakhir. Berdasarkan data Bank Indonesia dan asosiasi pengembang, indeks kepercayaan konsumen terhadap pembelian properti melemah, sementara tingkat suku bunga kredit pemilikan rumah bertahan di level tinggi. Kondisi ini menekan likuiditas pengembang, terutama yang memiliki rasio utang tinggi dan portofolio proyek belum terjual.
Kebangkrutan akibat bencana kebakaran kemudian menjadi pemicu terakhir. Bagi pengusaha yang tidak memiliki asuransi memadai atau cadangan kas, kegagalan proyek berpotensi menghapus seluruh ekuitas dan menyisakan kewajiban yang harus dibayar. Dalam kondisi demikian, tekanan psikologis dan finansial dapat mendorong individu untuk mengambil keputusan irasional, termasuk tindakan melanggar hukum.
"Ketika fundamental usaha hancur dan akses pembiayaan tertutup, sebagian pelaku usaha berada pada titik desperate. Namun, keputusan kriminal tetap tidak bisa dibenarkan secara ekonomi maupun hukum," ujar seorang pengamat perbankan dalam diskusi terbatas mengenai risiko kredit.
Di Sisi Lain: Keamanan Perbankan dan Moral Hazard
Dari perspektif industri keuangan, insiden ini menyoroti pentingnya penguatan pengamanan fisik dan prosedur internal bank. Nilai kerugian Rp157 miliar setara dengan porsi signifikan dari rasio kecukupan modal sejumlah bank menengah, sehingga berpotensi memengaruhi valuasi saham dan sentimen pasar terhadap sektor perbankan jika terjadi berulang.
Selain itu, muncul kekhawatiran akan moral hazard. Pelaku usaha yang gagal tidak semestinya menjadikan perbankan sebagai sasaran pelampiasan. Prinsip kehati-hatian, manajemen risiko, dan mekanisme penyelesaian utang melalui jalur hukum seharusnya menjadi jalur utama. Otoritas Jasa Keuangan menegaskan pentingnya tata kelola dan pengawasan berlapis untuk mencegah celah serupa.
Di sisi lain, bank juga dituntut memperkuat sistem deteksi dini terhadap transaksi tidak wajar dan meningkatkan koordinasi dengan aparat penegak hukum. Capital outflow dari kepercayaan publik terhadap keamanan simpanan menjadi risiko jangka panjang yang harus dimitigasi.
Proyeksi dan Implikasi ke Depan
Secara year-on-year, kasus perampokan bank dengan nilai besar memang relatif jarang. Namun tren digitalisasi perbankan tidak otomatis menghilangkan risiko kejahatan fisik. Ke depan, penguatan regulasi, audit internal berkala, dan literasi keuangan bagi pelaku usaha diharapkan dapat menutup celah yang ada. Proyeksi ke depan, industri perbankan akan meningkatkan investasi pada sistem pengamanan brankas, kamera pengawas, dan prosedur verifikasi berlapis.
Bagaimanapun, kasus ini menjadi pengingat bahwa tekanan ekonomi pada sektor riil dapat berdampak luas. Perlu keseimbangan antara penegakan hukum, perlindungan nasabah, dan dukungan restrukturisasi bagi pengusaha yang terdampak bencana. Tanpa itu, risiko serupa berpotensi berulang.








Comments (0)