 sarah-anjani
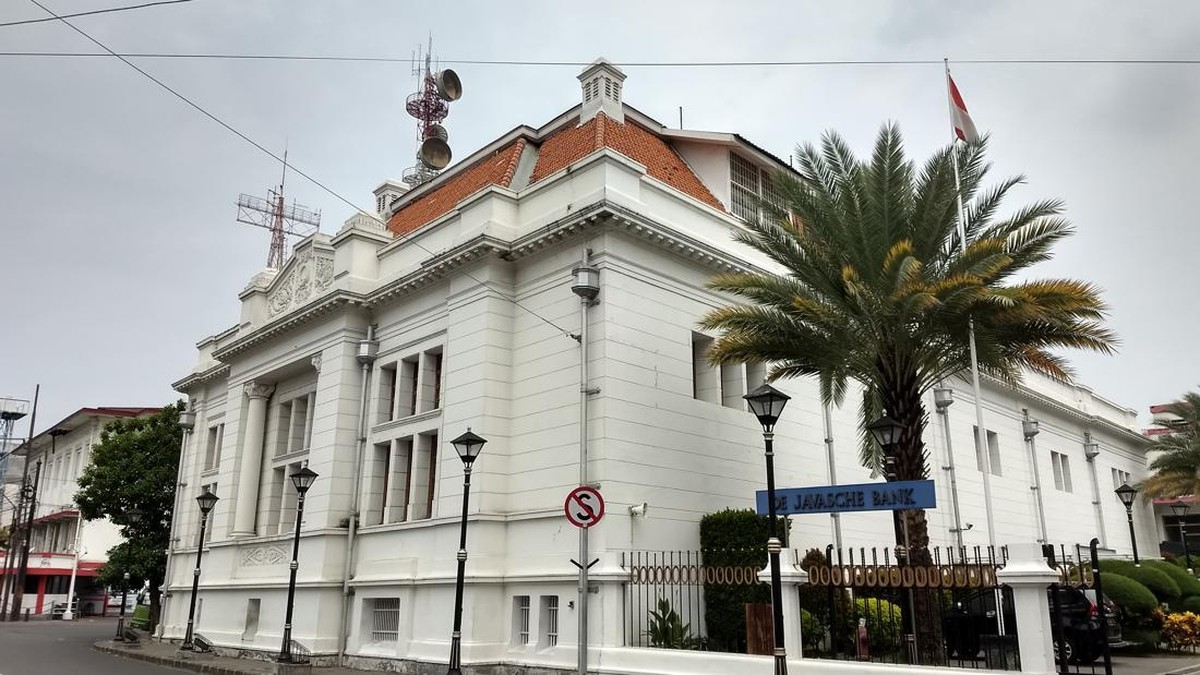
Berdasarkan data kepolisian dan laporan industri keuangan per awal 2025, insiden perampokan sebuah brankas bank di Jakarta dengan nilai mencapai Rp157 miliar menjadi salah satu kasus pembobolan institusi keuangan terbesar dalam satu dekade terakhir. Kasus ini mencuat setelah dua pelaku yang berstatus pengusaha properti ditangkap dan ditetapkan sebagai tersangka. Nilai kerugian yang mencapai ratusan miliar rupiah tersebut setara dengan sekitar 0,008 persen dari total kredit perbankan nasional yang menembus Rp7.400 triliun, namun tetap menjadi perhatian serius otoritas karena menyangkut kredibilitas sistem keamanan industri perbankan.
Latar Belakang: Krisis Likuiditas dan Proyek yang Hangus
Menurut kronologi yang dihimpun dari penyidik, motif utama kedua tersangka adalah tekanan likuiditas ekstrem setelah proyek properti yang mereka kembangkan mengalami kegagalan total. Proyek tersebut dilaporkan terbakar dan menghanguskan seluruh modal kerja, termasuk pinjaman bank senilai puluhan miliar rupiah. Dalam terminologi ekonomi, likuiditas merujuk pada kemampuan seseorang atau perusahaan memenuhi kewajiban jangka pendek dengan aset yang cepat dicairkan. Ketika aset properti tidak lagi bisa dijual atau dijaminkan karena insiden kebakaran, aliran kas pengusaha tersebut praktis terhenti.
Data dari asosiasi pengembang properti menunjukkan tren perlambatan di segmen properti komersial sepanjang 2023–2024, dengan indeks kepercayaan konsumen properti turun ke level 98,4 dari sebelumnya 104,7 pada periode yang sama tahun sebelumnya. Perlambatan ini mempersempit ruang gerak pengembang kecil dan menengah, terutama yang mengandalkan pendanaan berbasis utang jangka pendek.
“Tekanan likuiditas pada sektor properti memang nyata, tetapi tidak ada alasan yang bisa membenarkan tindakan pidana. Ini adalah persoalan tata kelola risiko dan etika bisnis,” ujar seorang analis risiko kredit dari sebuah lembaga riset keuangan di Jakarta, yang meminta namanya tidak disebutkan.
Di Satu Sisi: Fundamental Bisnis yang Rapuh
Di satu sisi, kasus ini memperlihatkan rapuhnya fundamental bisnis pengembang properti yang terlalu agresif ekspansi tanpa manajemen risiko memadai. Rasio utang terhadap ekuitas pada sejumlah perusahaan properti menengah tercatat di atas 2,5 kali, jauh di atas ambang batas konservatif 1,5 kali. Ketika sentimen pasar melemah dan suku bunga acuan Bank Indonesia bertahan di level 6,00 persen sepanjang paruh kedua 2024, biaya dana meningkat dan margin keuntungan tertekan.
Dalam konteks makro, capital outflow dari pasar keuangan domestik turut memperketat likuiditas global. Bank Indonesia mencatat aliran keluar modal bersih sebesar USD2,1 miliar pada kuartal tertentu, yang memaksa perbankan lebih selektif menyalurkan kredit. Portofolio kredit properti pun tumbuh melambat ke 7,8 persen year-on-year dari sebelumnya 11,2 persen year-on-year. Kondisi ini menciptakan lingkaran tekanan bagi pengusaha dengan utang jatuh tempo.
Di Sisi Lain: Integritas Sistem Perbankan Diuji
Di sisi lain, terlepas dari tekanan bisnis yang dihadapi para pelaku, tindakan merampok brankas bank merupakan pelanggaran hukum berat yang mengancam kepercayaan publik terhadap sektor keuangan. Otoritas Jasa Keuangan (OJK) menegaskan bahwa stabilitas sistem keuangan nasional tetap terjaga, dengan rasio kecukupan modal (capital adequacy ratio/CAR) industri perbankan berada di level 26,5 persen, jauh di atas ketentuan minimum 8 persen. Artinya, secara agregat, industri tidak terganggu oleh kasus kriminal individual.
Namun demikian, valuasi sektor perbankan rentan terhadap sentimen pasar jangka pendek. Indeks harga saham gabungan sektor keuangan sempat mengalami penurunan tipis 0,7 persen pasca pemberitaan kasus ini, meski kemudian pulih dalam beberapa hari. Ini menunjukkan bahwa pelaku pasar lebih menilai kasus sebagai persoalan kriminal individual, bukan indikasi kelemahan sistemik.
Pro: Penegakan hukum yang cepat memperkuat persepsi bahwa sistem perbankan memiliki mekanisme pengamanan berlapis, termasuk rekaman pengawasan dan prosedur audit internal. Kontra: Kemudahan akses fisik ke brankas dalam jumlah besar menyoroti potensi celah tata kelola operasional yang perlu dibenahi, terutama pada kantor cabang dengan nilai simpanan tinggi.
Proyeksi dan Pelajaran bagi Industri
Ke depan, otoritas diperkirakan memperketat standar manajemen risiko operasional perbankan, khususnya terkait pengamanan aset fisik dan prosedur verifikasi ganda. Proyeksi pertumbuhan kredit perbankan nasional tahun ini berada di kisaran 9–10 persen year-on-year, dengan risiko utama berasal dari perlambatan sektor properti dan tekanan eksternal. Bagi pelaku usaha, kasus ini menjadi pengingat bahwa pengelolaan likuiditas dan diversifikasi portofolio usaha merupakan prasyarat fundamental, bukan pilihan. Pada akhirnya, integritas sistem keuangan dibangun bukan hanya dari rasio dan indeks, tetapi juga dari kepatuhan terhadap hukum oleh setiap pelaku ekonomi.










Comments (0)