 mega-lestari
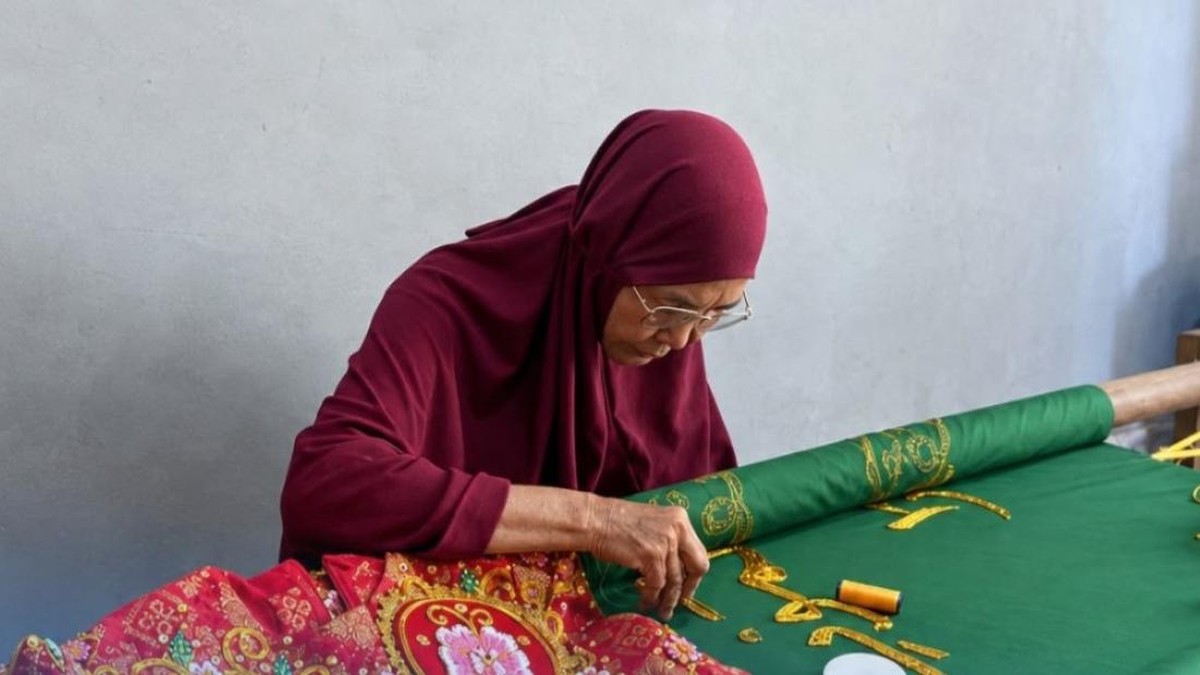
Berdasarkan data Otoritas Jasa Keuangan (OJK) per 30 September 2024, total baki debet pembiayaan sektor usaha mikro, kecil, dan menengah (UMKM) nasional mencatatkan realisasi sebesar Rp1.422,3 triliun, mengalami kenaikan sebesar 8,18 persen secara tahunan atau year-on-year dibandingkan periode yang sama pada 2023 sebesar Rp1.314,7 triliun. Di tengah dinamika moneter domestik, strategi holding pembiayaan mikro pelat merah terus diarahkan untuk menjangkau lapisan usaha ultra mikro di pelosok daerah, termasuk ekosistem kerajinan tradisional seperti seni sulam kasab di Nanggroe Aceh Darussalam.
Transmisi Likuiditas ke Sektor Usaha Kerajinan Khas Daerah
Injeksi permodalan ke tingkat perajin tradisional merupakan instrumen krusial dalam menyalurkan likuiditas—yakni ketersediaan dana segar yang dapat langsung diputar untuk operasional—ke sektor riil. Usaha sulam kasab, sebagai produk warisan budaya dengan proses tenun manual bernilai estetika tinggi, membutuhkan modal kerja awal yang cukup intensif guna pengadaan benang emas impor, kain beludru, hingga pembiayaan upah tenaga kerja lokal.
Melalui penyaluran pinjaman berskala ultra mikro, perajin memperoleh kepastian arus kas tanpa harus bergantung pada sumber pembiayaan informal berbiaya bunga mencekik. Data intermediasi perbankan menunjukkan bahwa portofolio kredit ultra mikro yang menyasar wirausaha perempuan di sentra kriya pedesaan terus mencatatkan tren positif, dengan rata-rata plafon pinjaman produktif berkisar antara Rp5 juta hingga Rp20 juta per debitur per siklus produksi.
Analisis Dua Arah: Akselerasi Inklusi dan Kerentanan Beban Utang
Penyaluran pembiayaan terintegrasi ini menyajikan dialektika antara peluang ekspansi dan potensi risiko pasar yang wajib dianalisis secara berimbang.
Di satu sisi, intervensi permodalan yang dipadukan dengan pendampingan manajerial memperkuat fundamental unit usaha mikro. Ketersediaan akses perbankan formal mendorong indeks inklusi keuangan daerah meningkat. Pelaku usaha tradisional mampu melipatgandakan kapasitas produksi, memperbaiki manajemen pembukuan, serta menyerap angkatan kerja setempat. Dengan adanya kepastian modal kerja, rantai pasok kerajinan daerah dapat mempertahankan kontinuitas pengiriman barang tanpa terhenti oleh kendala kas musiman.
Di sisi lain, penyaluran kredit produktif pada industri kerajinan kultural dibayangi oleh volatilitas sentimen pasar dan elastisitas permintaan konsumen yang tinggi. Sulam kasab tergolong barang sekunder yang permintaannya sangat sensitif terhadap penurunan daya beli masyarakat luas. Ketika tekanan inflasi domestik menggerus konsumsi rumah tangga, perputaran stok barang menjadi lambat, sehingga mengerek risiko kenaikan rasio kredit bermasalah atau non-performing loan (NPL) di segmen ultra mikro.
Ekspansi kredit mikro memiliki dampak berganda yang nyata terhadap penyerapan tenaga kerja informal, tetapi perbankan tetap harus mewaspadai daya serap pasar akhir agar akumulasi pembiayaan tidak membebani kapasitas pembayaran debitur di tengah ketidakpastian makro, catat pengamat ekonomi perbankan.
Valuasi Fundamental dan Proyeksi Ketahanan Jangka Panjang
Dari kacamata makroekonomi, portofolio pembiayaan ke sektor riil ultra mikro menjadi pilar penyeimbang ketika pasar modal menghadapi tekanan volatilitas global dan ancaman capital outflow atau aliran keluar modal asing. Perputaran uang pada sektor kerajinan lokal menciptakan peredaran likuiditas yang mandiri di tingkat domestik.
Namun demikian, valuasi kelayakan pembiayaan ke depan menuntut lebih dari sekadar penyaluran pinjaman modal. Tanpa adanya jaminan keterhubungan ke ekosistem pemasaran modern, digitalisasi transaksi, dan akses ke pasar ekspor, pembiayaan mikro berisiko mandek pada perangkap usaha subsisten. Proyeksi pertumbuhan pembiayaan mikro untuk tahun 2025 diperkirakan berada pada rentang 7,5 persen hingga 9,0 persen. Keberhasilan menjaga rasio pengembalian kredit secara berkelanjutan akan sangat bergantung pada efektivitas pelatihan kewirausahaan dan kemampuan perajin mempertahankan nilai tawar produk di pasar nasional.







Comments (0)