 nadia-rahmawati
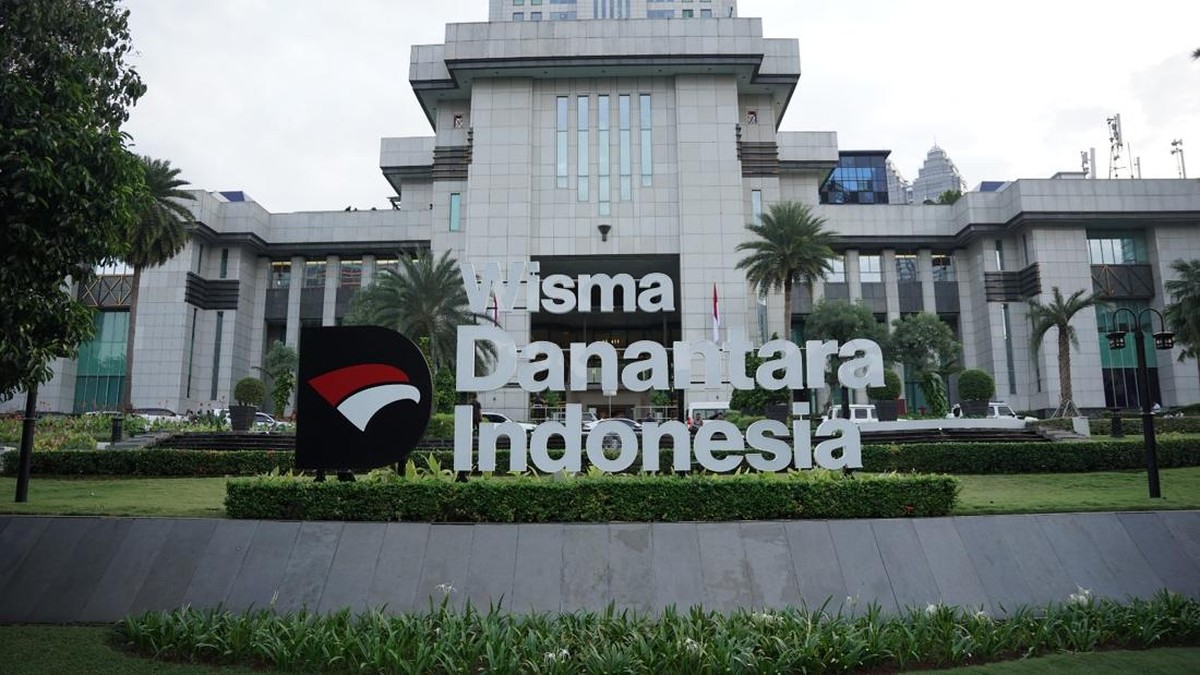
Berdasarkan keterangan resmi yang dirilis pada pekan ini, Danantara melalui unit pengelola investasinya, Danantara Investment Management (DIM), mengumumkan langkah akuisisi atas sebuah perusahaan minyak dan gas bumi yang berbasis di Amerika Serikat. Nilai transaksi yang disebut-sebut menembus angka Rp4,5 triliun, setara sekitar 280–290 juta dolar AS mengacu pada kurs rata-rata tahun berjalan. Langkah ini menempatkan Danantara sebagai salah satu pelaku utama dalam gelombang ekspansi investasi BUMN ke sektor energi strategis luar negeri.
Bagi pembaca awam, perlu dipahami bahwa akuisisi berarti pembelian kepemilikan mayoritas atau sebagian signifikan atas perusahaan lain, sehingga pihak pembeli berhak ikut menentukan arah strategi usaha. Dalam konteks migas, kepemilikan atas aset panen di luar negeri sering dibaca sebagai upaya mengamankan pasokan energi jangka panjang sekaligus memperoleh bagi hasil dari harga komoditas yang diperdagangkan secara global.
Angka Makro yang Melatarbelakangi Langkah Ini
Sektor hulu migas global sampai saat ini masih beroperasi dalam tekanan yang berimbang. Di satu sisi, badan energi internasional mencatat pertumbuhan permintaan minyak mentah yang melambat ke kisaran 1,0–1,2 juta barel per hari pada tahun berjalan, dibanding rata-rata 2,4 juta barel per hari yang tercatat pada fase pemulihan pasca pandemi. Di sisi lain, belanja modal perusahaan migas besar masih terjaga karena cadangan terbukti mulai menua, sehingga investasi eksplorasi baru tetap diperlukan untuk menjaga tingkat produksi.
Di ranah domestik, harga minyak mentah Indonesia (ICP) mengalami fluktuasi yang cukup tajam dalam dua tahun terakhir, dengan rentang sekitar 60–95 dolar AS per barel. Volatilitas semacam ini membuat penerimaan negara dari sektor migas rentan terhadap perubahan sentimen pasar. Diversifikasi aset ke luar negeri oleh entitas BUMN bisa dipandang sebagai instrumen untuk meredam ketergantungan pada satu sumber pendapatan semata.
Investasi hulu migas di negara maju biasanya menawarkan transparansi tata kelola yang lebih tinggi, meski imbal hasil per unit kapital cenderung lebih moderat dibanding ladang di wilayah berkembang.
Pro: Langkah Strategis untuk Fundamental Jangka Panjang
Para pendukung strategi ini menilai bahwa akuisisi di AS memberikan beberapa keuntungan struktural. Amerika Serikat memiliki kerangka hukum pertambangan dan migas yang mapan, termasuk mekanisme lelang wilayah kerja dan kewajiban pelaporan produksi yang ketat, sehingga risiko regulator relatif lebih terukur. Selain itu, aset di wilayah seperti Permian Basin atau Teluk Meksiko memiliki tingkat kematangan teknologi pengeboran yang tinggi, menekan biaya operasi per barel.
Dari sisi neraca pembayaran, kepemilikan aset produksi di luar negeri berpotensi menghasilkan arus kas devisa yang stabil, terutama bila kontrak penjualan mengacu pada patokan harga Brent atau WTI. Arus kas tersebut dapat memperkuat struktur pendanaan portofolio Danantara dan menjaga rasio solvabilitas grup. Bagi pasar modal, pengumuman akuisisi seperti ini umumnya memicu pergerakan positif pada sentimen investor terhadap saham-saham terkait, meski dampaknya seringkali bersifat jangka pendek dan bergantung pada rincian valuasi yang dirilis.
Proyeksi jangka panjang juga menunjukkan bahwa konsumsi bahan bakar di kawasan Asia Tenggara masih diperkirakan mengalami kenaikan hingga dekade berikutnya, terutama untuk bahan bakar industri dan aviasi. Memiliki porsi produksi di luar negeri dapat dianggap sebagai hedge, yaitu pelindung nilai, terhadap risiko penurunan produksi lapangan domestik yang sudah menua.
Kontra: Risiko Likuiditas, Capital Outflow, dan Valuasi
Namun di sisi lain, tidak sedikit analis yang mengingatkan sejumlah tantangan. Nilai transaksi Rp4,5 triliun tergolong material dan berpotensi mengikat likuiditas grup dalam aset yang sifatnya padat modal dan memiliki periode pengembalian panjang. Bila diukur dengan rasio utang terhadap ekuitas, penambahan beban pendanaan untuk akuisisi dapat menekan fleksibilitas keuangan apabila arus kas operasi tidak sesuai proyeksi awal.
Aspek lain yang kerap diperdebatkan adalah valuasi. Pasar migas AS saat ini diperdagangkan pada kelipatan nilai perusahaan terhadap arus kas operasi yang bervariasi antara 4 sampai 7 kali, tergantung kualitas cadangan. Pertanyaannya, apakah harga yang dibayarkan sudah mencerminkan harga wajar atau justru mengambil premi strategis yang belum tentu terbalaskan oleh produksi. Kekhawatiran serupa pernah muncul pada putaran akuisisi energi oleh perusahaan pelat merah sebelumnya, di mana sebagian transaksi justru memerlukan restrukturisasi beberapa tahun kemudian.
Risiko makro juga tidak bisa diabaikan. Kebijakan suku bunga acuan The Fed yang masih relatif tinggi menahan valuasi aset berbasis dolar dan memicu tekanan capital outflow ke negara berkembang. Dalam skenario di mana rupiah mengalami kembali pelemahan, beban konsolidasi utang luar negeri grup akan ikut meningkat. Selain itu, kebijakan energi transisi di Eropa dan AS dapat mempercepat penyusutan permintaan jangka panjang terhadap minyak konvensional, sehingga aset yang diakuisisi berisiko mengalami penurunan nilai bila tidak dikelola adaptif.
Apa yang Perlu Dipantau ke Depan
Beberapa indikator layak menjadi rujukan investor dan pengamat dalam beberapa bulan mendatang: rincian persentase kepemilikan yang diperoleh DIM, sumber pembiayaan transaksi, serta target produksi tahunan dari aset terkait. Kinerja rasio imbal hasil terhadap modal yang berhasil dicapai akan menentukan apakah langkah ini tergolong strategis atau sekadar ekspansi agresif.
Pada akhirnya, keputusan investasi berskala triliunan rupiah semacam ini selalu menawarkan dua sisi yang saling bertautan. Di satu sisi terdapat peluang memperkuat fundamental dan diversifikasi energi nasional; di sisi lain, risiko keuangan serta ketidakpastian pasar global menuntut pengawasan tata kelola yang lebih ketat. Kombinasi antara disiplin rasio keuangan, transparansi informasi, dan kesesuaian valuasi akan menjadi penentu apakah langkah Danantara ini terbukti menghasilkan nilai tambah yang berkelanjutan.







Comments (0)