 arif-budianto
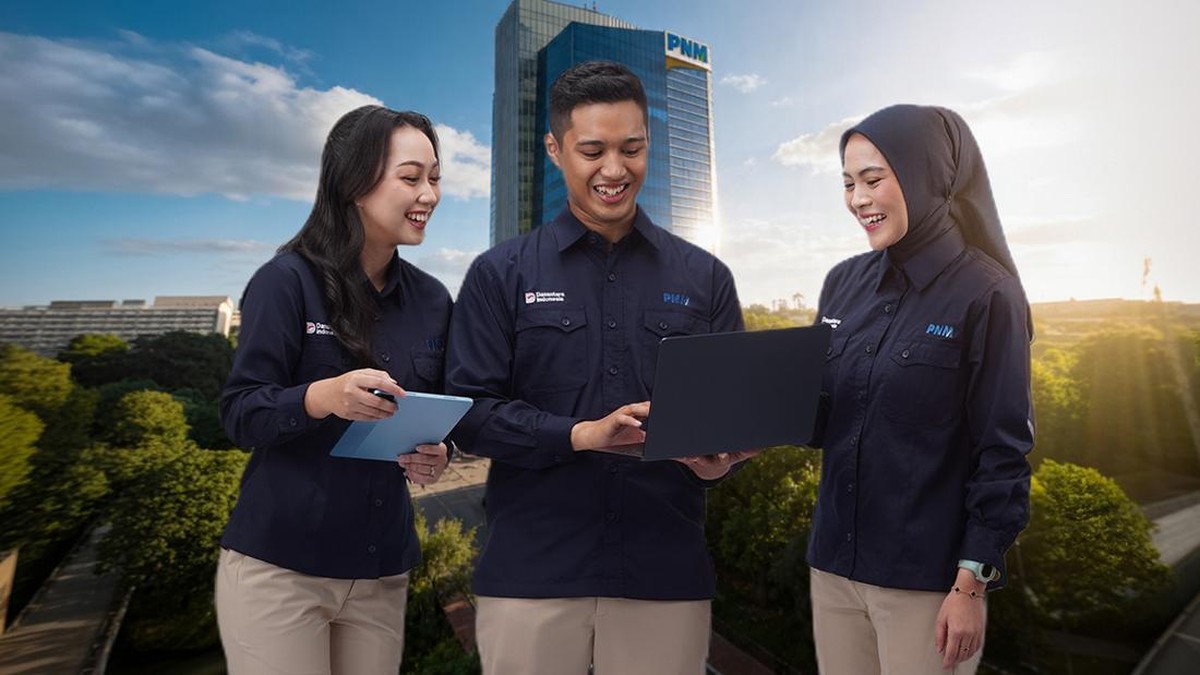
Berdasarkan data kinerja korporasi per akhir periode pembukuan terbaru, PT Permodalan Nasional Madani (PNM) melaporkan telah melayani 23,1 juta nasabah yang terkategori sebagai pelaku usaha ultra mikro. Angka ini menempatkan perseroan sebagai salah satu pilar pembiayaan terbesar bagi segmen terbawah struktur ekonomi nasional, terutama setelah bergabung dalam ekosistem superholding Danantara.
Komposisi nasabah tersebut didominasi perempuan prasejahtera yang selama ini sulit mengakses layanan perbankan formal. Dalam terminologi ekonomi, segmen ini disebut unbankable atau underserved, yakni kelompok yang secara rasio kelayakan kredit konvensional sering tersisih karena tidak memiliki agunan dan riwayat kredit resmi.
Fundamental Pembiayaan dan Likuiditas
Di satu sisi, integrasi PNM ke dalam Danantara memberi dampak positif pada sisi likuiditas. Akses terhadap sumber dana jangka panjang menjadi lebih terbuka, sehingga kemampuan perseroan menyalurkan kredit mikro dapat terjaga. Indeks penyaluran pembiayaan ke segmen ultra mikro tercatat terus mengalami kenaikan secara year-on-year, sejalan dengan tren inklusi keuangan nasional yang ditargetkan mencapai porsi signifikan terhadap produk domestik bruto.
Rasio pembiayaan bermasalah atau non-performing loan juga diklaim tetap terkendali pada level yang relatif rendah dibandingkan rata-rata industri pembiayaan mikro. Hal ini menunjukkan bahwa fundamental penyaluran kredit masih sehat meski menyasar debitur berisiko tinggi secara valuasi kredit.
Di sisi lain, sejumlah ekonom mengingatkan bahwa pertumbuhan jumlah nasabah tidak otomatis mencerminkan peningkatan kesejahteraan. Skala usaha ultra mikro sering menghadapi keterbatasan kapasitas produksi, akses pasar, hingga literasi keuangan. Tanpa pendampingan usaha yang berkelanjutan, penambahan nasabah berpotensi hanya memperluas portofolio tanpa memperkuat daya beli riil.
Pembiayaan mikro bukan sekadar soal menyalurkan dana, tetapi bagaimana menciptakan produktivitas yang berkelanjutan bagi kelompok terbawah. Tanpa itu, kita hanya memindahkan beban, bukan menciptakan nilai tambah ekonomi.
Sentimen Pasar dan Proyeksi ke Depan
Dari kacamata sentimen pasar, bergabungnya lembaga pembiayaan mikro ke dalam struktur superholding menimbulkan dua pembacaan. Pro: konsolidasi aset negara berpotensi menciptakan efisiensi biaya modal, memperkuat tata kelola, dan memperluas jangkauan pembiayaan hingga daerah terpencil. Efisiensi ini secara teori dapat menurunkan biaya bunga bagi nasabah ultra mikro.
Kontra: pengawasan terpusat berisiko menimbulkan konflik kepentingan antara orientasi profit dan misi sosial. Bila proyeksi pertumbuhan pendapatan menjadi prioritas, segmen ultra mikro yang bermargin tipis akan rentan ditinggalkan demi portofolio yang lebih menguntungkan. Risiko capital outflow dari investor yang mengkhawatirkan transparansi juga perlu dicermati.
Secara makro, jumlah 23,1 juta nasabah setara dengan sekitar delapan hingga sembilan persen populasi Indonesia. Bila setiap nasabah menampung dua hingga tiga tenaga kerja, segmen ini menopang puluhan juta lapangan kerja informal yang menjadi bantalan ekonomi saat guncangan global terjadi.
Rasio dan Tantangan Struktural
Yang perlu dicatat, keberhasilan pembiayaan mikro di banyak negara bergantung pada tiga faktor: pendampingan usaha, akses pasar, dan literasi digital. Rasio ketergantungan pada pembiayaan konsumtif harus ditekan agar dana benar-benar berputar di sektor produktif.
Dengan basis nasabah sebesar 23,1 juta, proyeksi ke depan menuntut sinergi lintas lembaga, bukan hanya injeksi modal. Indeks keberhasilan sebaiknya diukur dari kenaikan pendapatan riil nasabah, bukan semata jumlah rekening aktif.
Pada akhirnya, ekspansi melalui Danantara merupakan peluang sekaligus ujian. Bila dikelola dengan tata kelola kuat dan misi pemberdayaan yang konsisten, langkah ini dapat menjadi fondasi penguatan ekonomi kerakyatan. Namun bila salah arah, ia hanya akan menjadi angka besar tanpa makna bagi kesejahteraan rakyat kecil.










Comments (0)