 yudi-kurniawan
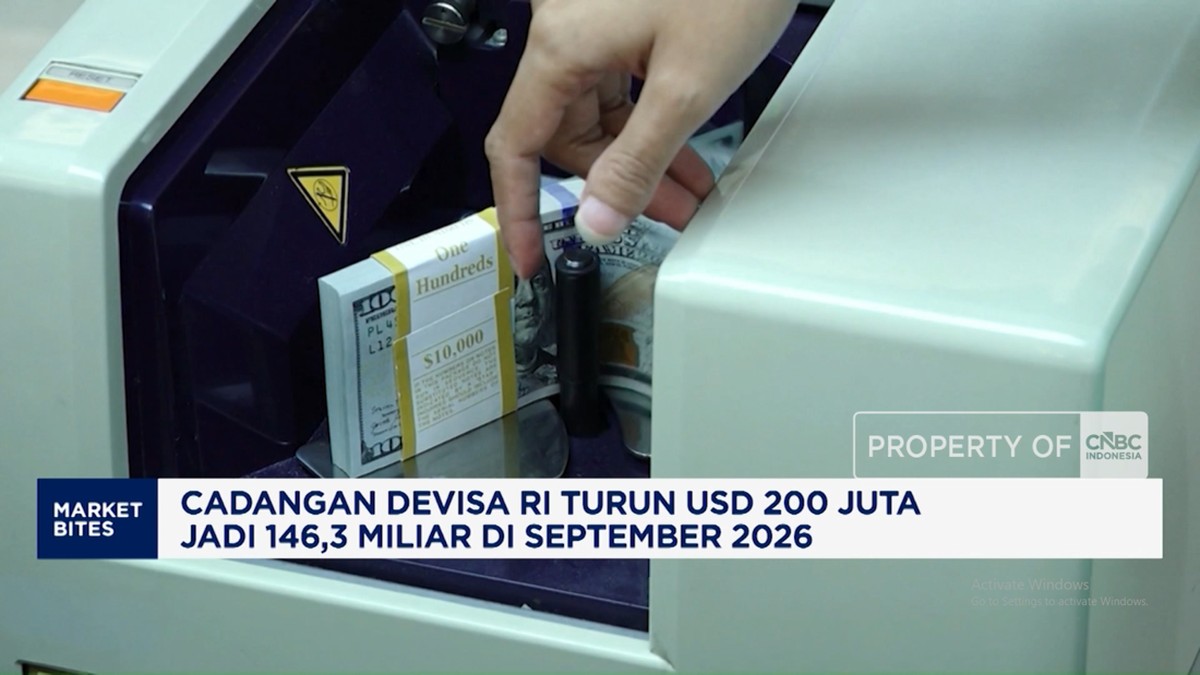
Berdasarkan data Bank Indonesia per akhir September 2026, cadangan devisa nasional tercatat berada di level USD 146,3 miliar, atau mengalami penurunan sekitar USD 200 juta dibanding bulan sebelumnya. Cadangan devisa sendiri merujuk pada mata uing asing dan aset luar negeri yang dimiliki bank sentral sebagai penjamin stabilitas perekonomian, mulai dari pendanaan impor hingga pembayaran utang luar negeri.
Penurunan bulanan sebesar USD 200 juta tergolong moderat bila dibandingkan dengan total cadangan yang dimiliki. Dalam konteks year-on-year, pergerakan sekecil ini belum mengubah struktur dasar neraca pembayaran Indonesia, namun menjadi sinyal yang perlu dipantau mengingat dinamika sentimen pasar global yang masih tidak menentu.
Konteks Makro di Balik Pergerakan Cadangan
Movemen cadangan devisa biasanya dipengaruhi beberapa faktor sekaligus: realisasi defisit neraca transaksi berjalan, arus modal asing masuk dan keluar (capital outflow), intervensi valas oleh bank sentral, serta pembayaran kewajiban luar negeri seperti utang dan bunga. Pada September 2026, tekanan terhadap cadangan diduga berasal dari kombinasi kebutuhan devisa korporasi untuk impor energi dan bahan baku, ditambah potensi pelemahan rupiah yang memaksa Bank Indonesia melakukan penstabilan di pasar valas.
Level USD 146,3 miliar masih tergolong memadai dibandingkan standar kecukupan yang lazim dipakai ekonom. Rasio cadangan devisa terhadap utang luar negeri jangka pendek, serta cadangan yang mampu menutupi 6-9 bulan impor, umumnya menjadi tolok ukur kelayakan. Jika impor bulanan Indonesia berkisar USD 18-20 miliar, maka cadangan saat ini masih mampu menutup sekitar 7 bulan impor, sebuah angka yang berada dalam zona relatif aman.
Di satu sisi, pelemahan cadangan ini bisa diartikan sebagai konsekuensi wajar dari kebijakan menjaga likuiditas pasar. Bank sentral kerap menjual devisa ketika tekanan terhadap rupiah meningkat, agar volatilitas kurs tidak melonjak dan memicu ekspektasi inflasi yang lebih tinggi. Tanpa intervensi semacam itu, depresiasi tajam bisa terjadi dan menekan daya beli masyarakat melalui kenaikan harga barang impor.
Pro: Cadangan Masih Kuat dan Fleksibel
Para ekonom yang optimistis menilai bahwa penurunan USD 200 juta bukanlah alarm, melainkan bagian dari normalisasi. Cadangan devisa sebesar USD 146,3 miliar memberikan bantalan (buffer) yang cukup besar untuk menghadapi guncangan eksternal, misalnya kenaikan suku bunga The Fed atau gejolak harga komoditas. Bantalan ini berfungsi seperti asuransi bagi ekonomi: mahal jika tidak dipakai, tetapi sangat berharga ketika dibutuhkan.
Selain itu, tren penurunan yang terbatas menunjukkan bahwa Bank Indonesia tidak menguras cadangan secara agresif. Jika dibandingkan level tertinggi historis yang pernah menembus di atas USD 140 miliar dalam beberapa tahun terakhir, posisi saat ini masih konsisten. Dari sudut pandang investor asing, kecukupan devisa menjadi salah satu indikator fundamental yang dinilai ketika menentukan pembelian pada obligasi negara. Cadangan yang stabil membantu menjaga rating sovereign dan menekan risiko percepatan capital outflow.
Proyeksi ekonom juga mengarah pada pemulihan arus masuk modal, terutama jika daya tarik imbal hasil SBN masih kompetitif dibanding negara emerging lain. Dengan demikian, tekanan pada cadangan diperkirakan bersifat sementara, bukan structural.
Kontra: Sinyal Tekanan Neraca Pembayaran
Di sisi lain, skeptis menyoroti bahwa penurunan beruntun, meski kecil, bisa menjadi awal dari pelemahan neraca pembayaran. Jika defisit transaksi berjalan melebar akibat ketergantungan impor energi dan penyusunan ekspor, maka kebutuhan devisa akan terus tumbuh. Kondisi ini diperparah bila sentimen pasar global memburuk dan investor asing mengurangi porsi pada portofolio berisiko di Indonesia.
Ada pula kekhawatiran terkait rasio valas terhadap PDB dan rasio impor. Jika cadangan terus menyusut mendekati ambang batas psikologis, ruang gerak bank sentral untuk menstabilkan rupiah akan menyempit. Konsekuensinya, Indonesia bisa lebih rentan terhadap gelombang capital outflow, khususnya ketika kebijakan moneter negara maju kembali memperketat likuiditas dolar global.
Pengamat juga mengingatkan bahwa kualitas cadangan perlu dilihat bersama komposisinya. Cadangan yang tinggi namun disimpan dalam aset berisiko bisa kehilangan nilainya saat pasar bergejolak. Oleh karena itu, transparansi data komposisi devisa menjadi penting agar pasar tidak berspekulasi berlebihan.
Implikasi bagi Stabilitas Makro ke Depan
Secara keseluruhan, posisi USD 146,3 miliar belum mengubah penilaian bahwa fondasi perekonomian Indonesia tetap solid, namun arah tren ke depan lebih menentukan daripada angka satu bulan. Pemerintah dan bank sentral perlu menjaga keseimbangan antara pertumbuhan ekspor, pengelolaan impor strategis, serta atraksi investasi asing langsung agar cadangan terisi kembali.
Bagi pelaku usaha, pergerakan ini menjadi pengingat untuk mengelola risiko kurs secara lebih disiplin, misalnya melalui lindung nilai (hedging) atas transaksi valas jangka pendek. Bagi investor, fokus sebaiknya diletakkan pada fundamental jangka panjang—produktivitas, defisit fiskal yang terkendali, dan daya tahan cadangan—bukan reaksi terhadap fluktuasi bulanan.
Dalam beberapa pekan mendatang, pasar akan menanti rilis data neraca pembayaran berikutnya untuk memastikan apakah penurunan ini bersifat musiman atau menjadi bagian dari tren yang lebih panjang. Apapun hasilnya, komunikasi kebijakan yang transparan menjadi kunci agar sentimen pasar tetap terjaga dan ekspektasi stabil.












Comments (0)