 yudi-kurniawan
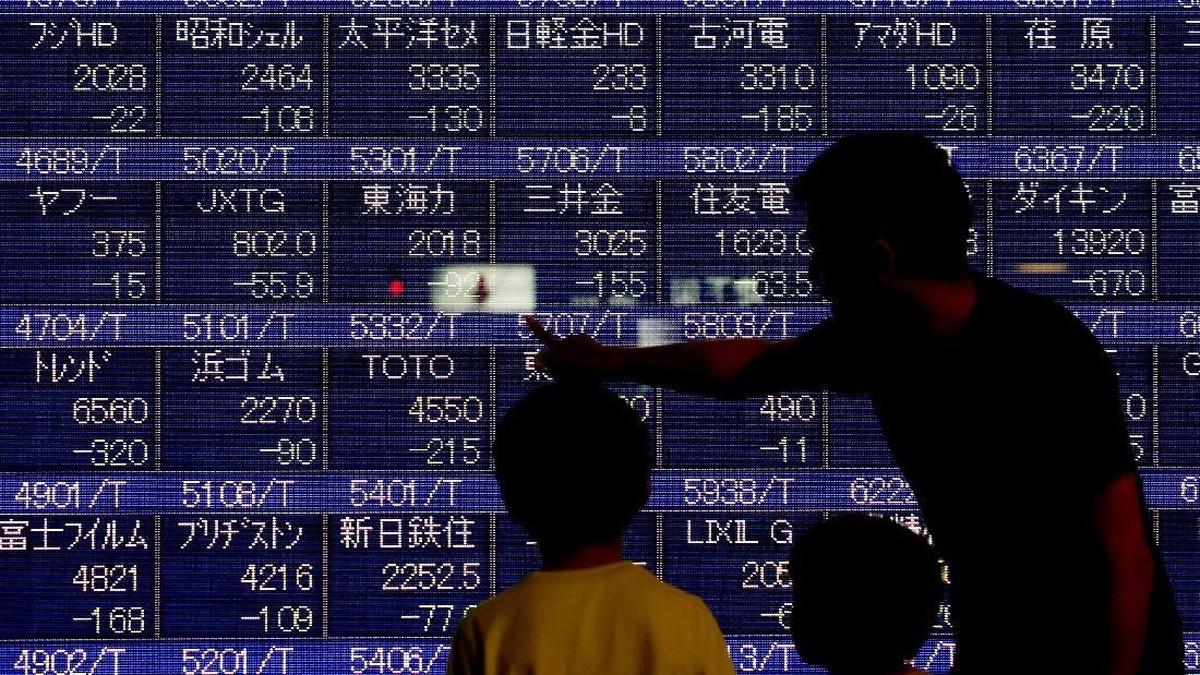
Berdasarkan data perdagangan bursa regional per pembukaan sesi, indeks saham utama Asia bergerak bervariasi pada awal pekan ini. Indeks Nikkei 225 di Tokyo dibuka melemah tipis 0,3 persen ke level 39.850, sementara Hang Seng Hong Kong menguat 0,5 persen ke 18.420. Strait Times Singapura naik 0,2 persen, sedangkan KOSPI Seoul turun 0,4 persen. Pergerakan ini mencerminkan sentimen pasar yang masih terbelah antara optimisme pemulihan ekonomi dan kekhawatiran geopolitik yang belum mereda.
Fundamental Pasar vs Sentimen Global
Di satu sisi, pasar mendapat dukungan dari ekspektasi pelonggaran kebijakan moneter. Bank Indonesia dan sejumlah bank sentral regional dinilai memiliki ruang menurunkan suku bunga acuan seiring inflasi yang mulai terkendali. Data terakhir menunjukkan inflasi inti Indonesia berada di kisaran 2,3 persen year-on-year, berada dalam sasaran bank sentral. Kondisi ini menciptakan likuiditas yang cukup bagi pasar modal dan mendorong valuasi aset berisiko.
Di sisi lain, ketidakpastian geopolitik di Timur Tengah dan ketegangan perdagangan antara Amerika Serikat dan China membebani kinerja ekspor kawasan. Sejumlah analis memproyeksikan pertumbuhan ekonomi Asia Tenggara berpotensi terkoreksi 0,2 hingga 0,4 persen jika eskalasi berlanjut. Tekanan ini tercermin dari capital outflow dari beberapa pasar obligasi negara berkembang dalam dua pekan terakhir.
"Kami melihat investor saat ini lebih selektif. Mereka tidak lagi membeli secara agresif, tetapi menimbang fundamental emiten dan risiko global secara bersamaan," ujar seorang strategist pasar modal regional.
Kinerja Sektor dan Laporan Keuangan Kuartal III
Pelaku pasar juga mencermati laporan keuangan kuartal III-2026 yang mulai dirilis. Sektor teknologi dan komoditas diperkirakan mencatat kenaikan laba year-on-year masing-masing 8 persen dan 5 persen, ditopang permintaan ekspor serta harga komoditas yang stabil. Sebaliknya, sektor properti dan perbankan diproyeksikan tumbuh moderat, dengan rasio kredit bermasalah yang perlu diwaspadai.
Dari sisi likuiditas, nilai transaksi harian di beberapa bursa Asia menunjukkan tren penurunan 7 persen dibanding bulan sebelumnya. Ini mengindikasikan sebagian investor memilih menunggu kepastian arah kebijakan moneter global. Indeks volatilitas pasar regional juga naik ke level 18,6, mencerminkan kekhawatiran yang meningkat meski belum masuk zona panik.
Proyeksi dan Risiko ke Depan
Pro: jika data ekonomi Amerika Serikat melunak dan The Fed memberi sinyal penurunan suku bunga, aliran modal asing berpotensi kembali masuk ke pasar Asia. Hal ini akan mendorong penguatan indeks dan memperbaiki valuasi saham yang saat ini diperdagangkan di bawah rata-rata lima tahun.
Kontra: eskalasi konflik geopolitik dan lonjakan harga minyak dunia dapat memicu inflasi kembali naik, memaksa bank sentral menahan kebijakan akomodatif. Dalam skenario ini, capital outflow berlanjut dan tekanan pada nilai tukar mata uang regional meningkat.
Secara fundamental, prospek jangka menengah pasar Asia masih positif dengan proyeksi pertumbuhan ekonomi kawasan 4,8 persen pada 2026. Namun, investor disarankan menjaga diversifikasi portofolio dan mencermati perkembangan data makro serta laporan keuangan emiten secara berkala. Sentimen pasar yang fluktuatif menuntut kehati-hatian, terutama dalam mengelola risiko likuiditas dan eksposur terhadap sektor yang rentan terhadap gejolak global.















Comments (0)