 nadia-rahmawati
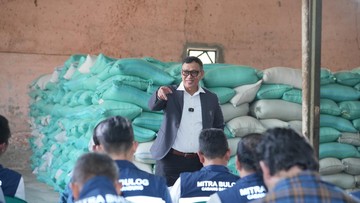
Berdasarkan data Badan Pangan Nasional dan Kementerian BUMN per akhir tahun fiskal terakhir, volume sewa gudang yang dilakukan Perum Bulog dilaporkan menembus angka 2,1 juta ton setara beras. Angka ini mencerminkan lonjakan kebutuhan ruang penyimpanan seiring meningkatnya penyerapan gabah dalam negeri dan impor cadangan pangan pemerintah. Kondisi tersebut memunculkan tekanan biaya logistik yang signifikan terhadap portofolio operasional Bulog, sekaligus memicu rencana pembangunan 100 gudang baru di berbagai wilayah sentra produksi.
Tekanan Biaya Sewa dan Likuiditas Bulog
Di satu sisi, lonjakan volume sewa gudang mencerminkan keberhasilan penyerapan produksi petani yang melimpah. Ketika panen raya tiba, Bulog dituntut menyerap gabah dalam jumlah besar demi menjaga harga di tingkat petani tetap stabil. Namun kapasitas gudang eksisting tidak mampu menampung seluruh hasil serapan, sehingga opsi sewa menjadi jalan keluar cepat. Konsekuensinya, biaya sewa tahunan membengkak dan menggerus likuiditas perusahaan pelat merah tersebut. Rasio biaya penyimpanan terhadap total biaya operasional mengalami kenaikan year-on-year, yang pada akhirnya dapat memengaruhi proyeksi laba bersih Bulog.
Di sisi lain, ketergantungan pada gudang sewaan menimbulkan risiko kualitas. Tidak semua fasilitas pihak ketiga memenuhi standar penyimpanan beras yang ideal, seperti kontrol kelembapan dan sirkulasi udara. Jika kadar air beras tidak terjaga, potensi susut dan penurunan mutu cadangan pangan pemerintah meningkat. Inilah fundamental yang mendorong Bulog beralih ke strategi kepemilikan aset tetap berupa gudang sendiri.
Rencana Pembangunan 100 Gudang dan Proyeksi Dampaknya
Rencana pembangunan 100 gudang baru ditujukan untuk mengurangi porsi sewa secara bertahap. Lokasi pembangunan akan difokuskan pada wilayah sentra produksi seperti Jawa Timur, Jawa Tengah, Sulawesi Selatan, dan Sumatra Selatan. Pendekatan ini diharapkan memangkas jarak distribusi, menurunkan biaya angkut, serta memperkuat indeks ketahanan pangan nasional. Dari sisi pembiayaan, Bulog berpotensi menggunakan kombinasi dana internal, penyertaan modal negara, dan skema kerja sama dengan investor strategis.
"Pembangunan gudang sendiri adalah investasi jangka panjang. Dalam tiga hingga lima tahun, biaya sewa bisa turun signifikan, tetapi pada tahun-tahun awal justru terjadi penambahan beban capital expenditure yang cukup besar," ujar seorang ekonom pangan dari sebuah lembaga riset independen.
Pro: kepemilikan gudang memperkuat fundamental perusahaan, menekan biaya sewa berulang, dan meningkatkan kualitas penyimpanan cadangan beras. Kontra: kebutuhan belanja modal yang besar berpotensi menekan arus kas jangka pendek, terutama jika penyerapan gabah tidak konsisten sepanjang tahun. Selain itu, risiko kelebihan kapasitas bisa muncul apabila produksi nasional menurun akibat cuaca ekstrem atau pergeseran pola tanam.
Sentimen Pasar dan Tantangan Eksekusi
Dari kacamata sentimen pasar, rencana ini dipandang positif oleh pelaku industri logistik dan konstruksi gudang. Permintaan jasa konstruksi dan material bangunan berpotensi mengalami kenaikan, terutama di daerah yang menjadi lokasi proyek. Namun, pelaku pasar juga mencermati kemampuan eksekusi Bulog dalam menjaga jadwal pembangunan. Keterlambatan proyek akan memperpanjang masa ketergantungan pada sewa dan memperbesar capital outflow untuk biaya operasional non-produktif.
Yang perlu dicermati, keberhasilan strategi ini sangat bergantung pada akurasi proyeksi produksi beras nasional. Jika proyeksi meleset, gudang baru berisiko menjadi aset menganggur dengan rasio utilisasi rendah. Sebaliknya, jika serapan gabah terus meningkat, gudang tambahan akan menjadi tulang punggung logistik pangan nasional. Pemerintah juga perlu memastikan tata kelola pengadaan gudang berjalan transparan agar tidak menimbulkan distorsi anggaran.
Secara keseluruhan, langkah Bulog membangun 100 gudang baru adalah respons struktural terhadap tren volume sewa yang terus naik. Dalam jangka panjang, kepemilikan gudang dapat memperkuat valuasi dan efisiensi Bulog. Namun dalam jangka pendek, disiplin anggaran dan kecepatan eksekusi menjadi penentu apakah rencana ini benar-benar menekan biaya atau justru menambah beban baru bagi likuiditas perusahaan.






Comments (0)