 yudi-kurniawan
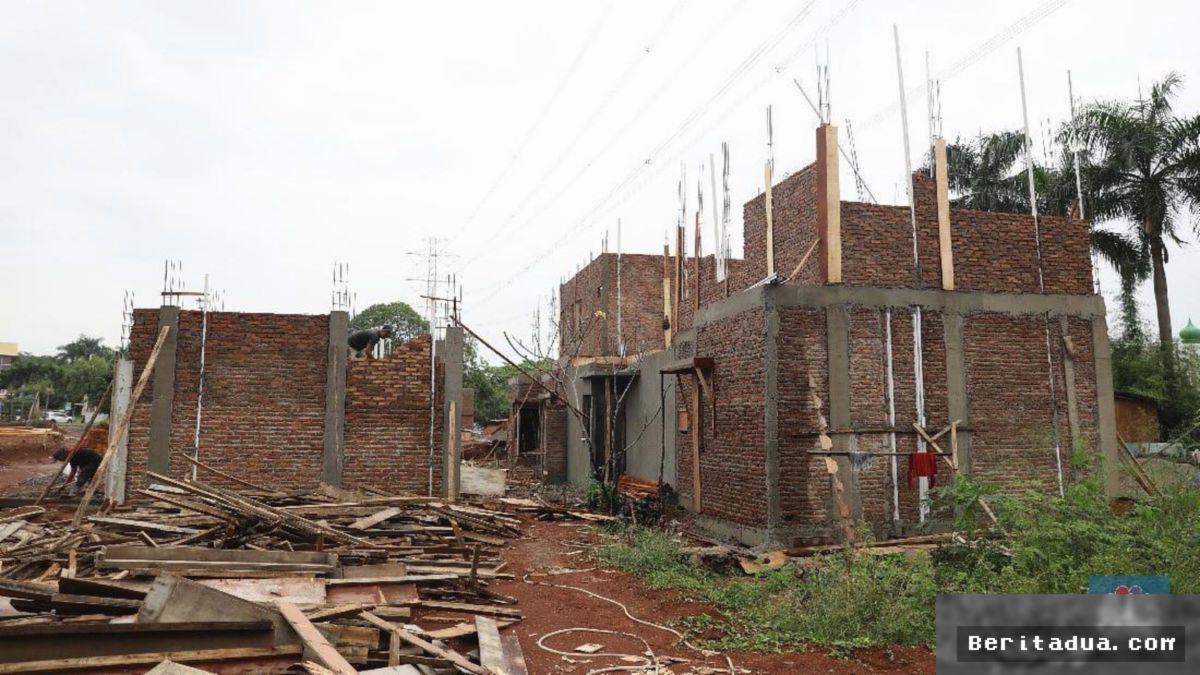
Transformasi fungsi hunian residensial menjadi pusat kegiatan ekonomi mikro kian mendapat ruang pembiayaan formal dari sektor perbankan. PT Bank Tabungan Negara (Persero) Tbk mencatatkan realisasi penyaluran Kredit Program Perumahan (KPP) yang menembus angka Rp7,4 triliun. Skema pembiayaan ini dirancang khusus guna menyasar pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang memanfaatkan tempat tinggal sekaligus sebagai lokasi operasional bisnis harian mereka.
Investigasi perbankan menunjukkan bahwa integrasi antara fungsi papan dan tempat usaha kerap menemui kendala legalitas agunan pada perbankan konvensional. Melalui inisiatif KPP, hambatan struktural tersebut dipangkas dengan plafon pendanaan hingga mencapai Rp500 juta per debitur, membuka likuiditas baru bagi sektor riil lapis bawah yang selama ini mandiri secara permodalan.
Akselerasi Pembiayaan Hunian Produktif
Langkah ekspansi kredit mikro-perumahan ini bukan sekadar relaksasi pembiayaan properti biasa, melainkan instrumen intervensi permodalan berbasis aset fisik. Bank pelat merah ini mengidentifikasi potensi ribuan unit usaha rumahan yang memiliki perputaran arus kas harian stabil, namun kekurangan modal kerja untuk ekspansi kapasitas produksi.
"Pemanfaatan hunian multifungsi menuntut pendekatan analisis risiko yang adaptif. Kami memadukan kelayakan kapasitas angsuran rumah tangga dengan performa arus kas usaha mikro agar penyaluran tepat sasaran," ungkap laporan internal divisi komersial perbankan.
Karakteristik pelaku usaha yang disasar mencakup sektor industri rumahan, perdagangan daring, gerai ritel sembako, hingga bengkel servis kendaraan berskala mikro. Pendekatan terpadu ini dinilai efektif menekan beban biaya operasional sewa tempat bagi pelaku usaha pemula.
Kronologi dan Realisasi Skema Pembiayaan
Penyaluran fasilitas pembiayaan produktif ini melalui tahapan verifikasi terstruktur di lapangan:
- Pemetaan Lapangan: Unit analis kredit perbankan melakukan verifikasi kelayakan fisik hunian dan legalitas aktivitas operasional UMKM yang berjalan di lokasi bersangkutan.
- Penetapan Plafon dan Valuasi Agunan: Restrukturisasi perhitungan nilai agunan hunian diselaraskan dengan plafon kredit pembiayaan produktif maksimal Rp500 juta.
- Pencairan dan Monitoring Usaha: Dana dicairkan bertahap untuk kebutuhan modal kerja maupun renovasi infrastruktur hunian demi mendukung efisiensi alur kerja bisnis.
Dinamika Pengawasan dan Risiko Kredit Mikro
Di balik pencapaian volume penyaluran sebesar Rp7,4 triliun, perbankan dihadapkan pada tantangan mitigasi rasio kredit macet (NPL). Fluktuasi daya beli masyarakat kelas menengah-bawah menjadi variabel kunci yang terus dipantau secara berkala.
- Pemberdayaan Terpadu: Debitur diwajibkan mengikuti pendampingan pencatatan pembukuan digital demi menjaga tata kelola kas terpisah antara rumah tangga dan bisnis.
- Fleksibilitas Tenor: Skema pengembalian disesuaikan dengan siklus perputaran omzet harian maupun bulanan pelaku UMKM.
- Jaring Pengaman Asuransi: Perlindungan aset properti dan asuransi jiwa debitur terintegrasi secara otomatis untuk meminimalisasi risiko gagal bayar mendadak.
Ke depan, ekspansi fasilitas pembiayaan hunian komersial ini diproyeksikan terus bertambah seiring tingginya migrasi aktivitas ekonomi sektor informal menuju digitalisasi penjualan dari rumah.


Comments (0)