 sarah-anjani
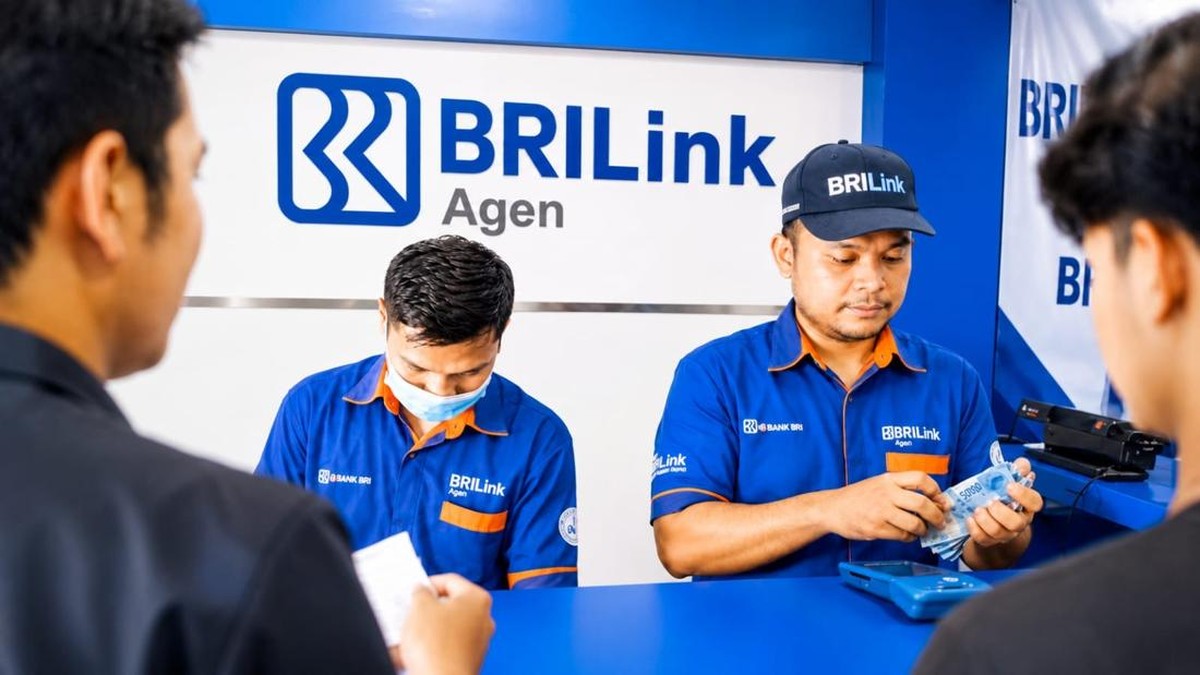
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 59,17 persen dari total 142,18 juta penduduk bekerja di Indonesia terserap di sektor informal. Artinya, hampir 84 juta orang bekerja tanpa jaminan sosial yang memadai. Angka ini menjadi konteks penting ketika kita membahas kisah Narsun, seorang pemuda asal Bandung yang berhasil mendaftarkan 7.215 pekerja informal ke BPJS Ketenagakerjaan melalui perannya sebagai agen BRILink.
Prestasi ini mengantarkannya meraih penghargaan berupa mobil. Namun di balik capaian individual tersebut, terdapat persoalan struktural yang lebih besar: bagaimana ekosistem keuangan inklusif dan perlindungan sosial dapat menjangkau lapisan pekerja yang selama ini berada di luar jaring pengaman?
Pekerja Informal dan Defisit Perlindungan Sosial
Pekerja informal mencakup pedagang kaki lima, tukang ojek, petani kecil, hingga pekerja lepas harian. Mereka umumnya tidak memiliki kontrak kerja tetap, sehingga akses terhadap jaminan kecelakaan kerja, jaminan kematian, dan jaminan hari tua sangat terbatas. Data BPJS Ketenagakerjaan menunjukkan bahwa hingga akhir 2023, jumlah peserta aktif dari sektor informal masih jauh di bawah potensi yang ada.
Di satu sisi, kehadiran agen BRILink seperti Narsun menjadi jembatan penting. Agen-agen ini tidak sekadar melayani transfer dan pembayaran, tetapi juga berperan sebagai edukator keuangan di tingkat komunitas. Mereka menjelaskan manfaat program Jaminan Sosial Ketenagakerjaan, membantu proses pendaftaran, hingga mengingatkan kewajiban iuran bulanan. Pendekatan personal semacam ini efektif karena pekerja informal sering kali enggan berurusan dengan institusi formal akibat keterbatasan informasi dan biaya administrasi.
Di sisi lain, keberhasilan satu agen tidak serta-merta menyelesaikan persoalan. Rasio kepesertaan pekerja informal masih sangat kecil dibandingkan total angkatan kerja. Pada 2023, kontribusi sektor informal terhadap total kepesertaan BPJS Ketenagakerjaan berada di kisaran 6-8 persen, jauh dari ideal. Artinya, model agen seperti Narsun perlu direplikasi dalam skala masif, dengan dukungan regulasi dan insentif yang tepat.
BRILink sebagai Kanal Inklusi Keuangan
BRILink merupakan layanan agen perbankan tanpa kantor yang dioperasikan oleh individu atau badan usaha. Hingga 2023, jumlah agen BRILink tercatat lebih dari 700.000 tersebar di seluruh Indonesia, dengan volume transaksi mencapai ratusan triliun rupiah per tahun. Kehadirannya memperluas akses keuangan hingga ke desa-desa yang tidak memiliki kantor bank.
Pro: Kanal semacam ini memungkinkan pekerja informal melakukan pembayaran iuran BPJS tanpa harus pergi jauh ke kota. Pendaftaran pun bisa dilakukan secara digital. Efisiensi biaya transaksi menjadi daya tarik utama. Narsun membuktikan bahwa dengan pendekatan komunitas, kepercayaan terhadap sistem formal dapat dibangun.
Kontra: Di balik keberhasilan agen, masih ada tantangan literasi digital dan keuangan yang tidak merata. Sebagian pekerja informal tetap merasa iuran bulanan sebagai beban tambahan, terutama mereka yang berpenghasilan harian di bawah garis kemiskinan. Regulasi mengenai skema iuran fleksibel dan manfaat yang langsung dirasakan perlu terus disempurnakan. Tanpa itu, partisipasi bisa bersifat sementara.
Fundamental dan Sentimen Pasar atas Perlindungan Sosial
Dari kacamata makro, perluasan kepesertaan pekerja informal berdampak pada stabilitas fiskal dan pasar tenaga kerja. Semakin banyak pekerja terlindungi, semakin kecil risiko sosial yang harus ditanggung negara di masa depan. Proyeksi Bank Indonesia dan OJK menempatkan inklusi keuangan sebagai salah satu pilar pertumbuhan ekonomi yang inklusif.
"Perluasan perlindungan sosial bagi pekerja informal bukan hanya soal keadilan, tetapi juga investasi jangka panjang bagi stabilitas ekonomi nasional," ujar sejumlah ekonom dalam berbagai forum kebijakan.
Namun, sentimen pasar juga dipengaruhi faktor lain seperti likuiditas dana jaminan sosial dan kemampuan investasi hasil iuran. Rasio klaim terhadap iuran menjadi indikator penting yang harus dijaga agar keberlanjutan program tetap terjaga.
Kisah Narsun adalah contoh konkret bahwa agen keuangan mikro dapat menjadi ujung tombak perlindungan sosial. Namun, replikasi keberhasilan ini membutuhkan kolaborasi antara pemerintah, lembaga jaminan sosial, dan sektor perbankan. Tanpa dukungan struktural, pencapaian individual akan tetap menjadi cerita inspiratif tanpa dampak agregat yang signifikan.









Comments (0)