

BRILink dan Misi Inklusi Keuangan di Kantong Pedesaan
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan Indonesia baru menyentuh angka 85,1 persen, sementara indeks literasi keuangan tertinggal di kisaran 65,4 persen. ...
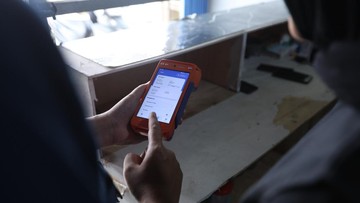
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan Indonesia baru menyentuh angka 85,1 persen, sementara indeks literasi keuangan tertinggal di kisaran 65,4 persen. Celah inilah yang coba dijawab oleh jaringan agen layanan keuangan seperti BRILink, termasuk sosok agen bernama Kirana yang beroperasi di wilayah pedesaan. Kehadiran agen semacam ini menjadi perpanjangan tangan bank untuk mendekatkan akses layanan keuangan sekaligus menggerakkan aktivitas ekonomi masyarakat desa.
Mengapa Agen Sangat Menentukan di Daerah Terpencil
Secara fundamental, persoalan utama inklusi keuangan di Indonesia bukan sekadar ketersediaan produk, melainkan jarak fisik dan biaya transaksi. Data Bank Indonesia menunjukkan jumlah kantor cabang bank per 100.000 penduduk dewasa masih timpang antara Jawa dan luar Jawa. Di banyak kecamatan, satu-satunya titik layanan finansial adalah agen BRILink yang membuka warung sekaligus melayani setor tunai, tarik tunai, transfer, hingga pembayaran tagihan.
Bagi masyarakat awam, agen berfungsi seperti mini bank tanpa gedung megah. Transaksi yang sebelumnya menuntut perjalanan puluhan kilometer kini bisa diselesaikan dalam hitungan menit. Efeknya berganda: waktu tempuh berkurang, biaya transportasi ditekan, dan uang yang beredar di desa lebih cepat berputar. Ini yang oleh ekonom disebut sebagai peningkatan likuiditas di level akar rumput.
Di satu sisi, model agen terbukti efisien dari kacamata biaya. Membangun kantor cabang membutuhkan investasi besar, sementara agen memanfaatkan infrastruktur yang sudah ada. Rasio biaya terhadap volume transaksi pun jauh lebih rendah. Di sisi lain, muncul pertanyaan tentang standar pengawasan, perlindungan konsumen, dan risiko operasional karena agen bukan pegawai bank penuh waktu.
Dampak Ekonomi dan Tantangan yang Menyertai
Dari perspektif makro, kehadiran agen berpotensi mendorong tren inklusi yang lebih merata. Pelaku UMKM di pedesaan kini punya akses pembayaran digital, pembiayaan mikro, dan pencatatan transaksi yang lebih rapi. Pemerintah pun mendorong hal ini melalui target inklusi keuangan 90 persen pada 2024 dan program satu rekening per keluarga.
"Inklusi keuangan tidak cukup hanya membuka rekening, tetapi harus memastikan rekening itu benar-benar dipakai untuk bertransaksi dan menabung," kata seorang pejabat otoritas moneter dalam sebuah forum ekonomi daerah.
Pro: biaya transaksi turun, akses meluas, dan ekonomi desa lebih hidup. Kontra: risiko keamanan dana, keterbatasan kapasitas agen, serta potensi capital outflow kecil jika dana desa tersedot ke kota tanpa penyaluran balik. Selain itu, masih ada kesenjangan literasi digital yang membuat sebagian warga rentan penipuan.
Dari sisi valuasi bisnis perbankan, jaringan agen menyumbang fee-based income yang stabil dan margin lebih baik dibanding sekadar menghimpun dana. Namun, bank tetap harus menimbang sentimen pasar dan tuntutan regulasi yang makin ketat, termasuk uji tuntas agen dan pemantauan transaksi mencurigakan.
Proyeksi ke Depan dan Arti Penting Kisah Agen
Kisah agen seperti Kirana menunjukkan bahwa inklusi keuangan bukan proyek satu malam. Diperlukan kolaborasi antara bank, regulator, pemerintah daerah, dan masyarakat. Penguatan literasi keuangan, pelatihan agen, serta standar operasional yang jelas menjadi kunci agar ekspansi jaringan tidak menimbulkan masalah baru.
Ke depan, proyeksi pertumbuhan agen diperkirakan tetap positif seiring meningkatnya transaksi digital dan belanja pemerintah desa. Namun, keberlanjutan bergantung pada keseimbangan antara ekspansi dan tata kelola. Tanpa pengawasan yang memadai, pencapaian inklusi bisa rapuh. Sebaliknya, dengan fondasi yang kuat, agen di pedesaan bisa menjadi tulang punggung ekonomi kerakyatan yang sesungguhnya.
Pada akhirnya, cerita dari desa menjadi cermin: pertumbuhan ekonomi yang inklusif bukan hanya soal angka indeks, tetapi soal siapa yang benar-benar tersentuh layanan. Di situlah peran agen menjadi relevan dan strategis.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)