

BRILink dan Akselerasi Inklusi Keuangan di Pedesaan
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per akhir 2024, indeks inklusi keuangan nasional tercatat mendekati 75 persen, naik dari sekitar 67 persen pada 2019. Angka ini menunjukkan t...
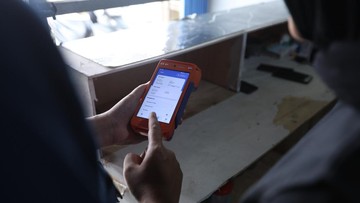
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per akhir 2024, indeks inklusi keuangan nasional tercatat mendekati 75 persen, naik dari sekitar 67 persen pada 2019. Angka ini menunjukkan tren positif, namun masih menyisakan pekerjaan rumah besar: sekitar seperempat penduduk dewasa Indonesia belum tersentuh layanan perbankan formal, dan konsentrasinya berada di wilayah pedesaan serta daerah terpencil. Di titik inilah kehadiran agen layanan keuangan seperti BRILink menjadi instrumen yang menarik untuk dicermati secara fundamental.
Peran Agen sebagai Perpanjangan Tangan Bank
Model agen perbankan pada dasarnya menjawab persoalan klasik: jarak dan biaya. Membangun kantor cabang di setiap desa tidak selalu ekonomis, terutama ketika volume transaksi belum mencapai skala yang layak secara valuasi bisnis. Agen berfungsi sebagai perpanjangan tangan bank, memanfaatkan infrastruktur yang sudah ada, seperti toko kelontong atau kios masyarakat, untuk menyediakan layanan setor tunai, tarik tunai, transfer, hingga pembayaran tagihan.
Di satu sisi, skema ini sangat efisien. Biaya operasional agen jauh lebih rendah dibanding membuka cabang permanen, sementara masyarakat mendapatkan akses layanan tanpa harus menempuh perjalanan jauh ke kota. Di sisi lain, muncul pertanyaan tentang konsistensi kualitas layanan, keamanan transaksi, dan kapasitas agen dalam mengelola likuiditas harian, terutama ketika permintaan penarikan melonjak pada momen tertentu seperti musim panen atau hari raya.
Peran agen seperti BRILink Agen Kirana menjadi relevan karena menyentuh langsung aktivitas ekonomi masyarakat pedesaan. Ketika petani bisa menerima pembayaran hasil panen secara digital, atau pedagang kecil dapat menyetor uang tanpa harus menunggu ke kota, terjadi percepatan perputaran uang di level akar rumput. Ini bukan sekadar soal kemudahan, melainkan soal likuiditas yang lebih sehat di komunitas.
Pro dan Kontra Seputar Model Agen
Pro: Kehadiran agen memperluas jangkauan layanan keuangan tanpa memerlukan investasi besar pada jaringan fisik. Data menunjukkan wilayah dengan penetrasi agen tinggi cenderung mengalami kenaikan aktivitas transaksi non-tunai. Bagi bank, ini memperkuat basis dana murah (current account and savings account) yang penting bagi fundamental pendanaan.
Kontra: Model agen bukan tanpa risiko. Literasi keuangan masyarakat yang belum merata membuat potensi salah paham terhadap produk, termasuk risiko penipuan yang mengatasnamakan agen. Selain itu, ketergantungan pada satu agen di suatu desa menciptakan titik kerentanan; jika agen tutup atau bermasalah, masyarakat kehilangan akses.
"Inklusi keuangan bukan hanya soal membuka rekening, tetapi soal bagaimana layanan itu benar-benar dipakai dan memberi manfaat ekonomi," catat sebuah kajian lembaga riset keuangan nasional.
Pernyataan tersebut menegaskan bahwa indikator keberhasilan tidak berhenti pada jumlah rekening, melainkan pada intensitas pemakaian dan dampak ekonominya. Dalam konteks ini, sentimen pasar terhadap bank yang agresif mengembangkan jaringan agen umumnya positif, karena dianggap mampu mempercepat pertumbuhan dana pihak ketiga.
Tantangan Keberlanjutan dan Proyeksi ke Depan
Keberlanjutan model agen bergantung pada beberapa faktor. Pertama, ekosistem digital yang andal, karena gangguan jaringan langsung berdampak pada kepercayaan pengguna. Kedua, pelatihan berkelanjutan bagi agen agar mampu menjelaskan produk secara benar. Ketiga, pengawasan yang proporsional, agar risiko operasional bisa ditekan tanpa mematikan inovasi.
Ke depan, proyeksi pertumbuhan inklusi keuangan melalui kanal agen diperkirakan masih berlanjut, sejalan dengan target pemerintah menembus indeks di atas 90 persen. Namun, kenaikan angka perlu dibarengi kualitas. Capital outflow dari daerah justru bisa dicegah ketika uang berputar di komunitas lokal melalui transaksi yang lebih tertata dan tercatat.
Dengan demikian, agen layanan keuangan seperti BRILink Agen Kirana bukan sekadar kisah tentang perluasan akses, melainkan cermin bagaimana fundamental ekonomi pedesaan dapat diperkuat secara bertahap. Tantangannya jelas: menjaga rasio antara jangkauan luas dan perlindungan konsumen. Jika keduanya berjalan seimbang, inklusi keuangan berpotensi menjadi mesin pertumbuhan yang inklusif, bukan sekadar statistik di atas kertas.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.


Comments (0)