 nadia-rahmawati
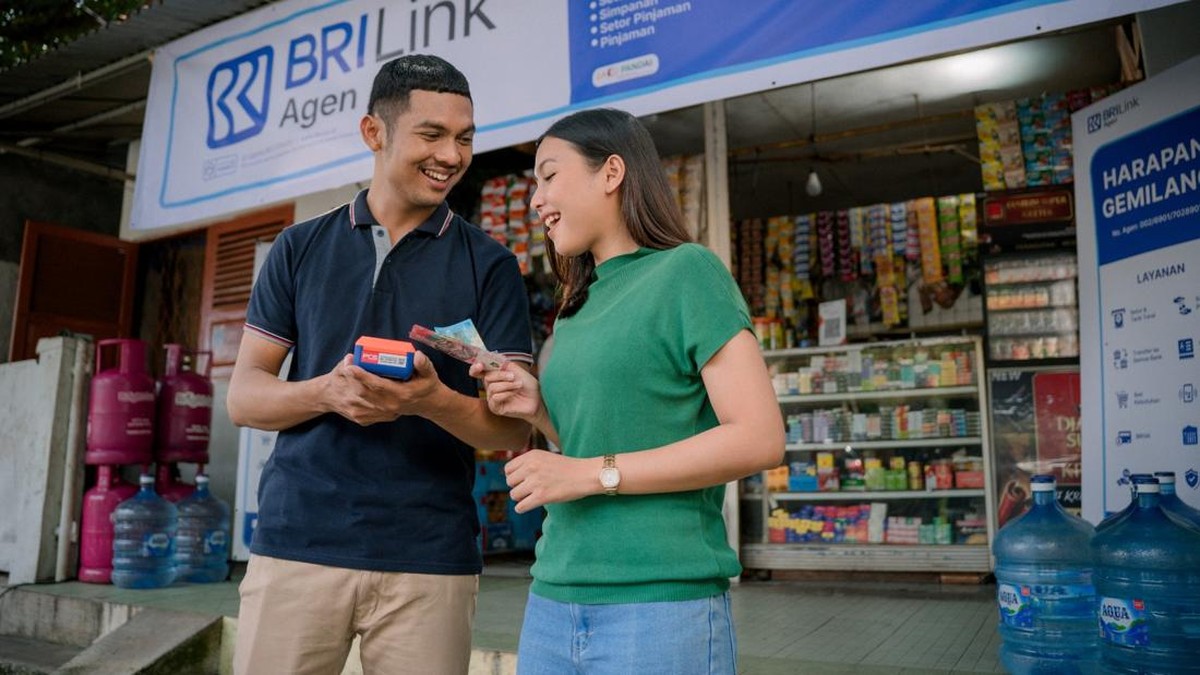
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional telah menyentuh angka 75,02 persen, naik dari 65,43 persen pada 2019. Namun, capaian agregat itu menyembunyikan ketimpangan mendasar: literasi keuangan hanya berada di kisaran 65,43 persen, jauh di bawah inklusi. Artinya, banyak masyarakat kini memiliki akses ke produk keuangan, tetapi belum sepenuhnya memahami cara mengelolanya. Di celah inilah jaringan agen bank hadir sebagai jembatan, dan salah satu yang terbesar adalah BRILink Agen BRI yang kini menembus 1,06 juta agen tersebar dari kota hingga desa terpencil.
Angka 1,06 juta itu bukan sekadar statistik. Dalam terminologi ekonomi, agen semacam ini berfungsi sebagai last-mile delivery channel—saluran distribusi terakhir yang menjangkau masyarakat yang tidak tersentuh kantor cabang konvensional. Rasio biaya operasional per transaksi pun jauh lebih efisien dibanding membangun kantor fisik baru. Pertanyaannya, seberapa besar dampak nyata perluasan jaringan ini terhadap perekonomian lokal dan literasi keuangan masyarakat?
Mendorong Inklusi hingga Lapisan Bawah
Di satu sisi, kehadiran agen BRILink di pelosok memberi dampak langsung pada percepatan inklusi keuangan. Data internal perbankan menunjukkan bahwa sebagian besar transaksi agen didominasi setoran, penarikan, transfer, dan pembelian pulsa—kebutuhan harian yang sebelumnya memaksa warga menempuh perjalanan jauh ke kota. Dengan agen yang buka hingga malam, likuiditas uang tunai di desa meningkat, dan arus uang kartal tidak lagi menumpuk di pusat kota. Bank Indonesia mencatat pertumbuhan uang beredar dalam arti luas (M2) yang tetap ekspansif, dan agen menjadi salah satu katalis perputaran uang di daerah.
Lebih dari itu, agen membantu pembentukan kebiasaan menabung. Survei literasi keuangan menunjukkan masyarakat yang rutin bertransaksi melalui agen cenderung memiliki pemahaman lebih baik soal produk tabungan dan pinjaman, karena mereka mendapat edukasi langsung dari agen. Fungsi ini penting, sebab literasi keuangan adalah prasyarat agar inklusi tidak berujung pada konsumsi kredit yang tidak produktif.
Pro: Ekonomi Lokal dan Portofolio UMKM
Dari kacamata pembangunan, keberadaan agen membuka akses pembiayaan mikro. Usaha mikro, kecil, dan menengah (UMKM) yang menyumbang sekitar 61 persen dari produk domestik bruto (PDB) nasional kini bisa mengakses pinjaman dengan dokumen yang lebih sederhana. Agen bertindak sebagai pintu masuk penyaluran kredit mikro dengan valuasi risiko yang lebih terukur karena kedekatan sosial. Bukti empiris menunjukkan wilayah dengan kepadatan agen lebih tinggi cenderung mengalami pertumbuhan aktivitas ekonomi lokal yang lebih cepat, tercermin dari peningkatan transaksi nontunai dan perputaran modal kerja harian.
Kontra: Tantangan Literasi, Risiko, dan Kualitas Agen
Di sisi lain, perluasan jaringan secepat ini menyisakan sejumlah persoalan. Pertama, kualitas literasi keuangan agen belum seragam. Tidak semua agen menguasai produk keuangan yang kompleks, sehingga edukasi yang diberikan bisa jadi tidak optimal atau bahkan keliru. Kedua, risiko keamanan transaksi—mulai dari penipuan berbasis agen hingga kehilangan uang nasabah—menjadi sentimen negatif yang dapat menurunkan kepercayaan publik jika tidak dikelola ketat.
Ketiga, ada bahaya overlapping antara agen dan layanan digital langsung dari bank. Jika tidak diatur, agen bisa tergerus oleh aplikasi mobile banking yang semakin murah dan cepat, mengurangi insentif mereka untuk memperluas literasi di lapisan paling bawah. Selain itu, konsentrasi agen di wilayah padat penduduk dapat menciptakan persaingan yang tidak sehat, sementara wilayah terpencil justru masih kekurangan agen karena volume transaksi rendah dan biaya logistik tinggi.
“Inklusi tanpa literasi adalah fondasi rapuh. Masyarakat bisa punya rekening, tetapi tetap rentan terhadap penipuan dan kredit konsumtif jika tidak paham risiko,” kata seorang pengamat ekonomi perbankan, mengingatkan pentingnya pendampingan berkelanjutan.
Dengan demikian, proyeksi ke depan bergantung pada dua hal: perbaikan tata kelola agen dan penguatan program literasi yang melekat pada setiap transaksi. Angka 1,06 juta agen adalah modal besar. Namun, fundamental ekonomi pedesaan hanya akan menguat jika jaringan itu disertai kualitas layanan, perlindungan konsumen, dan integrasi dengan portofolio pembiayaan produktif—bukan sekadar volume transaksi yang bersifat sesaat.












Comments (0)