

BRI Wealth Management Luncurkan Tiga Reksa Dana Baru, Sinyal Optimisme Pasar
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per awal tahun ini, industri reksa dana domestik kembali menunjukkan geliat positif seiring membaiknya sentimen pasar dan stabilnya lik...
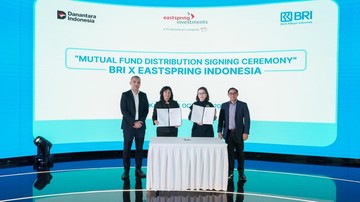
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per awal tahun ini, industri reksa dana domestik kembali menunjukkan geliat positif seiring membaiknya sentimen pasar dan stabilnya likuiditas perbankan nasional. Nilai Aktiva Bersih (NAB) industri reksa dana tercatat mengalami kenaikan year-on-year, didorong oleh meningkatnya partisipasi investor ritel yang kini mencapai lebih dari 6 juta single investor identification (SID). Dalam konteks itulah BRI Wealth Management resmi memperluas lini produknya dengan meluncurkan tiga reksa dana baru yang menyasar segmen investor dengan profil risiko beragam.
Tiga Produk Baru dengan Segmen Berbeda
Ketiga instrumen yang dilepas ke pasar mencakup Eastspring IDR Fixed Income Fund Kelas A, Eastspring Investments IDR High Grade Kelas A, serta Eastspring IDX ESG Leader Plus Kelas A. Secara fundamental, penamaan ketiga produk ini memberi petunjuk jelas soal strategi alokasi asetnya. Dua produk pertama berorientasi pada instrumen pendapatan tetap—satu menyasar portofolio obligasi secara umum, sementara satunya lagi menitikberatkan pada surat utang dengan peringkat kredit tinggi alias investment grade. Adapun produk ketiga mengusung tema environmental, social, and governance (ESG) dengan basis indeks saham.
Bagi pembaca awam, istilah pendapatan tetap merujuk pada instrumen yang memberi imbal hasil relatif terprediksi melalui kupon, sementara investment grade menandakan obligasi dengan rasio risiko gagal bayar yang rendah. Sementara itu, ESG adalah kerangka penilaian yang menyaring emiten berdasarkan tata kelola dan tanggung jawab sosial, bukan semata valuasi dan laba.
Di Satu Sisi: Diversifikasi dan Likuiditas
Kehadiran tiga produk sekaligus memperlihatkan upaya memperluas diversifikasi. Di satu sisi, investor kini memiliki opsi untuk memindahkan sebagian dana dari deposito yang bunganya cenderung menurun ke instrumen pasar modal dengan potensi imbal hasil lebih kompetitif. Dari sisi manajer investasi, penambahan kelas aset berarti memperbesar skala ekonomi dan memperkuat likuiditas portofolio secara keseluruhan. Produk bertema ESG juga berpotensi menarik dana dari investor institusi yang memiliki mandat keberlanjutan, sehingga mendorong capital inflow ke segmen tersebut.
Optimisme ini sejalan dengan tren dana kelolaan reksa dana saham dan pendapatan tetap yang secara agregat tumbuh dua digit dibanding periode yang sama tahun lalu. Proyeksi sejumlah analis menyebut permintaan terhadap instrumen fixed income masih akan menjadi penopang utama sepanjang tahun.
Di Sisi Lain: Tantangan Sentimen dan Biaya
Di sisi lain, peluncuran produk baru bukan jaminan serapan pasar yang mulus. Indeks pasar obligasi masih rentan terhadap gejolak global, terutama arah suku bunga The Fed yang memengaruhi capital outflow dari pasar negara berkembang. Ketika sentimen pasar memburuk, produk pendapatan tetap dapat mengalami penurunan NAB meski kupon tetap dibayarkan. Selain itu, produk bertema ESG kerap menghadapi kritik soal valuasi yang lebih mahal dibanding indeks konvensional, karena cakupan emitennya terbatas.
"Peluncuran produk baru harus dibaca sebagai bagian dari strategi jangka panjang, bukan respons terhadap momentum sesaat. Investor perlu memahami bahwa kinerja masa lalu tidak menjamin hasil di masa depan, sehingga alokasi tetap harus disesuaikan dengan profil risiko masing-masing," ujar seorang pengamat pasar modal.
Faktor biaya juga patut dicermati. Rasio biaya pengelolaan, biaya pembelian, dan biaya penjualan kembali dapat menggerus imbal hasil bersih, khususnya untuk tenor investasi pendek. Bagi investor ritel, selisih satu hingga dua persen dalam rasio biaya bisa berdampak signifikan pada akumulasi portofolio dalam jangka panjang.
Yang Perlu Dicermati ke Depan
Ke depan, tiga indikator layak menjadi perhatian. Pertama, arah kebijakan suku bunga domestik dan global yang akan menentukan daya tarik relatif obligasi. Kedua, konsistensi likuiditas pasar sekunder, karena produk pendapatan tetap membutuhkan pasar yang dalam agar tidak terjadi disparitas harga saat redemption meningkat. Ketiga, pertumbuhan dana kelolaan produk ESG sebagai cermin keseriusan investor institusi terhadap agenda keberlanjutan.
Secara keseluruhan, langkah ekspansi lini produk ini mencerminkan keyakinan terhadap fundamental pasar modal Indonesia yang masih tumbuh. Namun, tanpa pemahaman memadai soal risiko, diversifikasi bisa berubah menjadi eksposur yang tidak terkendali. Pada akhirnya, keputusan tetap berada di tangan investor, dengan menimbang proyeksi imbal hasil, toleransi risiko, dan horizon waktu masing-masing.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)