 yudi-kurniawan
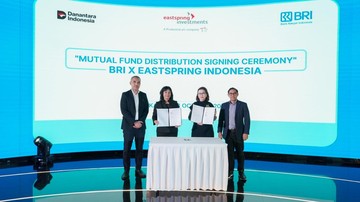
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir triwulan ketiga 2024, industri reksa dana nasional mencatat nilai aktiva bersih (NAB) yang terus tumbuh, dengan instrumen pendapatan tetap dan indeks menjadi motor utama pertumbuhan. Di tengah tren tersebut, lini bisnis manajemen kekayaan salah satu bank besar nasional resmi menambah portofolio produknya dengan meluncurkan tiga reksa dana baru sekaligus, sebuah langkah yang dibaca pasar sebagai respons terhadap meningkatnya permintaan investor ritel maupun institusi akan instrumen yang lebih terdiversifikasi.
Ketiga produk yang diluncurkan tersebut adalah Eastspring IDR Fixed Income Fund Kelas A, Eastspring Investments IDR High Grade Kelas A, serta Eastspring IDX ESG Leader Plus Kelas A. Secara umum, dua produk pertama menyasar kelas aset pendapatan tetap berbasis rupiah dengan profil risiko menengah, sementara produk ketiga berbasis ekuitas dengan pendekatan indeks yang menekankan faktor lingkungan, sosial, dan tata kelola (ESG). Peluncuran ini menambah panjang daftar produk yang tersedia di platform distribusi bank tersebut, yang selama ini dikenal memiliki basis nasabah ritel luas.
Di Satu Sisi: Ekspansi Produk sebagai Respons Likuiditas dan Selera Pasar
Di satu sisi, langkah ini dapat dibaca sebagai sinyal positif bagi pendalaman pasar keuangan domestik. Selama periode 2023 hingga 2024, Bank Indonesia mencatat likuiditas perbankan yang relatif longgar, dengan rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada pada level yang nyaman. Likuiditas yang memadai ini mendorong lembaga keuangan untuk menyalurkan dana ke instrumen investasi, termasuk reksa dana, alih-alih menahan dana dalam bentuk kas atau giro.
Selain itu, preferensi investor ritel mengalami pergeseran. Jika pada periode 2019–2021 mayoritas dana ritel masih terkonsentrasi pada tabungan dan deposito berjangka pendek, data industri menunjukkan tren kenaikan year-on-year pada kepemilikan reksa dana pendapatan tetap. Investor mulai mencari imbal hasil yang lebih kompetitif dibandingkan suku bunga deposito yang cenderung stabil di kisaran 3–4 persen untuk tenor pendek. Kehadiran produk pendapatan tetap berbasis rupiah, termasuk kelas "high grade", menjawab kebutuhan tersebut.
"Penambahan produk reksa dana di platform distribusi besar biasanya berkorelasi dengan proyeksi pertumbuhan dana kelolaan. Ini bukan sekadar ekspansi produk, tetapi juga sinyal bahwa perusahaan melihat potensi inflows yang cukup kuat dalam 12–18 bulan ke depan," ujar seorang analis pasar modal yang tidak ingin disebutkan namanya.
Dari sisi emiten, produk berbasis indeks ESG juga sejalan dengan arahan regulator untuk memperluas basis investor yang peduli keberlanjutan. OJK melalui roadmap keuangan berkelanjutan menargetkan peningkatan portofolio hijau secara bertahap, dan peluncuran produk berlabel ESG menjadi salah satu instrumen pencapaian target tersebut.
Di Sisi Lain: Tantangan Sentimen Pasar dan Daya Serap Investor
Di sisi lain, peluncuran produk baru tidak otomatis menjamin penyerapan dana yang besar. Sentimen pasar global masih dibayangi ketidakpastian arah suku bunga The Fed, yang berdampak pada volatilitas nilai tukar rupiah dan capital outflow dari pasar obligasi domestik. Ketika tekanan eksternal meningkat, investor cenderung menahan diri atau memindahkan dana ke instrumen yang lebih likuid dan aman, seperti deposito atau obligasi negara seri pendek.
Tantangan lain adalah edukasi investor. Meski kesadaran berinvestasi meningkat, rasio literasi keuangan yang tercatat masih belum sepenuhnya sejalan dengan tingkat inklusi produk. Banyak investor ritel masih memahami reksa dana semata-mata dari sisi imbal hasil masa lalu, tanpa memperhitungkan risiko penurunan nilai aktiva bersih (drawdown) pada periode pasar yang kurang menguntungkan. Untuk produk ekuitas berbasis indeks ESG, pemahaman atas metodologi indeks dan bobot sektor menjadi penting agar ekspektasi investor tetap realistis.
Dari perspektif valuasi, produk pendapatan tetap "high grade" biasanya menawarkan kupon lebih rendah dibandingkan obligasi korporasi peringkat menengah, tetapi dengan risiko gagal bayar yang lebih kecil. Ini menciptakan trade-off antara imbal hasil dan keamanan, yang perlu dipahami calon investor. Sementara itu, produk indeks ekuitas memiliki beta yang mengikuti pasar, sehingga kinerjanya sangat bergantung pada arah Indeks Harga Saham Gabungan (IHSG) dan sektor-sektor yang mendominasi indeks acuan.
Fundamental, Proyeksi, dan Konteks yang Lebih Luas
Secara fundamental, pertumbuhan dana kelolaan reksa dana nasional masih memiliki ruang, mengingat rasio dana kelolaan terhadap produk domestik bruto (PDB) Indonesia masih relatif kecil dibandingkan negara tetangga seperti Malaysia atau Thailand. Ini berarti potensi pertumbuhan jangka panjang masih terbuka, terutama jika stabilitas makroekonomi terjaga.
Namun, proyeksi jangka pendek perlu dicermati dengan hati-hati. Jika inflasi inti tetap terkendali dan Bank Indonesia mempertahankan kebijakan suku bunga yang akomodatif, tren permintaan produk pendapatan tetap berpotensi berlanjut. Sebaliknya, jika terjadi gejolak eksternal yang signifikan, arus dana bisa berbalik arah ke instrumen yang lebih konservatif.
Kesimpulannya, peluncuran tiga produk reksa dana ini merupakan cerminan dinamika industri yang sedang bergerak ke arah diversifikasi dan spesialisasi. Publik perlu memahami bahwa setiap produk memiliki karakteristik risiko dan imbal hasil yang berbeda, dan keputusan investasi sebaiknya didasarkan pada pemahaman menyeluruh atas tujuan keuangan, horizon waktu, serta toleransi risiko masing-masing. Tanpa itu, ekspansi produk hanya akan menjadi angka di atas kertas, bukan alat yang benar-benar memperkuat ketahanan finansial masyarakat.












Comments (0)