

BRI Luncurkan Promo Buy 1 Get 2 Nonton di Cinema XXI
Berdasarkan data industri perbankan dan laporan kinerja segmen wealth management per kuartal terakhir, persaingan memperebutkan nasabah berpenghasilan tinggi (high net worth individual) semakin ketat....
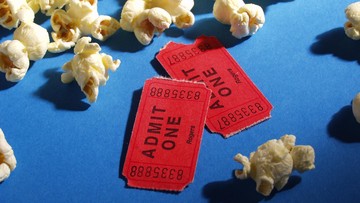
Berdasarkan data industri perbankan dan laporan kinerja segmen wealth management per kuartal terakhir, persaingan memperebutkan nasabah berpenghasilan tinggi (high net worth individual) semakin ketat. Salah satu strategi yang kembali mencuat adalah pemberian value-added benefit berbasis gaya hidup, bukan sekadar suku bunga atau imbal hasil. PT Bank Rakyat Indonesia (Persero) Tbk melalui lini layanan prioritasnya mengumumkan program promosi khusus berupa tiket bioskop Buy 1 Get 2 di jaringan The Premiere Cinema XXI.
Program ini ditujukan bagi nasabah pemegang Kartu Debit BRI Private dan Kartu Debit BRI Prioritas. Secara sederhana, nasabah yang membeli satu tiket dapat memperoleh dua tiket tambahan, sehingga total tiga kursi untuk satu transaksi pembelian. Skema semacam ini lazim disebut bundling lifestyle, yakni paket manfaat non-finansial yang dirancang untuk meningkatkan loyalitas sekaligus mendorong intensitas transaksi kartu debit.
Mengapa Segmen Prioritas Jadi Medan Pertempuran
Di satu sisi, langkah ini masuk akal secara bisnis. Nasabah segmen prioritas memiliki saldo rata-rata dan intensitas transaksi jauh di atas nasabah ritel biasa. Rasio fee-based income terhadap total pendapatan bank juga cenderung lebih tinggi pada segmen ini karena mereka aktif menggunakan produk investasi, kartu kredit, dan layanan advisory. Menurut proyeksi internal industri, pertumbuhan dana pihak ketiga (DPK) segmen wealth diperkirakan tumbuh 9-11 persen year-on-year, lebih cepat dibanding DPK ritel yang berada di kisaran 5-7 persen.
Di sisi lain, promosi gaya hidup seperti tiket bioskop memiliki daya tarik terbatas dan cenderung bersifat jangka pendek. Efeknya terhadap loyalitas jangka panjang sering kali tidak sebanding dengan biaya akuisisi dan retensi. Sejumlah analis menyoroti bahwa sentimen pasar terhadap promosi semacam ini lebih banyak bergerak di level persepsi merek ketimbang fundamental kinerja keuangan.
"Program berbasis gaya hidup efektif untuk akuisisi awal dan memperkuat keterikatan emosional, tetapi bank tetap harus memastikan produk inti seperti deposito, reksa dana, dan layanan transaksi punya daya saing yang jelas," ujar seorang pengamat perbankan ritel dalam sebuah diskusi industri keuangan.
Anatomi Promo dan Dampaknya ke Likuiditas
Secara teknis, promosi ini bekerja sebagai insentif penggunaan kartu debit. Setiap transaksi pembelian tiket melalui kanal yang ditentukan berpotensi meningkatkan volume transaksi (transaction volume) dan memperkuat data perilaku nasabah. Data tersebut kemudian menjadi bahan analisis untuk menyusun penawaran berikutnya, mulai dari produk investasi hingga kredit konsumsi.
Dari sisi likuiditas bank, promosi seperti ini umumnya berbiaya relatif kecil dibandingkan biaya dana (cost of fund) yang harus dikeluarkan untuk menaikkan bunga deposito. Jika satu nasabah prioritas dengan saldo ratusan juta rupiah menjadi lebih loyal, maka nilai ekonominya jauh melampaui biaya subsidi tiket bioskop. Inilah logika cross-selling yang menjadi tulang punggung strategi perbankan modern.
Namun, efektivitasnya sangat bergantung pada eksekusi. Nasabah perlu memahami syarat dan ketentuan, termasuk periode berlaku, batas kuota, serta kanal pembelian yang sah. Ketidakjelasan informasi berpotensi menimbulkan keluhan dan justru merusak pengalaman nasabah.
Pro dan Kontra di Mata Konsumen
Pro: nasabah memperoleh nilai tambah nyata berupa penghematan biaya hiburan. Harga tiket The Premiere Cinema XXI yang berada di kelas premium membuat skema beli satu dapat dua tiket sangat menguntungkan secara nominal. Bagi keluarga muda atau pekerja urban, ini menjadi insentif menarik untuk tetap menggunakan kartu debit sebagai alat pembayaran utama.
Kontra: promosi bersifat sementara dan cenderung tidak mengubah perilaku finansial secara struktural. Sejumlah nasabah menilai insentif jangka pendek kurang relevan dibandingkan kebutuhan akan suku bunga kompetitif, kemudahan investasi, dan biaya transaksi yang rendah. Selain itu, promosi seperti ini hanya menyasar kelompok tertentu dan tidak menyentuh basis nasabah yang lebih luas.
Dari kacamata valuasi dan strategi korporasi, langkah ini sejalan dengan tren umum di industri: bank berlomba menciptakan ekosistem gaya hidup terintegrasi. Pertanyaannya, seberapa besar dampaknya terhadap pertumbuhan DPK dan rasio return on equity (ROE) dalam dua hingga tiga kuartal ke depan.
Proyeksi ke Depan
Ke depannya, persaingan di segmen prioritas diperkirakan makin berbasis pengalaman (experience-based), bukan semata angka. Bank yang mampu menggabungkan manfaat finansial dan non-finansial berpeluang menekan laju capital outflow ke institusi pesaing. Sebaliknya, promosi yang tidak disertai penguatan layanan inti berisiko hanya menjadi biaya pemasaran tanpa dampak berkelanjutan terhadap loyalitas dan portofolio nasabah.
Bagi pembaca, yang perlu dicermati bukan hanya besar diskonnya, tetapi juga apakah fasilitas tersebut benar-benar sesuai dengan pola transaksi dan kebutuhan finansial pribadi. Pada akhirnya, keputusan tetap berada di tangan nasabah, dengan pertimbangan manfaat jangka pendek dan kesehatan keuangan jangka panjang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.


Comments (0)