

BRI Gencarkan Promo Bioskop untuk Nasabah Prioritas, Dorong Belanja Konsumen
Berdasarkan data Bank Indonesia per kuartal terakhir, konsumsi rumah tangga masih menjadi penopang utama pertumbuhan ekonomi nasional dengan kontribusi di atas 50 persen terhadap Produk Domestik Bruto...
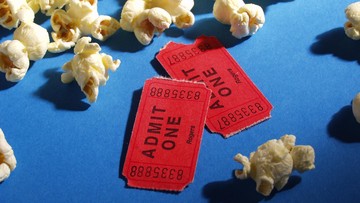
Berdasarkan data Bank Indonesia per kuartal terakhir, konsumsi rumah tangga masih menjadi penopang utama pertumbuhan ekonomi nasional dengan kontribusi di atas 50 persen terhadap Produk Domestik Bruto (PDB). Di tengah tren tersebut, PT Bank Rakyat Indonesia (Persero) Tbk kembali menggelontorkan program loyalty berupa promo tiket bioskop bertajuk "Buy 1 Get 2" di jaringan The Premiere Cinema XXI. Fasilitas ini secara khusus menyasar segmen nasabah pemegang Kartu Debit BRI Private dan Kartu Debit BRI Prioritas.
Strategi Likuiditas dan Retensi Nasabah Segmen Atas
Secara fundamental, langkah ini dapat dibaca sebagai upaya bank mengunci portofolio nasabah high net worth individual (HNWI) di tengah persaingan suku bunga dan perang fitur layanan digital antar perbankan. Nasabah Private dan Prioritas umumnya memiliki saldo rata-rata jauh di atas nasabah ritel reguler, sehingga biaya akuisisi ulang (retention cost) melalui program loyalitas seperti ini relatif lebih efisien dibandingkan kampanye akuisisi nasabah baru.
Di satu sisi, promo ini berpotensi meningkatkan intensitas penggunaan kartu debit di merchant hiburan, memperkuat data transaksi perbankan, dan menciptakan cross-selling ke produk wealth management. Inisiatif semacam ini juga selaras dengan tren pemulihan sektor pariwisata dan hiburan pasca-pandemi, di mana data Badan Pusat Statistik (BPS) menunjukkan kinerja subsektor hiburan dan rekreasi mengalami kenaikan year-on-year pada periode yang sama.
Di sisi lain, efektivitas promo bergantung pada elastisitas permintaan terhadap pengalaman bioskop premium. Jika sentimen pasar melemah dan daya beli kelas menengah atas tergerus inflasi, konversi transaksi bisa tidak sesuai proyeksi. Selain itu, biaya subsidi tiket harus dibandingkan dengan tambahan dana pihak ketiga (DPK) yang berhasil dihimpun—rasio cost to income dari program seperti ini perlu diukur agar tidak sekadar menjadi beban promosi tanpa dampak likuiditas berkelanjutan.
Dampak pada Sektor Industri Hiburan dan Valuasi
Dari kacamata industri, kerja sama perbankan dengan jaringan bioskop mencerminkan pola kolaborasi yang semakin lazim antara jasa keuangan dan sektor gaya hidup. Indeks keyakinan konsumen yang dirilis Bank Indonesia menjadi indikator penting untuk menilai apakah insentif seperti ini benar-benar menggerakkan belanja diskresioner atau hanya memindahkan pola belanja yang sudah ada. Jika terjadi pergeseran konsumsi ke kategori hiburan, dampaknya bisa positif bagi pendapatan operator bioskop dan pada gilirannya memperkuat valuasi emiten terkait.
Namun, analis juga mencermati risiko capital outflow dan volatilitas nilai tukar yang dapat mempengaruhi daya beli segmen atas. Ketika rupiah melemah, biaya impor konten film dan peralatan bioskop meningkat, yang berpotensi mendorong kenaikan harga tiket dan menurunkan daya tarik promo. Oleh karena itu, keberlanjutan program bergantung pada stabilitas makro dan kemampuan bank menjaga rasio likuiditas.
"Program loyalitas berbasis lifestyle memang efektif untuk retensi jangka pendek, tetapi bank perlu memastikan bahwa akuisisi DPK dari segmen prioritas benar-benar meningkat, bukan hanya perpindahan transaksi dari kanal lain," ujar seorang analis perbankan yang enggan disebutkan namanya.
Proyeksi dan Catatan Fundamental
Ke depan, keberhasilan promo ini akan tercermin pada pertumbuhan jumlah transaksi kartu debit segmen Private dan Prioritas, pertumbuhan DPK, serta kontribusi fee based income dari merchant kerja sama. Jika rasio penggunaan kartu meningkat signifikan, hal ini dapat memperkuat fundamental kinerja perseroan di sektor consumer banking. Sebaliknya, jika konversi rendah, biaya program berisiko menjadi beban tanpa imbal hasil yang memadai.
Dari perspektif konsumen, promo ini menawarkan nilai tambah nyata bagi pemegang kartu tertentu, namun perlu diingat bahwa keputusan membelanjakan tetap bergantung pada kondisi keuangan pribadi. Bagi pelaku pasar, yang perlu dicermati adalah konsistensi tren belanja diskresioner dan stabilitas indikator makro seperti inflasi dan suku bunga acuan, karena keduanya menentukan seberapa besar ruang bagi insentif semacam ini untuk efektif mendorong konsumsi.
Secara keseluruhan, langkah ini adalah bagian dari strategi berbasis sentimen pasar dan penguatan portofolio nasabah bernilai tinggi. Kombinasi antara data makro Konsumsi, strategi retensi bank, serta kinerja sektor hiburan akan menjadi faktor penentu apakah program ini sekadar taktis atau menjadi model keberlanjutan baru dalam pemasaran perbankan Indonesia.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.


Comments (0)